猜你想问
柏诚股份Q3收入增长加快的原因是什么?
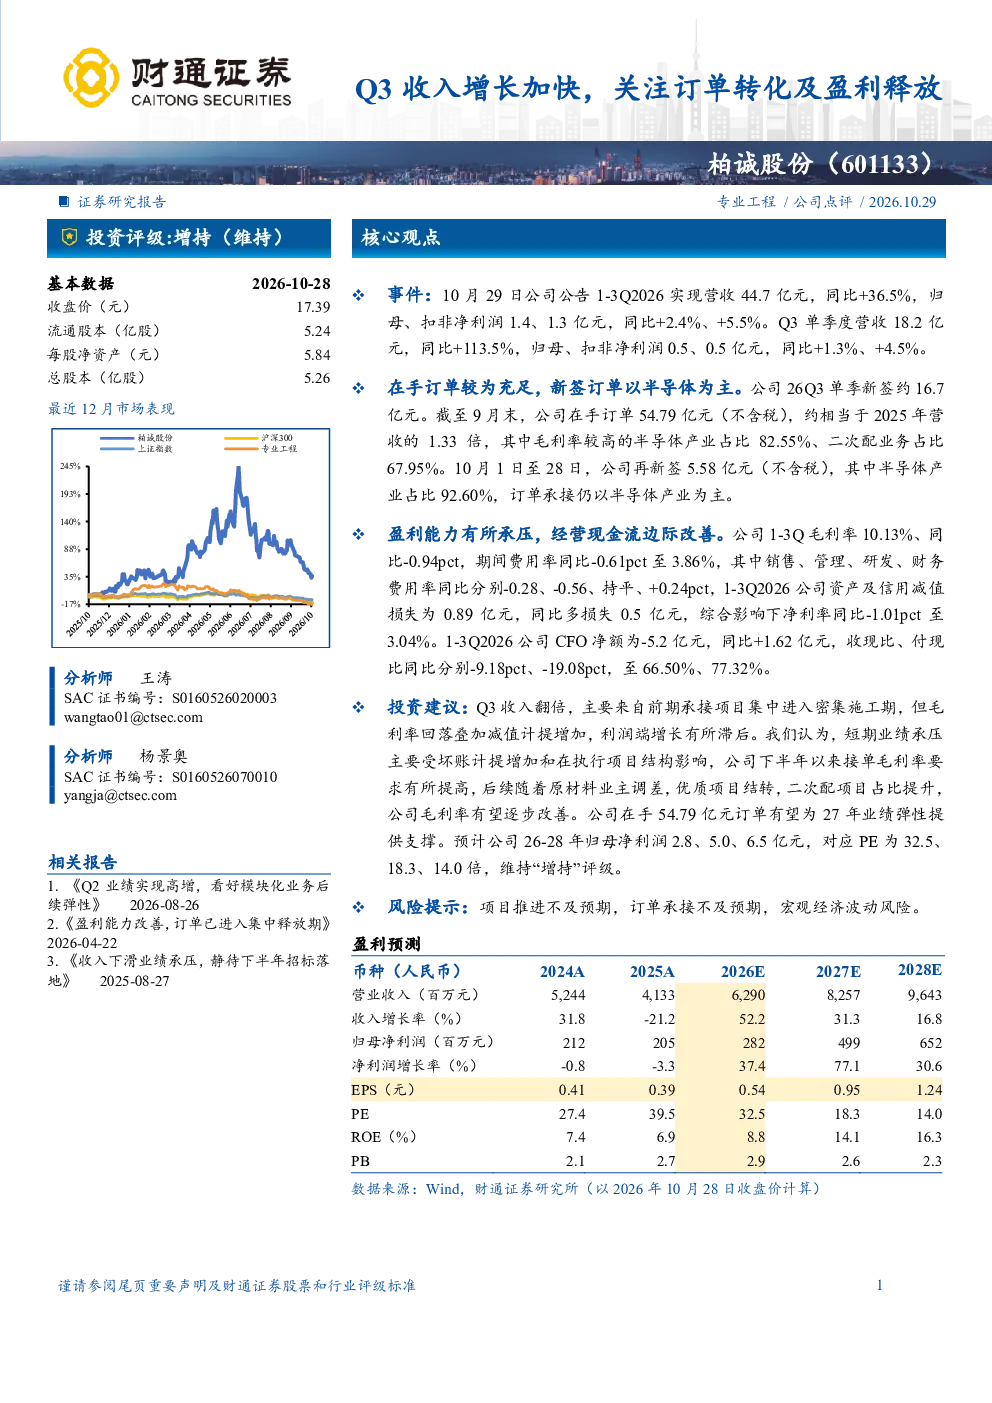
柏诚股份2026年Q3收入增长加快,主要得益于前期承接的项目集中进入密集施工期,这些项目开始产生更多收入。然而,毛利率出现回落,同时减值计提增加,导致利润端增长相对滞后。公司在半导体领域的新签订单占比较高,且在手订单充足,为2027年的业绩弹性提供了支撑。具体来看,2026年1-3季度营收达到44.7亿元,同比增长36.5%,其中Q3单季营收18.2亿元,同比增长113.5%。但同期毛利率为10.13%,同比下降0.94个百分点,主要受原材料成本上升和项目执行结构变化影响。资产及信用减值损失同比增加0.5亿元,导致净利率降至3.04%,同比减少1.01个百分点。尽管短期业绩承压,但公司下半年以来接单毛利率要求有所提高,随着优质项目结转和二次配项目占比提升,预计毛利率将逐步改善。
柏诚股份的赛道/行业发展趋势如何?
柏诚股份所处的赛道主要聚焦于半导体产业,该行业正处于快速发展阶段,市场需求持续增长。公司新签订单中半导体产业占比高达82.55%,显示出其在这一领域的深厚积累和未来增长潜力。随着半导体行业的技术迭代和产能扩张,对相关设备和服务的需求将持续提升。同时,公司在二次配业务方面也展现出较强竞争力,占比67.95%。行业发展趋势向好,为柏诚股份提供了广阔的市场空间。未来,随着原材料业主调差和优质项目的逐步结转,公司毛利率有望得到改善,盈利能力有望提升。此外,公司在手订单充足,约相当于2025年营收的1.33倍,为业绩的持续增长奠定了坚实基础。
柏诚股份报告重点分析了哪些方向?
柏诚股份的研报重点分析了公司短期业绩增长与利润端滞后的矛盾,以及未来业绩弹性的支撑因素。报告指出,公司Q3收入增长加快主要来自前期承接的项目进入施工密集期,但毛利率回落和减值计提增加导致利润增长滞后。报告强调,公司在半导体领域的新签订单充足,且在手订单相当于2025年营收的1.33倍,其中半导体产业占比82.55%,为2027年业绩弹性提供支撑。此外,报告还分析了公司毛利率改善的潜力,预计随着原材料成本下降和优质项目结转,毛利率有望逐步提升。同时,报告也提示了短期业绩承压的风险,主要受坏账计提增加和在执行项目结构影响。
当前市场对柏诚股份的判断是怎样的?
当前市场对柏诚股份的判断是,公司短期业绩增长较快,但利润端面临压力,未来业绩弹性取决于订单转化和毛利率改善情况。市场关注公司新签订单的持续性和项目执行效率,特别是半导体领域的订单转化情况。同时,市场也关注公司毛利率的改善进程,以及减值计提的后续变化。总体来看,市场对柏诚股份持谨慎乐观态度,认为公司具备较强的行业竞争力和未来增长潜力,但短期业绩承压需要时间缓解。预计随着原材料成本下降和优质项目结转,公司盈利能力将逐步提升。
柏诚股份研报提示了哪些风险?
柏诚股份研报提示了三个主要风险:一是项目推进不及预期,可能导致订单交付延迟或成本超支,影响公司业绩表现;二是订单承接不及预期,如果市场需求下降或竞争加剧,可能导致公司新签订单减少,影响未来业绩增长;三是宏观经济波动风险,如果宏观经济环境恶化,可能导致下游客户需求下降或融资成本上升,对公司经营造成不利影响。此外,报告还提示了坏账计提增加的风险,如果公司应收账款回收出现问题,可能导致利润大幅下滑。这些风险需要公司密切关注并采取有效措施加以应对。