猜你想问
光峰科技2026年第三季度报告核心内容是什么?
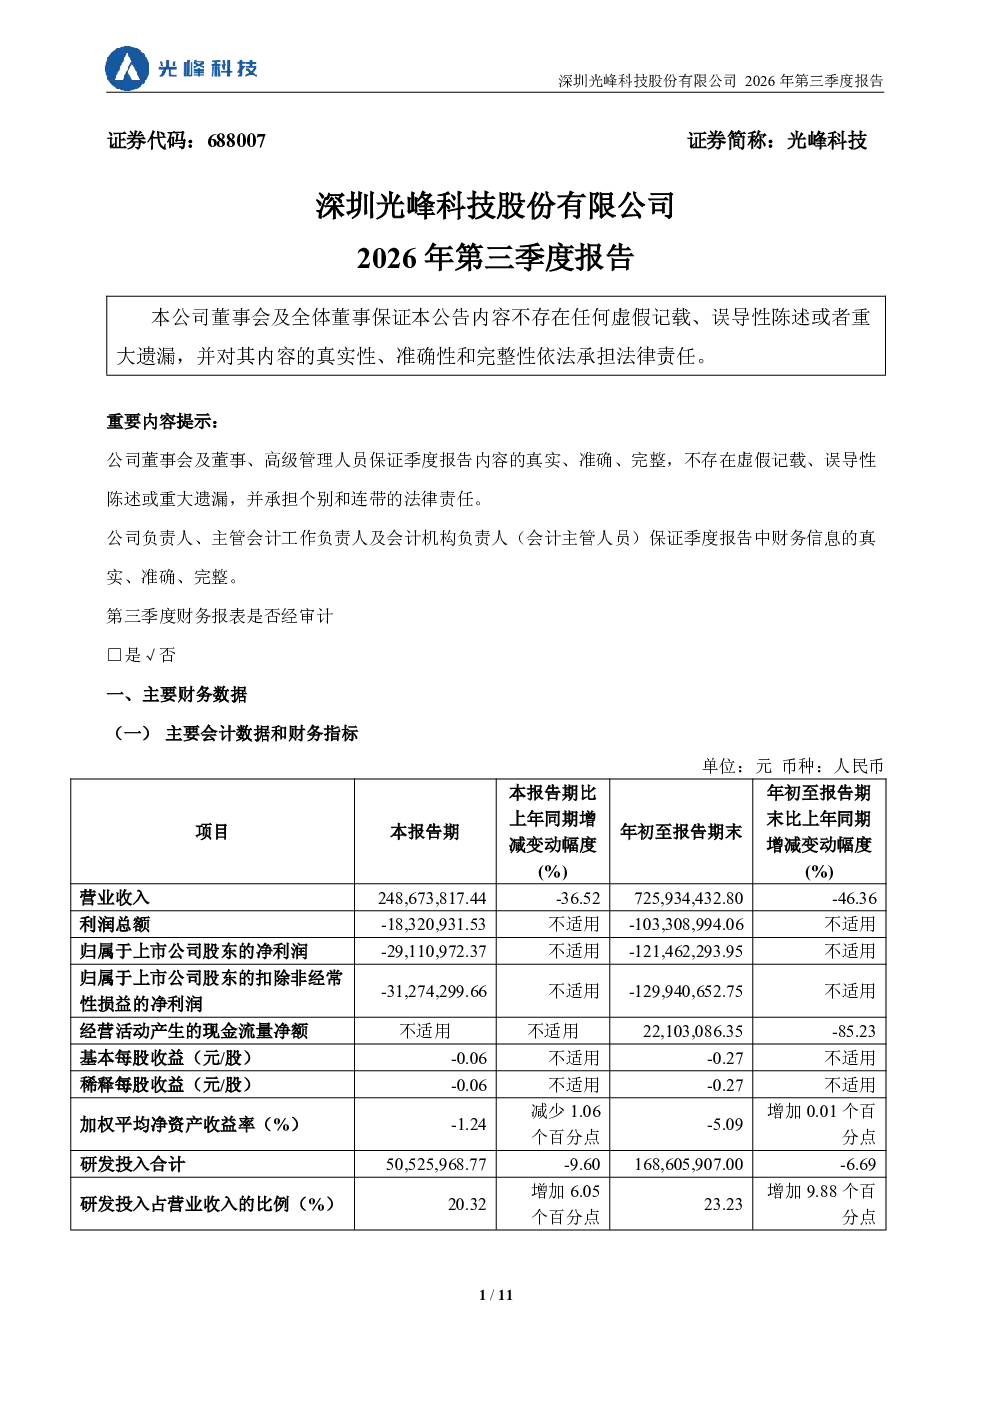
光峰科技2026年第三季度报告显示,公司稳步推进自研上游核心器件与现有业务的融合,加码产业链上游生态布局,同时夯实盈利业务,提升运营效率并稳固市场份额。针对部分长期亏损或不符合战略的业务,公司采取收缩、优化措施。影院业务受益于暑期档优质影片带动国内票房回暖。专业显示业务打造多个文旅演艺、沉浸式体验项目,但受教集采、交互平板等替代品竞争影响,商教业务收入收缩,导致专业显示业务收入规模下降。公司通过上游核心器件布局逐步实现产业化落地,保障供应安全并深化产业协同。
光峰科技所处赛道/行业发展趋势如何?
光峰科技所处赛道/行业发展趋势显示,公司积极布局上游核心器件,逐步实现产业化落地,保障供应安全并深化产业协同。影院业务受益于暑期档优质影片带动国内票房回暖,但专业显示业务受教集采、交互平板等替代品竞争影响,商教业务收入收缩。车载光学和C端业务面临经营压力,公司主动收缩车载光学业务规模,并提升C端管理运营能力,控费降本,调整智能投影产品结构,聚焦高品质激光微投产品线。
光峰科技2026年第三季度报告重点分析了哪些方向?
光峰科技2026年第三季度报告重点分析了公司业务融合与产业链上游生态布局,盈利业务夯实与运营效率提升,以及市场份额稳固。报告还分析了部分长期亏损或不符合战略的业务收缩优化措施,影院业务受暑期档带动票房回暖,专业显示业务受替代品竞争影响收入规模下降,车载光学和C端业务经营压力及收缩调整措施,以及上游核心器件产业化落地与产业协同深化。
光峰科技2026年第三季度报告对市场现状有何判断?
光峰科技2026年第三季度报告对市场现状的判断显示,公司通过自研上游核心器件布局逐步实现产业化落地,保障供应安全并深化产业协同。影院业务受益于暑期档优质影片带动国内票房回暖,但专业显示业务受教集采、交互平板等替代品竞争影响,商教业务收入收缩。车载光学和C端业务面临经营压力,公司主动收缩车载光学业务规模,并提升C端管理运营能力,控费降本,调整智能投影产品结构,聚焦高品质激光微投产品线。这些分析反映了公司在当前市场环境下的业务调整与战略布局。
光峰科技2026年第三季度报告有哪些风险提示?
光峰科技2026年第三季度报告的风险提示主要集中在业务收缩与优化方面。公司针对部分长期亏损或不符合战略的业务采取收缩、优化措施,可能导致相关业务收入下降。专业显示业务受教集采、交互平板等替代品竞争影响,商教业务收入收缩,导致专业显示业务收入规模下降。车载光学和C端业务面临经营压力,公司主动收缩车载光学业务规模,并提升C端管理运营能力,控费降本,调整智能投影产品结构,聚焦高品质激光微投产品线,这些调整措施可能带来短期经营压力。此外,公司通过上游核心器件布局逐步实现产业化落地,但也面临产业化落地风险和供应链安全风险。