一、公司总体经营情况
2026年前三季度,浦发银行全面贯彻国家政策,落实监管要求,围绕金融“五篇大文章”积极服务上海“五个中心”建设,以“数智化”战略为核心,持续深耕“五大赛道”经营,开拓创新“三超”建设,实现资产负债规模稳步进阶、经营效益水平加速提升、资产质量总体保持稳定、集团协同效能有效释放。
关键数据:
- 资产总额:104,518.14亿元,增长3.67%
- 负债总额:96,058.08亿元,增长3.76%
- 本外币存款总额:60,290.03亿元,增长8.00%
- 本外币贷款总额(含票据贴现):59,109.46亿元,增长3.63%
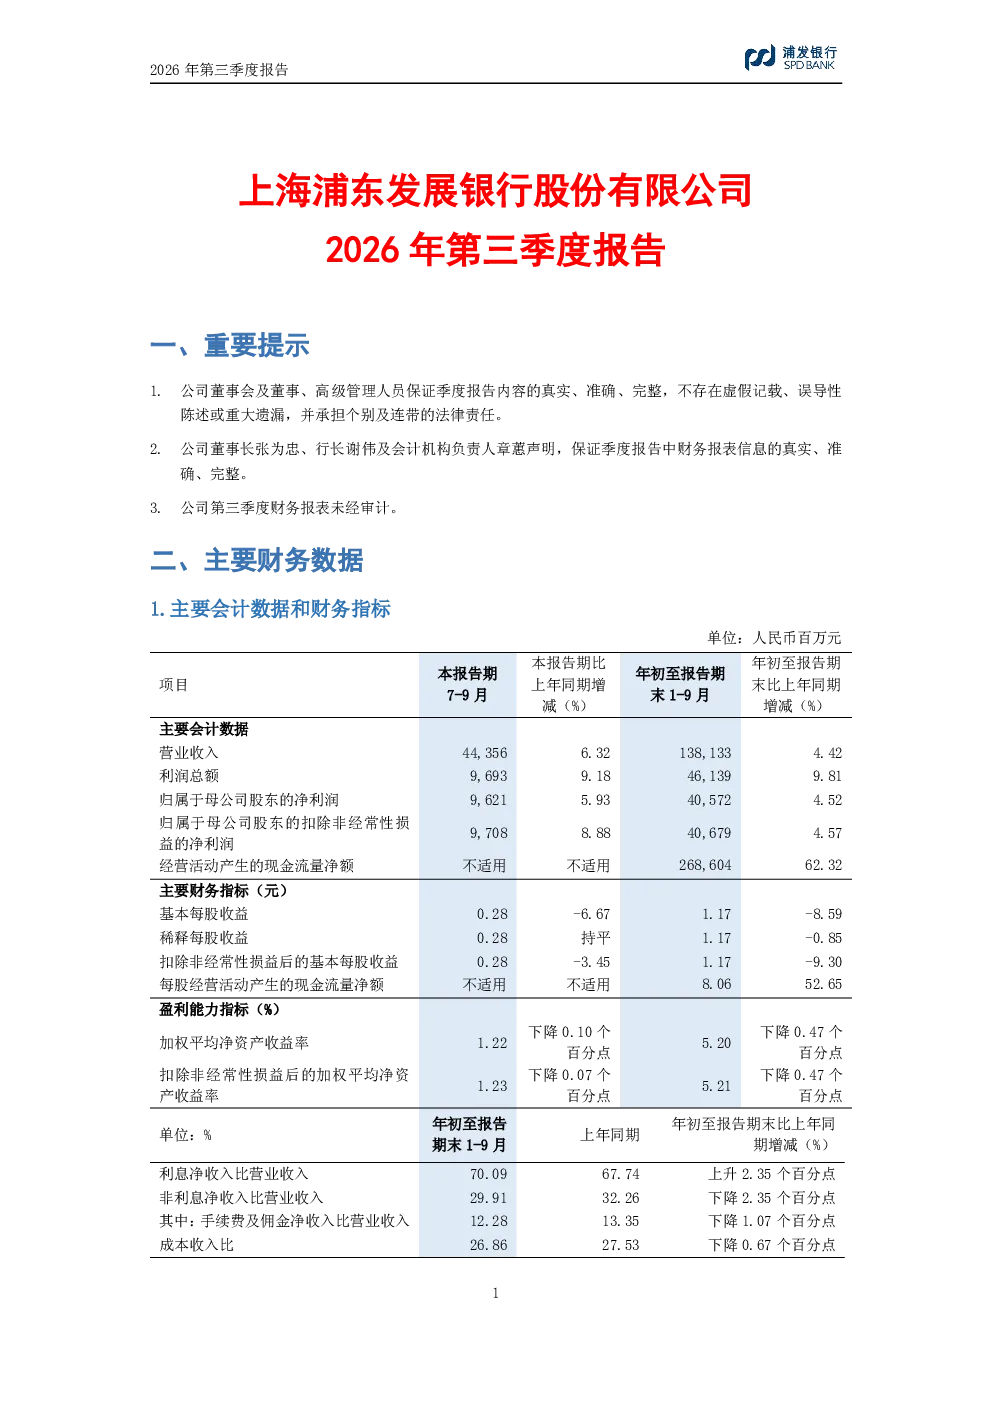
- 营业收入:1,381.33亿元,增长4.42%
- 利润总额:461.39亿元,增长9.81%
- 归属于母公司股东的净利润:405.72亿元,增长4.52%
- 平均总资产收益率(ROA):0.40%
- 加权平均净资产收益率(ROE):5.20%
- 成本收入比:26.86%
- 不良贷款余额:730.98亿元
- 不良贷款率:1.24%,下降0.02个百分点
- 拨备覆盖率:195.66%,下降5.06个百分点
二、数智化战略推进情况
- “五大赛道”经营质效齐升
科技金融:科技企业客户28.1万户,科技金融贷款余额超1.18万亿元,规模位居股份制银行前列。
供应链金融:累计服务活跃供应链上下游客户51,958户,实现在线供应链业务量8,020.58亿元,超级产品“浦链通”融资余额1,117.99亿元,投放和余额位居股份制银行第一。
普惠金融:普惠型小微企业贷款规模5,437亿元,增量在股份制银行排名前列,普惠贷款资产质量保持整体稳定。
跨境金融:跨境本外币贷款余额3,746.27亿元人民币,增长11.40%;跨境客户数4.99万户,增长13.22%。
财资金融:AUM余额(含市值)4.87万亿元,增长4.38%;财资赛道资产管理规模39,686.93亿元,增长18.10%。
- “三超”服务能力再上台阶
个人“手机银行”客户达9,685万户,月活跃用户(MAU)达3,355万户,位居股份制银行前列。
“浦惠来了”平台注册用户近370万户,认证企业用户超60万户,前三季度实现贷款投放超1,000亿元。
超级产品浦科贷、浦链通、浦惠贷等持续推动扩盘上量。
超级系统靠浦薪、北斗司库等持续完善功能生态。
- AI赋能经营模式转型升级
应用AI驱动经营模式重塑与新质生产力培育,打造科技属性鲜明的数智银行。
AI在高频业务中成为稳定的生产力,智能运营实现集约提效。
AI从作业辅助走向经营赋能,科技金融“浦新贷”实现财报智能识别、在线精准测额等功能。
AI在内部管理中释放效能,智能办公助手已推出智能办会等25类高频场景。
三、公司主要业务情况
- 公司金融业务
对公存款业务:母公司对公存款余额41,082.51亿元,增长7.82%。
对公贷款业务:母公司对公贷款(含票据贴现)余额39,113.54亿元,增长6.71%。
投资银行业务:并购贷款投放886亿元,同比增长6.28%;并购贷款余额2,717亿元,增长11.74%。
债券承销:主承销债券1,467支,主承销金额4,593.98亿元。
交易银行业务:新签约项目超2,700个,交易量超7万亿元。
科技金融业务:科技金融贷款规模(中国人民银行统计口径)超1.18万亿元,增长12.92%。
供应链金融业务:累计服务活跃供应链上下游客户51,958户,实现在线供应链业务量8,020.58亿元。
绿色金融业务:绿色信贷余额7,851.41亿元,增长10.99%;信用卡绿色金融方面,绿色低碳专区开通人数超199万人。
普惠金融业务:普惠型小微企业贷款规模5,437亿元,增长3.76%。
战略客户经营:总行战略客户1人民币对公存款日均规模12,442亿元,增长2.4%;本外币对公贷款余额10,089亿元,增长2.9%。
机构客户经营:机构客户对公人民币存款余额首次突破7,000亿元,增长近1,000亿元。
- 零售金融业务
零售客户经营:个人客户(含信用卡)达到1.77亿户,增长3.56%;月日均金融资产5万元以上客户数达到497.22万户,增长5.96%。
零售贷款业务:个人住房贷款余额8,472.34亿元。
财富管理业务:管理个人AUM余额(含市值)4.87万亿元,增长4.38%。
借记卡业务:借记卡累计发卡量11,711万张,增长4.03%。
信用卡业务:信用卡及透支余额3,573.39亿元。
传承业务:财富管理信托产品已实现全行覆盖,存续账户突破5,000户。
养老金融业务:个人养老金账户规模达282万户,增长43%;养老金托管规模达5,956.90亿元,增长6.75%。
- 金融市场与金融机构业务
金融机构客户经营:合作金融机构一级法人客户超3,300家。
投资交易业务:交易业务超额收益进一步提升。
浦银避险业务:“浦银避险+”服务客户2.63万户,交易量1.59万亿元。
资产托管业务:托管及相关监管业务规模22.27万亿元,增长10.19%。
- 跨境及境外机构业务
跨境产品服务领先优势凸显:跨境并购贷款余额654.67亿元,增长9.34%;跨境避险业务交易规模7,980.24亿元,增长32.89%。
赋能中资企业“走出去”发展:战略客户海外贷款余额2,042.53亿元人民币,增长8.41%。
四、经营中关注的重点问题
- 关于贷款投放
做深做强重点赛道,做优做实重点区域,做专做精重点行业,做精做新重点产品。
报告期末,集团本外币贷款总额(含票据贴现)为59,109.46亿元,增长3.63%。
- 关于负债质量
推动基础客户与重点客群扩盘,以结算能力提升与大财富经营为抓手,提升资源投入产出效率。
报告期末,集团本外币存款总额为60,290.03亿元,增长8.00%。
- 关于资产质量
严把业务准入关口,强化源头管理,加快资产结构和业务布局优化,优化数智化风控架构。
报告期末,本集团不良贷款率1.24%,实现连续6年下降后的进一步趋降;拨备覆盖率195.66%。
五、银行业务数据
补充财务数据、资本结构情况、杠杆率情况、公司其他监管财务指标、信贷资产五级分类情况。
六、其他事项
公司债券发行情况:发行“公司2026年第一期小型微型企业贷款专项金融债券”“公司2026年第一期绿色金融债券”“公司2026年第一期金融债券”。
公司注册资本变更及公司章程修订情况:修订了公司章程中有关注册资本和普通股股份总数的条款。
国际信用评级获上调:惠誉、标普相继上调公司信用评级结果。