猜你想问
这份研报的核心内容是什么?
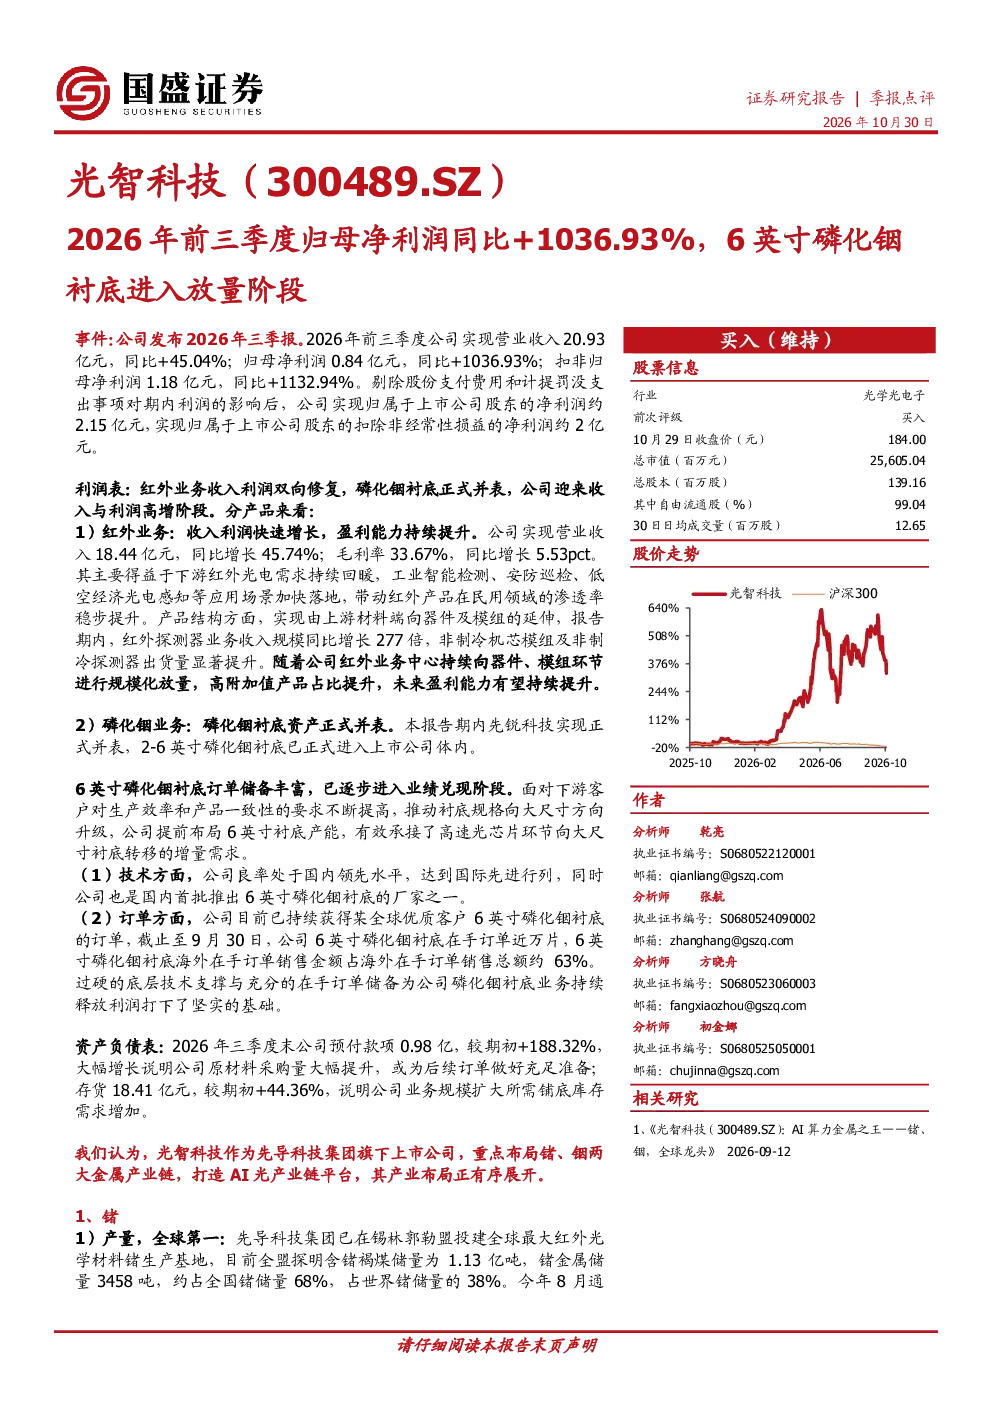
这份研报指出,公司2026年前三季度业绩表现亮眼,归母净利润同比大幅增长1036.93%,主要得益于红外业务收入利润双向修复及磷化铟衬底业务正式并表。红外业务收入利润快速增长,毛利率提升5.53个百分点至33.67%,下游需求回暖,工业智能检测、安防巡检等应用场景加速落地,推动红外产品民用领域渗透率提升。产品结构延伸至器件及模组,红外探测器业务收入同比增长277倍,非制冷机芯模组及探测器出货量显著提升,未来盈利能力有望持续提升。磷化铟业务方面,2-6英寸衬底正式并表,6英寸衬底已进入放量阶段,公司提前布局6英寸产能,承接高速光芯片向大尺寸衬底转移的需求。技术方面,良率国内领先,达到国际水平,是国内首批推出6英寸磷化铟衬底的厂家之一。订单方面,持续获得全球优质客户订单,截止9月30日,在手订单近万片,海外订单销售金额占比约63%
红外探测器行业发展趋势如何?
红外探测器行业发展趋势呈现需求回暖和技术升级的双重特点。下游应用场景加速落地,工业智能检测、安防巡检等民用领域渗透率持续提升,推动市场增长。产品结构不断优化,从单一器件向模组及系统集成延伸,满足多样化应用需求。技术方面,红外探测器性能持续提升,分辨率、灵敏度等关键指标不断提高,推动产品向更高附加值方向发展。市场竞争格局逐渐稳定,头部企业凭借技术优势和市场积累,占据主导地位。未来,红外探测器行业将朝着智能化、小型化、集成化方向发展,应用领域将进一步拓展,市场潜力巨大
研报重点分析了哪些方面?
研报重点分析了公司2026年前三季度业绩表现,特别是归母净利润同比大幅增长1036.93%的核心原因。报告详细拆解了红外业务收入利润的双向修复,包括毛利率提升5.53个百分点至33.67%,下游需求回暖带动工业智能检测、安防巡检等应用场景加速落地,以及产品结构延伸至器件及模组,红外探测器业务收入同比增长277倍,非制冷机芯模组及探测器出货量显著提升等内容。此外,报告还重点分析了磷化铟衬底业务的并表影响,指出6英寸衬底已进入放量阶段,公司提前布局6英寸产能,承接高速光芯片向大尺寸衬底转移的需求,技术良率国内领先,订单持续获得全球优质客户支持
当前红外探测器市场现状如何?
当前红外探测器市场呈现供需两旺的积极态势。一方面,下游应用需求持续增长,工业自动化、智能安防、医疗健康等领域对红外探测器的需求不断增加,推动市场规模持续扩大。另一方面,技术进步推动产品性能提升,红外探测器在灵敏度、分辨率、响应速度等方面不断优化,满足更高要求的应用场景。市场竞争格局逐渐成熟,头部企业凭借技术积累和品牌优势占据主导地位,但新进入者也在积极寻求差异化竞争路径。总体来看,红外探测器市场正处于快速发展阶段,未来增长潜力巨大
研报提到了哪些风险提示?
研报提示了以下几个主要风险:一是红外光学主业订单不及预期,下游需求变化可能导致订单量下降,影响公司业绩表现;二是锗相关业务进展不及预期,锗材料是红外光学关键原材料,其供应稳定性及价格波动可能对公司业务造成影响;三是磷化铟衬底订单不及预期,虽然6英寸衬底已进入放量阶段,但市场需求变化可能导致订单量下降,影响业务增长;四是产能释放不及预期,公司提前布局6英寸产能,但产能爬坡过程可能面临技术或管理挑战,导致产能释放不及计划;五是测算误差风险,研报中的财务预测和估值基于一定假设,实际结果可能与预测存在偏差