猜你想问
这份光伏产业周报的核心内容是什么?
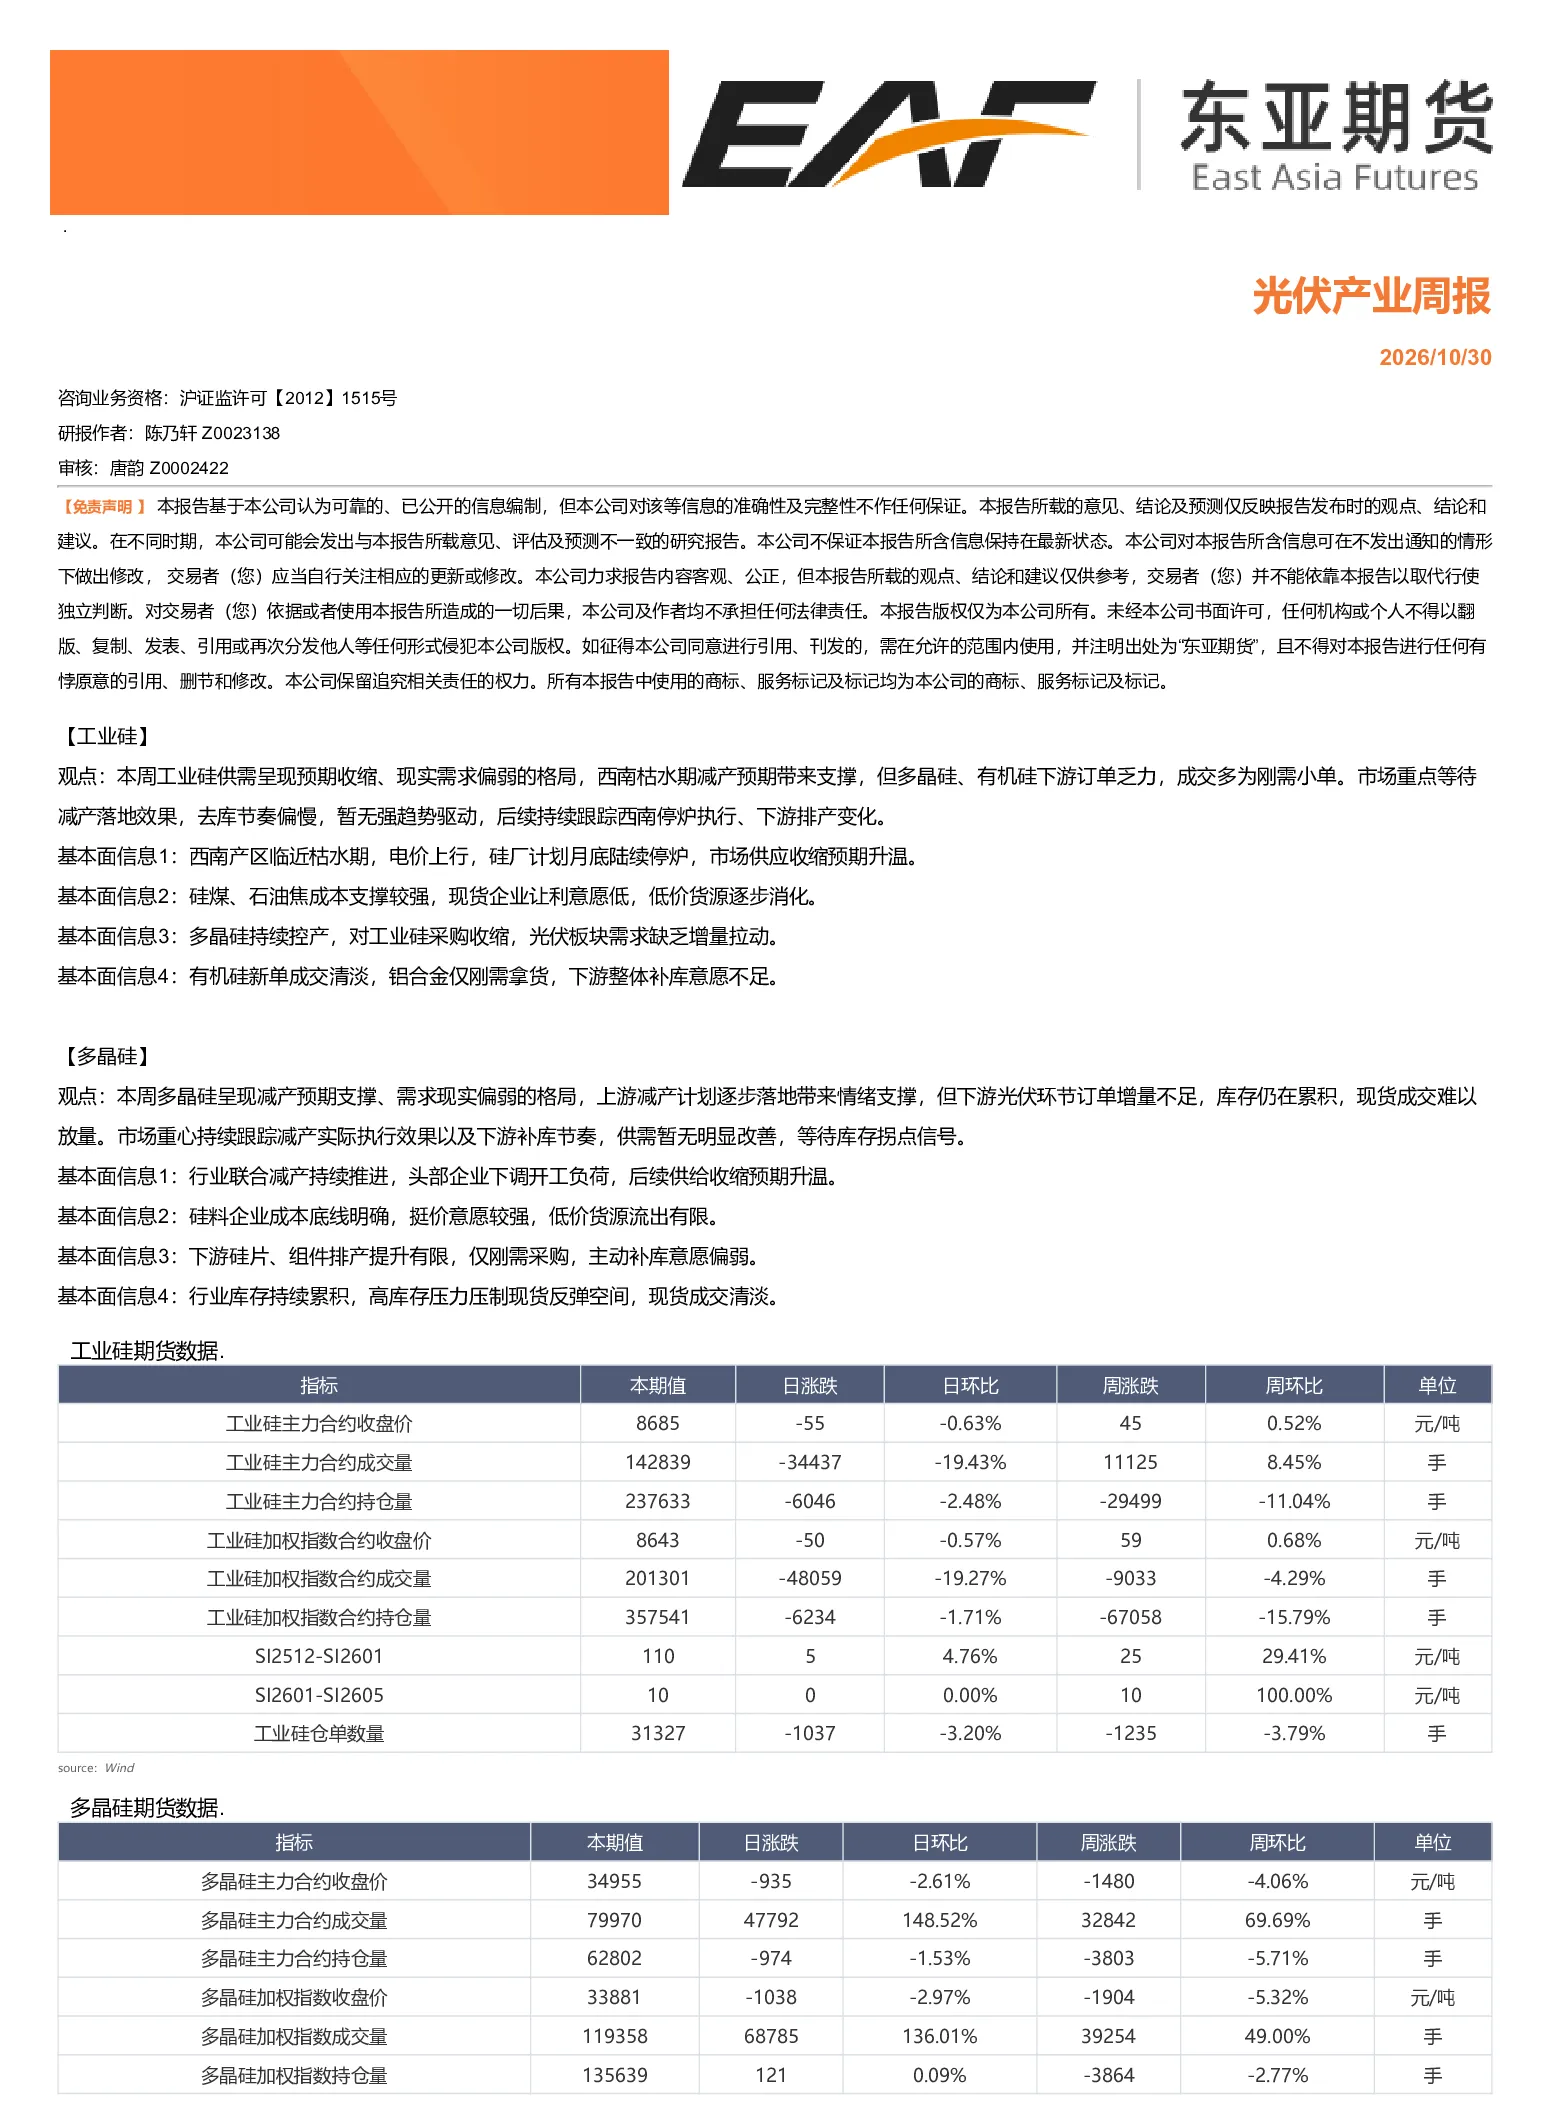
本周工业硅和多晶硅市场均呈现供需偏弱的格局。工业硅方面,西南枯水期减产预期带来支撑,但下游多晶硅、有机硅订单乏力,成交多为刚需小单。多晶硅方面,上游减产计划逐步落地带来情绪支撑,但下游光伏环节订单增量不足,库存仍在累积。市场重点等待减产落地效果及下游补库节奏,供需暂无明显改善,等待库存拐点信号。
光伏产业链未来发展趋势如何?
光伏产业链中游多晶硅和下游硅片、电池片、组件库存持续累积,高库存压力压制利润水平。工业硅方面,西南产区临近枯水期,电价上行,硅厂计划月底陆续停炉,市场供应收缩预期升温。多晶硅行业联合减产持续推进,头部企业下调开工负荷,后续供给收缩预期升温。但下游需求恢复缓慢,整体行业仍处于去库存阶段,未来需持续关注下游补库情况和行业减产执行力度。
研报重点分析了哪些方向?
本报告重点分析了工业硅和多晶硅的基本面情况。工业硅方面,关注西南产区枯水期减产预期、硅煤和石油焦成本支撑、下游多晶硅和有机硅订单情况。多晶硅方面,关注行业减产执行情况、硅料成本底线、下游硅片和组件排产及补库意愿。同时,报告也梳理了光伏产业链中游多晶硅和下游硅片、电池片、组件的库存和利润情况。
当前光伏产业链市场现状如何判断?
当前光伏产业链整体处于供需偏弱状态。工业硅和多晶硅库存持续累积,高库存压力压制行业利润。西南产区枯水期减产预期带来供应收缩预期,但下游需求恢复缓慢,订单增量不足。多晶硅行业虽在联合减产,但实际效果仍需跟踪,下游采购多为刚需。整体行业去库节奏偏慢,暂无强趋势驱动,市场等待库存拐点信号出现。
研报提示了哪些风险?
本报告提示的风险主要集中在供需失衡和库存压力方面。工业硅和多晶硅库存持续累积,高库存可能导致价格承压。下游需求恢复缓慢,光伏板块需求缺乏增量拉动,可能加剧库存压力。西南产区枯水期减产预期存在不确定性,若减产执行力度不及预期,可能影响市场情绪和价格走势。此外,行业成本支撑因素如硅煤、石油焦价格波动也可能对产业链价格产生一定影响。