猜你想问
百威亞太最新業績表現如何?
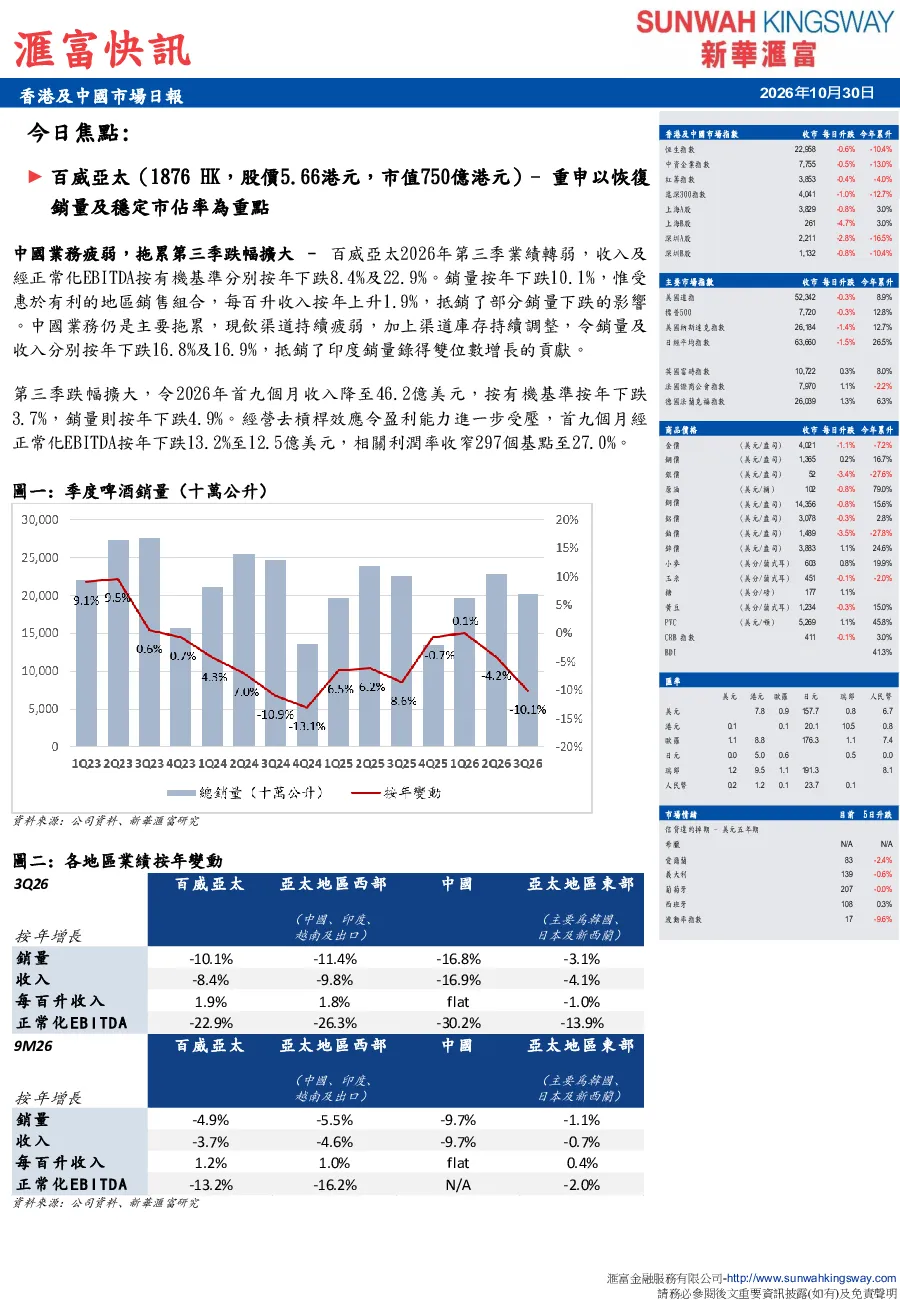
2026年第三季度,百威亞太收入及經正常化EBITDA按有機基準分別下跌8.4%及22.9%,主要受中國業務疲弱拖累。銷量按年下跌10.1%,其中中國現飲渠道持續疲弱,渠道庫存調整導致銷量及收入按年下跌16.8%及16.9%。中國啤酒行業在2026年第三季度持續受壓,9月產量按年下跌7.8%,首九個月產量按年下跌6.0%。居家消費渠道略有改善,但整體經營環境仍困難。
中國啤酒行業發展趨勢怎樣?
中國啤酒行業在2026年第三季度持續受壓,9月產量按年下跌7.8%,首九個月產量按年下跌6.0%。雖然居家消費渠道略有改善,但整體經營環境仍困難,現飲渠道依賴度高,加劇銷量下滑。百威亞太致力於中國市場投資,聚焦品牌高端化、建立更均衡的渠道組合,拓展居家消費及O2O渠道,但整體復甦仍需時間。
百威亞太重點分析方向是什麼?
百威亞太致力於中國市場投資,以恢復銷量及穩定市佔率為目標。公司聚焦品牌高端化、建立更均衡的渠道組合,並拓展居家消費及O2O渠道。居家消費渠道錄得健康增長,O2O渠道在第三季度及首九個月均錄得雙位數增長。但原材料成本壓力預計持續至2026年第四季及2027財年,鋁價上升是包裝成本的主要壓力來源。
目前市場現狀怎樣?
百威亞太2026年第三季度收入及經正常化EBITDA按有機基準分別下跌8.4%及22.9%,銷量按年下跌10.1%。中國現飲渠道持續疲弱,渠道庫存調整導致銷量及收入按年下跌16.8%及16.9%。中國啤酒行業在2026年第三季度持續受壓,9月產量按年下跌7.8%,首九個月產量按年下跌6.0%。居家消費渠道略有改善,但整體經營環境仍困難。
研報有哪些風險提示?
預計2026財年收入將按年下跌中單位數,跌幅收緊但仍不等同於可持續復甦。需求疲弱、庫存持續調整及原材料成本上升將制約短期盈利增長。原材料成本壓力預計持續至2026年第四季及2027財年,鋁價上升是包裝成本的主要壓力來源。管理層優先考慮穩定銷量及市佔率,提價空間有限,利潤率復甦需依靠銷量企穩及成本控制。目前股價相當於16.4倍2026財年預測市盈率,短期上行空間有限。