猜你想问
奥浦迈2026年第三季度报告核心内容有哪些?
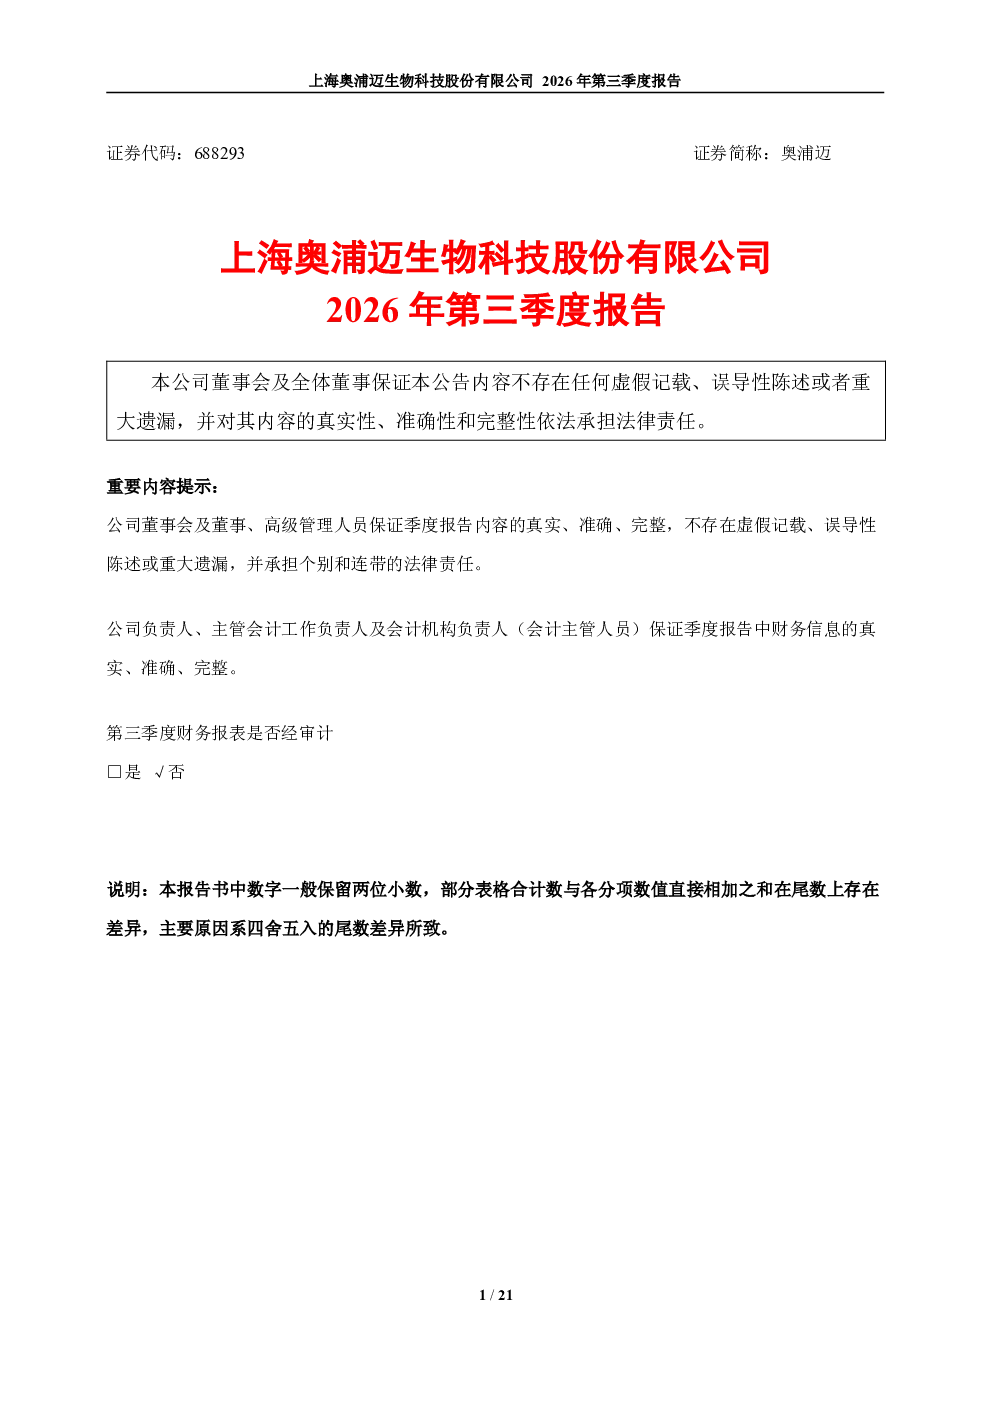
奥浦迈2026年前三季度完成对澎立生物收购,合并报表范围发生重大变化。公司实现营业收入73,874.45万元,同比增长172.07%;归属于母公司所有者净利润4,886.57万元,同比减少1.13%;扣除非经常性损益后净利润10,604.92万元,同比增长183.79%。业务主要分为细胞培养产品、CDMO服务、CRO服务和并购整合业务。
细胞培养产品赛道发展趋势如何?
细胞培养产品业务实现营业收入32,681.74万元,同比增长36.98%,占收入44.24%。公司持续推出新产品,客户认可度提升。新一代高性能目录培养基产品及定制化服务吸引更多新增客户,客户管线数量增加74个,达到401个,同比增长22.63%
奥浦迈报告重点分析了哪些业务板块?
报告重点分析了细胞培养产品、CDMO服务、CRO服务和并购整合业务。其中,细胞培养产品实现营收32,681.74万元,同比增长36.98%;CDMO服务实现营收4,344.61万元,同比增长33.35%;CRO服务相关业务(主要来自澎立生物)贡献收入36,810.77万元,占总收入49.83%
当前医药行业市场现状如何?
奥浦迈CDMO服务业务实现营收4,344.61万元,同比增长33.35%,这反映了行业景气度回暖,推动业务恢复。CRO服务相关业务成为重要增长支柱,显示医药研发外包服务需求持续增长。公司并购整合后,业务结构进一步优化,市场竞争力增强
奥浦迈报告提示了哪些风险?
报告提示商誉减值风险和金融负债公允价值波动风险。商誉需每年进行减值测试,若经营未达预期可能减值。金融负债受股价波动影响,公允价值变动减少利润总额7,545.01万元,可能对利润产生不利影响
你可能感兴趣
奥浦迈:奥浦迈:2026年第一季度报告
财报2026-04-30
奥浦迈:奥浦迈:2024年第三季度报告
财报2024-10-31
奥浦迈:2025年第三季度报告
财报2025-10-30
奥浦迈:奥浦迈:2023年第三季度报告
财报2023-10-31
奥浦迈:奥浦迈:2022年第三季度报告
财报2022-10-27
太阳 奥浦迈 2026年中报业绩公告整理
未知机构2026-08-30
奥浦迈:奥浦迈:2023年第一季度报告
财报2023-04-28
奥浦迈:奥浦迈:2025年第一季度报告
财报2025-04-29
奥浦迈:奥浦迈:2024年第一季度报告
财报2024-04-29
【2025年第一季度报告电话交流会】奥浦迈:投资者关系活动记录表
财报2025-04-29