猜你想问
新钢股份2026年第三季度报告主要披露了哪些内容?
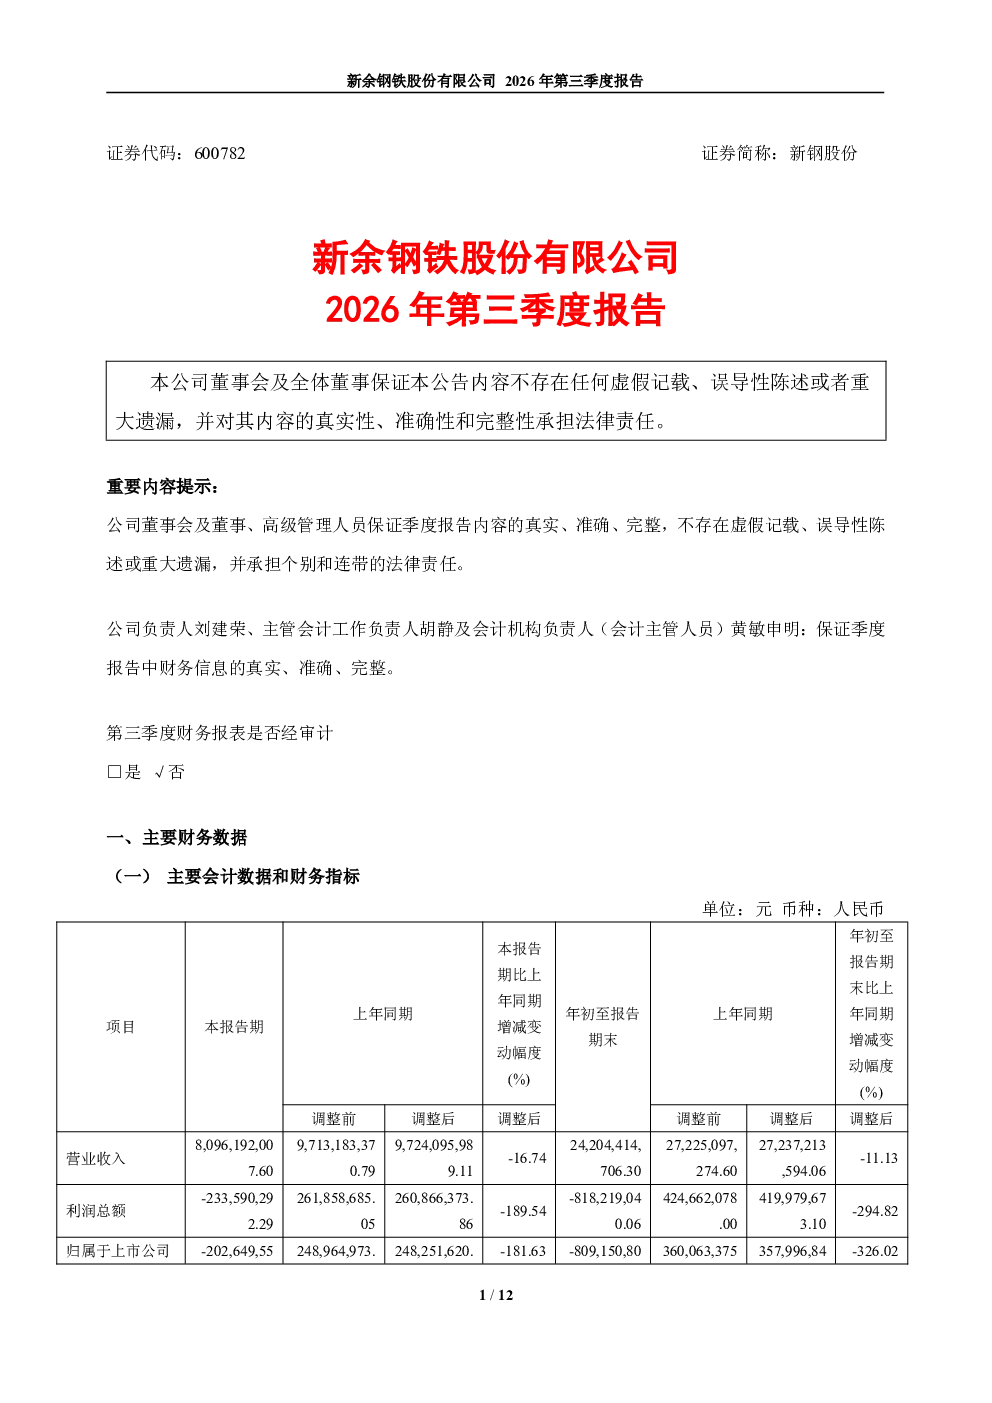
新钢股份2026年第三季度报告披露了主要会计数据和财务指标,但未详细列出具体数据。报告承诺将根据相关规定界定和说明非经常性损益项目及金额,并指出主要会计数据和财务指标的变动情况及原因未详细阐述。此外,报告列出了普通股股东总数及前十名股东持股情况表,但未披露持股5%以上股东参与转融通业务出借股份情况及前十名股东因转融通出借/归还原因导致的变化情况。报告还提醒投资者关注公司报告期经营情况的其他重要信息,但未具体说明。财务报表已审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。合并利润表显示本期发生同一控制下企业合并,被合并方在合并前实现的净利润为-244,271.53元,上期被合并方实现的净利润为-4,723,492.47元。报告未提及2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表情况。
新钢股份所属赛道有哪些发展趋势?
新钢股份所属赛道为钢铁行业,2026年钢铁行业发展趋势需结合宏观经济环境、政策导向及市场需求综合分析。当前,全球经济增长放缓可能导致钢铁需求疲软,同时环保政策趋严将推动行业绿色低碳转型,技术革新如智能化、数字化生产将成为行业竞争关键。国内钢铁行业可能面临产能过剩压力,企业需通过提升产品附加值和拓展新兴应用领域(如新能源、建筑工业化)来寻求差异化竞争优势。供应链整合与国际化布局也可能成为行业发展趋势,企业需关注原材料价格波动及国际市场变化。新钢股份作为行业参与者,需积极适应这些趋势以保持竞争力。
新钢股份2026年第三季度报告重点分析了哪些方向?
新钢股份2026年第三季度报告重点分析了财务状况及股东结构。报告披露了主要会计数据和财务指标,但未详细列出具体数据,也未详细阐述主要会计数据和财务指标的变动情况及原因。报告列出了普通股股东总数及前十名股东持股情况表,但未披露持股5%以上股东参与转融通业务出借股份情况及前十名股东因转融通出借/归还原因导致的变化情况。此外,报告承诺将根据相关规定界定和说明非经常性损益项目及金额。财务报表方面,报告披露了已审计的合并资产负债表、合并利润表和合并现金流量表,并指出本期发生同一控制下企业合并,被合并方在合并前实现的净利润为-244,271.53元,上期被合并方实现的净利润为-4,723,492.47元。报告未提及2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表情况。
当前新钢股份市场现状如何?
当前新钢股份市场现状需结合行业整体及公司经营情况综合判断。钢铁行业面临需求疲软、环保政策趋严及产能过剩等多重挑战,市场竞争激烈。新钢股份2026年第三季度报告显示,本期发生同一控制下企业合并,被合并方在合并前实现的净利润为-244,271.53元,上期被合并方实现的净利润为-4,723,492.47元,表明公司合并后盈利能力有所改善,但仍面临较大经营压力。报告未披露具体财务数据,也未详细阐述主要会计数据和财务指标的变动情况及原因,投资者难以全面评估公司经营状况。此外,报告未披露持股5%以上股东参与转融通业务出借股份情况及前十名股东因转融通出借/归还原因导致的变化情况,投资者需关注公司治理结构及股东变动风险。总体而言,新钢股份市场现状需结合更多信息进行深入分析。
新钢股份2026年第三季度报告有哪些风险提示?
新钢股份2026年第三季度报告存在以下风险提示:首先,报告未披露具体财务数据,也未详细阐述主要会计数据和财务指标的变动情况及原因,投资者难以全面评估公司经营状况。其次,报告承诺将根据相关规定界定和说明非经常性损益项目及金额,但未明确具体内容,可能存在非经常性损益对利润影响较大的风险。第三,报告未披露持股5%以上股东参与转融通业务出借股份情况及前十名股东因转融通出借/归还原因导致的变化情况,投资者需关注公司治理结构及股东变动风险。第四,财务报表显示本期发生同一控制下企业合并,被合并方在合并前实现的净利润为-244,271.53元,上期被合并方实现的净利润为-4,723,492.47元,表明公司合并后盈利能力仍面临较大压力。最后,报告未提及2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表情况,可能存在会计政策变动带来的风险。投资者需关注这些风险提示,谨慎评估投资决策。