猜你想问
南钢股份2026年第三季度报告核心内容有哪些?
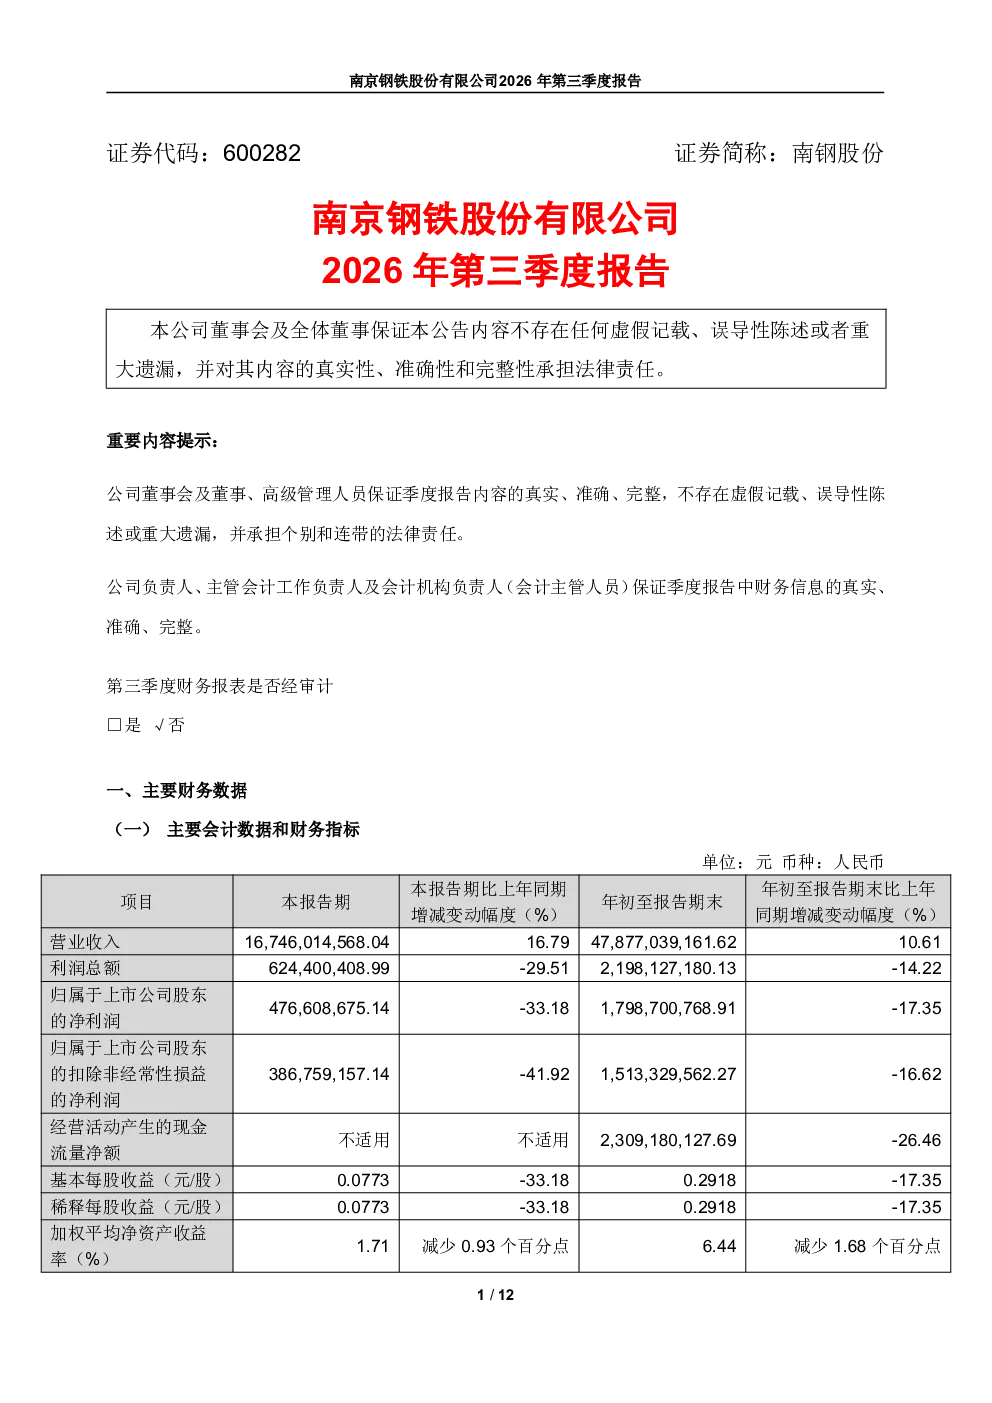
2026年前三季度,南钢股份实现营业收入478.77亿元,同比增长10.61%;利润总额21.98亿元,同比减少14.22%;归属于上市公司股东的净利润17.99亿元,同比减少17.35%。钢材产量722.20万吨,同比增长3.93%,销量716.64万吨,同比增长4.56%。海外焦炭项目扭亏为盈,印尼焦炭产量和销量均实现增长。全资子公司安徽金安矿业有限公司经营稳健,铁精粉产量和销量稳定,范桥铁矿探矿权完成探转采。
钢材行业2026年发展趋势如何?
2026年前三季度,国内生产总值同比增长4.6%,钢材产量同比下降2.0%,钢材价格指数均值下降1.63%。主要原燃料价格铁矿石、焦煤上涨,废钢价格下降。行业整体面临成本压力,但南钢股份通过海外焦炭项目扭亏为盈等举措积极应对。国内经济增速放缓对钢材需求形成制约,但行业整合加速,头部企业竞争力增强。
南钢股份报告重点分析了哪些方面?
报告重点分析了南钢股份的财务表现、经营情况及行业动态。财务方面,营收增长但利润下滑,需关注成本控制及盈利能力。经营方面,产量销量稳步增长,海外焦炭项目及子公司经营稳健,显示多元化发展成效。行业方面,钢材价格承压,但南钢通过资源整合和项目推进提升抗风险能力。
当前钢材市场现状如何判断?
当前钢材市场面临需求收缩和成本上升的双重压力。国内经济增速放缓导致钢材需求疲软,产量下降但价格指数回落。同时,铁矿石、焦煤等原燃料价格上涨,挤压企业利润空间。南钢股份通过海外焦炭项目等举措部分缓解成本压力,但行业整体仍需应对价格波动和需求疲软的挑战。
南钢股份研报存在哪些风险提示?
南钢股份面临的主要风险包括:钢材价格波动风险,原材料成本上涨压力,宏观经济下行风险,以及控股股东权益变动带来的不确定性。南钢集团拟吸收合并南京钢联,此次吸收合并尚需履行相关法律程序,存在不确定性。此外,前10名股东因转融通出借/归还导致变化,需关注大股东行为对股价的潜在影响。
你可能感兴趣
南钢股份:南京钢铁股份有限公司2026年第一季度报告
财报2026-04-23
南钢股份:南京钢铁股份有限公司2024年第三季度报告
财报2024-10-26
南钢股份:南钢股份2003年第三季度报告
财报2003-10-29
南钢股份:2006年第三季度报告更正公告
财报2006-10-31
南钢股份:2012年第三季度报告
财报2012-10-31
南钢股份:2020年第三季度报告
财报2020-10-30
南钢股份:南钢股份2002年第三季度报告
财报2002-10-30
南钢股份:2013年第三季度报告
财报2013-10-31
南钢股份:2007年第三季度报告
财报2007-10-29
南钢股份:南钢股份2005年第三季度报告
财报2005-10-27