猜你想问
洪田股份2026年第三季度报告核心内容是什么?
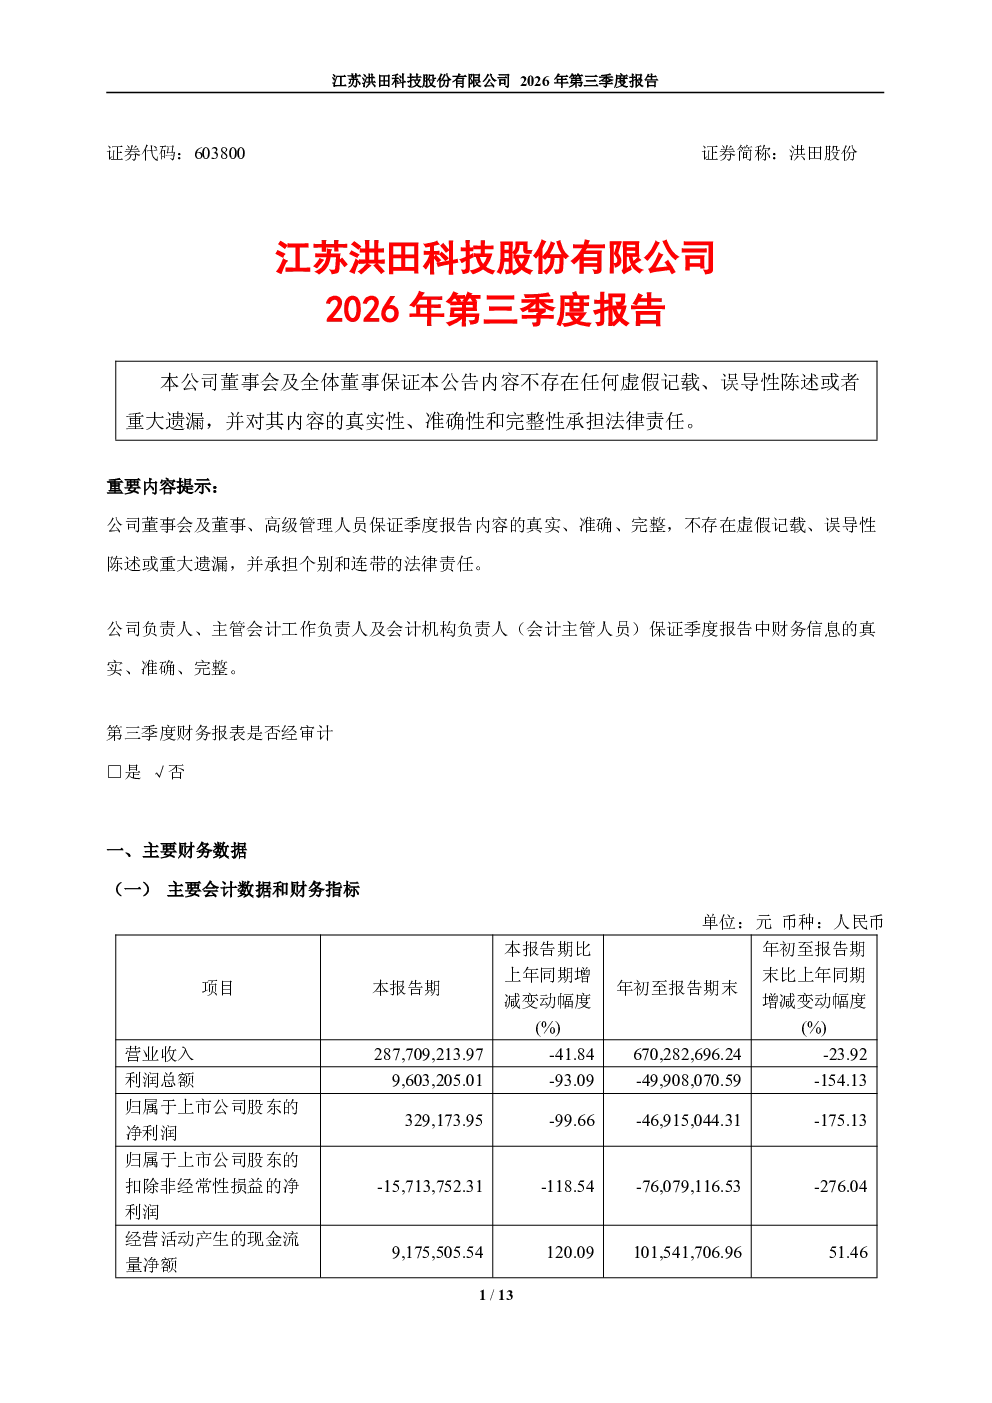
江苏洪田科技股份有限公司2026年第三季度报告显示,公司经营状况出现显著下滑。主要财务数据方面,营业收入较上年同期下降41.84%,利润总额下降93.09%,归属于上市公司股东的净利润下降99.66%。扣除非经常性损益后,净利润更是大幅下降118.54%。尽管如此,经营活动产生的现金流量净额较上年同期增长120.09%,主要得益于铜箔及PCB行业景气度回升,公司订单增加。股东信息方面,科云新材料有限公司持股比例最高,为28.00%。报告期内,公司通过非同一控制下新增合并东莞速远及国兴智能等2家公司主体,以及控股子公司洪田科技合同预收款增加,导致总资产增长45.43%。
铜箔及PCB行业发展趋势如何?
铜箔及PCB行业景气度回升,为洪田股份带来订单增加,推动公司经营活动产生的现金流量净额增长120.09%。这反映了行业需求回暖,市场对高性能铜箔和PCB产品的需求持续提升,为相关企业带来发展机遇。未来行业增长潜力取决于技术进步、下游应用拓展以及产业链协同发展等因素,目前行业整体呈现积极态势。
报告重点分析了哪些方向?
报告重点分析了洪田股份的财务表现、现金流状况及业务扩张策略。财务数据显示公司盈利能力大幅下降,但现金流有所改善,主要得益于行业景气度回升带来的订单增加。此外,报告还关注公司通过并购扩张业务规模,新增合并东莞速远及国兴智能等公司主体,以及控股子公司洪田科技合同预收款增加,导致总资产增长45.43%。这些举措反映了公司在寻求新的增长点。
当前市场对洪田股份的判断是什么?
当前市场对洪田股份的判断显示公司面临盈利能力大幅下降的挑战,但现金流状况有所改善,且通过并购扩张业务规模。尽管营业收入、利润总额和净利润均出现显著下滑,但经营活动产生的现金流量净额增长120.09%,表明公司具备一定的抗风险能力。同时,公司通过并购扩张业务规模,为未来发展奠定基础,市场对其长期发展持谨慎观察态度。
洪田股份报告存在哪些风险提示?
洪田股份报告提示的风险主要包括盈利能力大幅下降、市场竞争加剧以及并购整合风险。公司营业收入和净利润大幅下滑,若行业景气度未能持续回升,可能影响公司盈利能力恢复。同时,铜箔及PCB行业竞争激烈,公司需提升技术水平和产品竞争力。此外,并购扩张过程中可能面临整合风险,需关注新合并公司业务协同及文化融合问题,确保并购效果符合预期。