猜你想问
新农开发2026年第三季度报告核心内容有哪些?
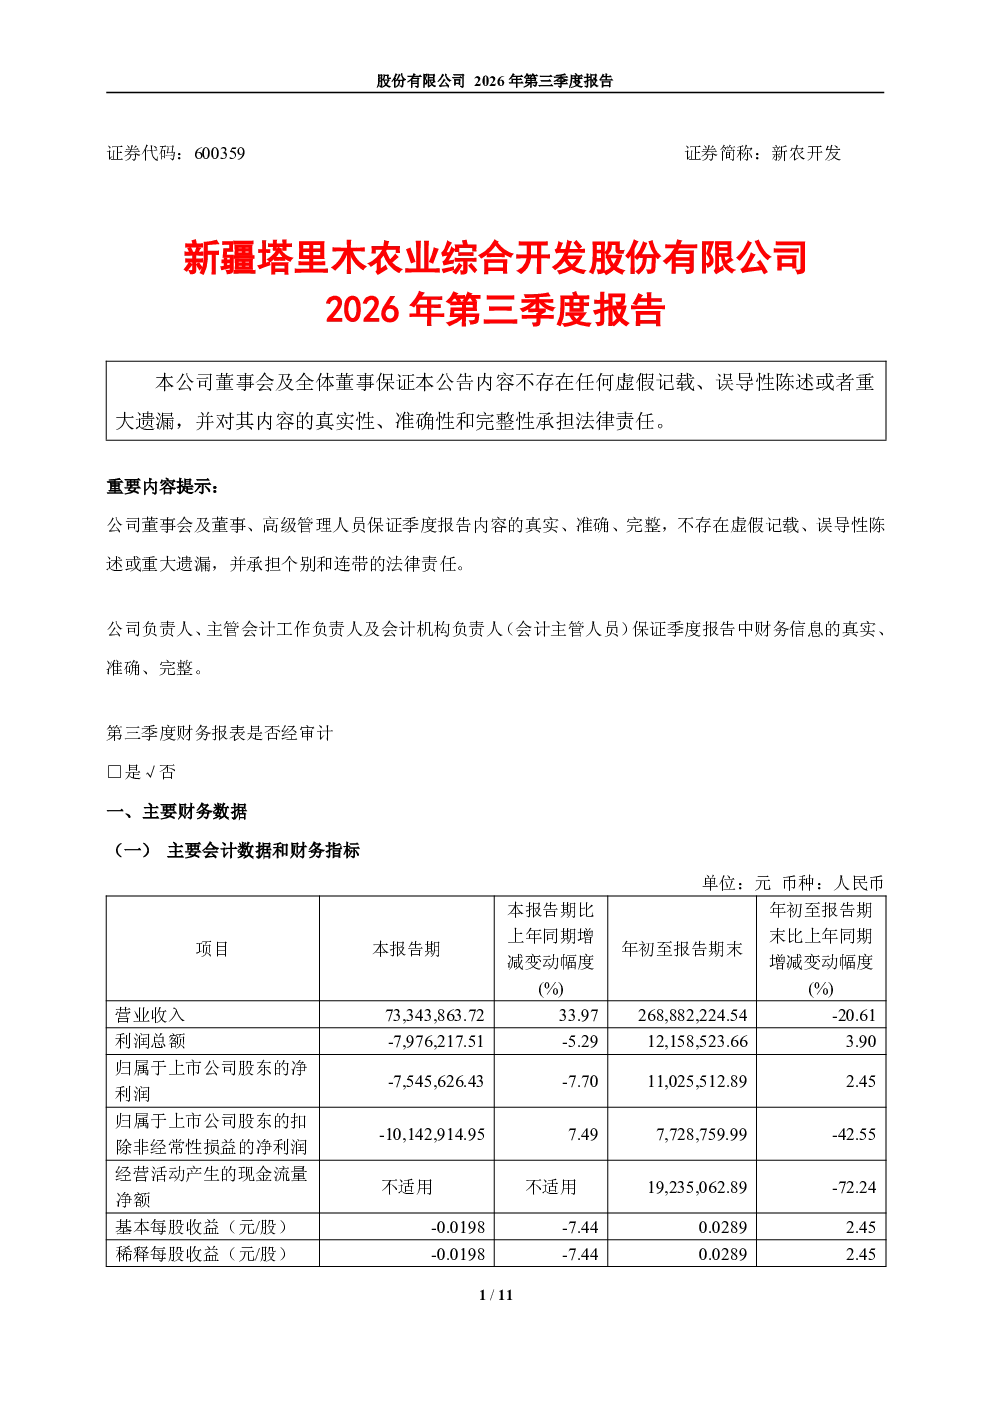
报告显示,新农开发本报告期营业收入同比增长33.97%,但年初至报告期末累计下降20.61%。主要得益于粮种、小麦销量增加,但本期主要产品销量下降。利润总额本报告期为3.90%,年初至报告期末累计增长12.16%,但扣除非经常性损益后累计下降42.55%。净利润表现稳定,本报告期和年初至报告期末均为2.45%,但扣除非经常性损益后累计下降42.55%。经营活动现金流量净额年初至报告期末为-72.24%,加权平均净资产收益率为-1.20%(本报告期末)和1.61%(年初至报告期末)。
新农开发所处赛道行业发展趋势如何?
新农开发所处农业赛道,近年来政策持续支持农业现代化和粮食安全。粮种、小麦销量增加反映市场需求稳定,但主要产品销量下降提示需关注产品结构调整。行业层面,技术进步和消费升级推动农产品加工业转型升级,但成本上升和市场竞争加剧对利润空间形成压力。未来需关注农业科技投入和品牌建设,以提升产品附加值和市场竞争力。
新农开发报告重点分析了哪些方向?
报告重点分析了营收增长与利润下滑的背离问题,揭示粮种、小麦销量增加未能完全弥补主要产品销量下降的影响。财务报表显示资产负债率稳定,但经营活动现金流为负,提示需加强应收账款管理。股东信息显示新疆塔里木农垦集团有限公司为最大股东,高盛等境外法人持股比例较低,股权结构相对集中。
新农开发当前市场现状如何?
新农开发当前市场现状表现为营收增长但利润承压,粮种、小麦等基础业务表现良好,但核心产品面临销量和毛利双降挑战。经营活动现金流为负,反映销售回款和成本控制存在隐忧。资产负债表显示公司资产规模较大,但净资产收益率波动明显,需关注资产运营效率。
新农开发研报有哪些风险提示?
研报提示的主要风险包括:1)主要产品销量和毛利下降,可能影响未来盈利能力;2)经营活动现金流持续为负,需警惕资金链压力;3)行业竞争加剧和成本上升,可能压缩利润空间;4)投资活动现金流出较大,需关注投资项目的回报率。此外,宏观经济波动和政策变化也可能对公司经营产生影响。