猜你想问
这份研报主要讲了什么内容?
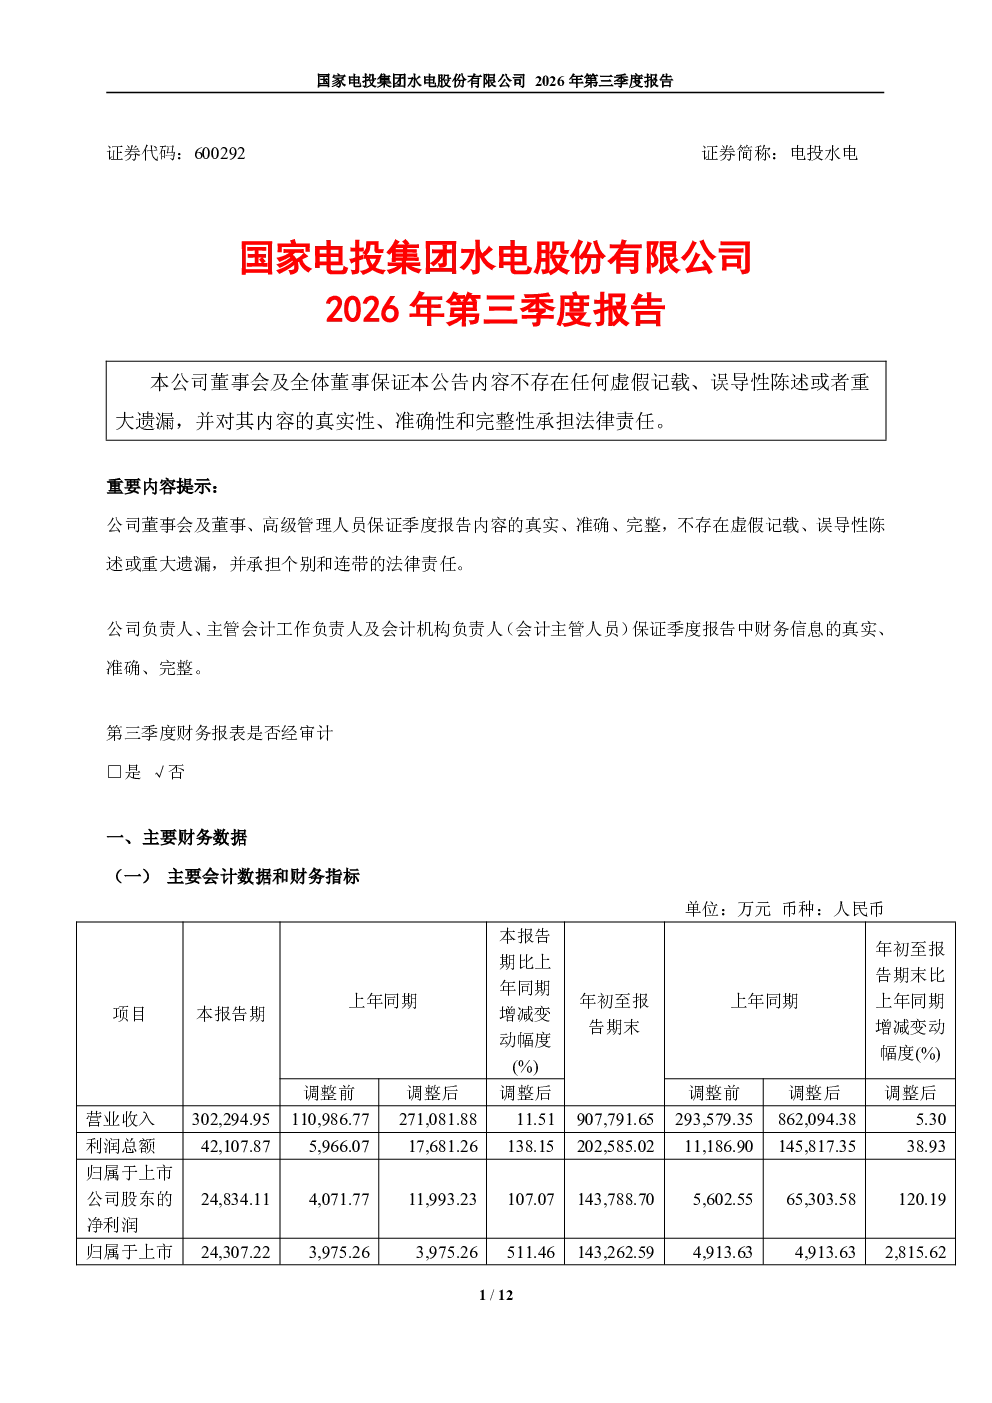
这份研报详细分析了电投水电2026年第三季度的财务表现,包括营业收入、利润总额、净利润等关键财务数据。报告显示,本报告期营业收入302.29亿元,同比增长11.51%;利润总额42.11亿元,同比增长138.15%;归属于上市公司股东的净利润24.83亿元,同比增长107.07%。这些增长主要得益于公司水电来水好于同期,带动电量增加,从而提升了水电利润。此外,报告还披露了公司股东信息、重大资产重组配套资金募集、催化剂业务合作等关键事项。
水电行业发展趋势如何?
水电行业的发展趋势受水资源分布、能源政策及市场需求等多重因素影响。随着全球对清洁能源的需求持续增长,水电作为可再生能源的重要组成部分,其发展前景广阔。然而,水电项目通常投资规模大、建设周期长,且受地域限制。未来,水电行业将更加注重生态环境保护与可持续发展,技术创新(如抽水蓄能)也将推动行业转型升级。中国作为水电资源大国,政策支持与市场需求为水电行业发展提供了良好基础。
研报重点分析了哪些方面?
研报重点分析了电投水电的财务数据及其变动原因。报告显示,公司利润总额和净利润大幅增长,主要源于水电来水情况优于同期,带动电量增加。扣除非经常性损益后净利润增幅显著,反映了公司正常生产经营能力的提升。此外,报告还关注了公司股东结构,前十大股东包括中国电力国际发展有限公司等知名企业,股权结构相对稳定。公司近期完成的重大资产重组配套资金募集,也为未来发展提供了资金保障。
当前水电市场状况如何?
当前水电市场呈现稳步发展态势,但区域发展不平衡问题较为突出。中国水电资源主要集中在西南地区,这些地区的水电开发程度较高,而其他地区仍有较大开发潜力。随着技术进步和环保要求提高,新建水电项目面临更多挑战,但现有水电站的运营效益普遍较好。政策层面,国家持续鼓励清洁能源发展,水电作为基础能源,其战略地位稳固。市场竞争方面,大型水电企业凭借规模优势占据主导地位,但中小型水电企业也在细分市场中寻求发展机会。
研报提示了哪些风险?
研报提示的主要风险包括:一是水电发电量受来水影响较大,极端天气或气候变化可能导致来水不及预期,影响公司业绩稳定性。二是水电项目建设周期长、投资大,面临较高的资金压力和融资风险。三是环保政策趋严,可能增加水电项目建设和运营的成本。四是市场竞争加剧,可能导致电价下降或市场份额被挤压。此外,公司合并子公司带来的非经常性损益波动,也可能影响净利润的稳定性。