猜你想问
这份报告的主要财务数据有哪些?
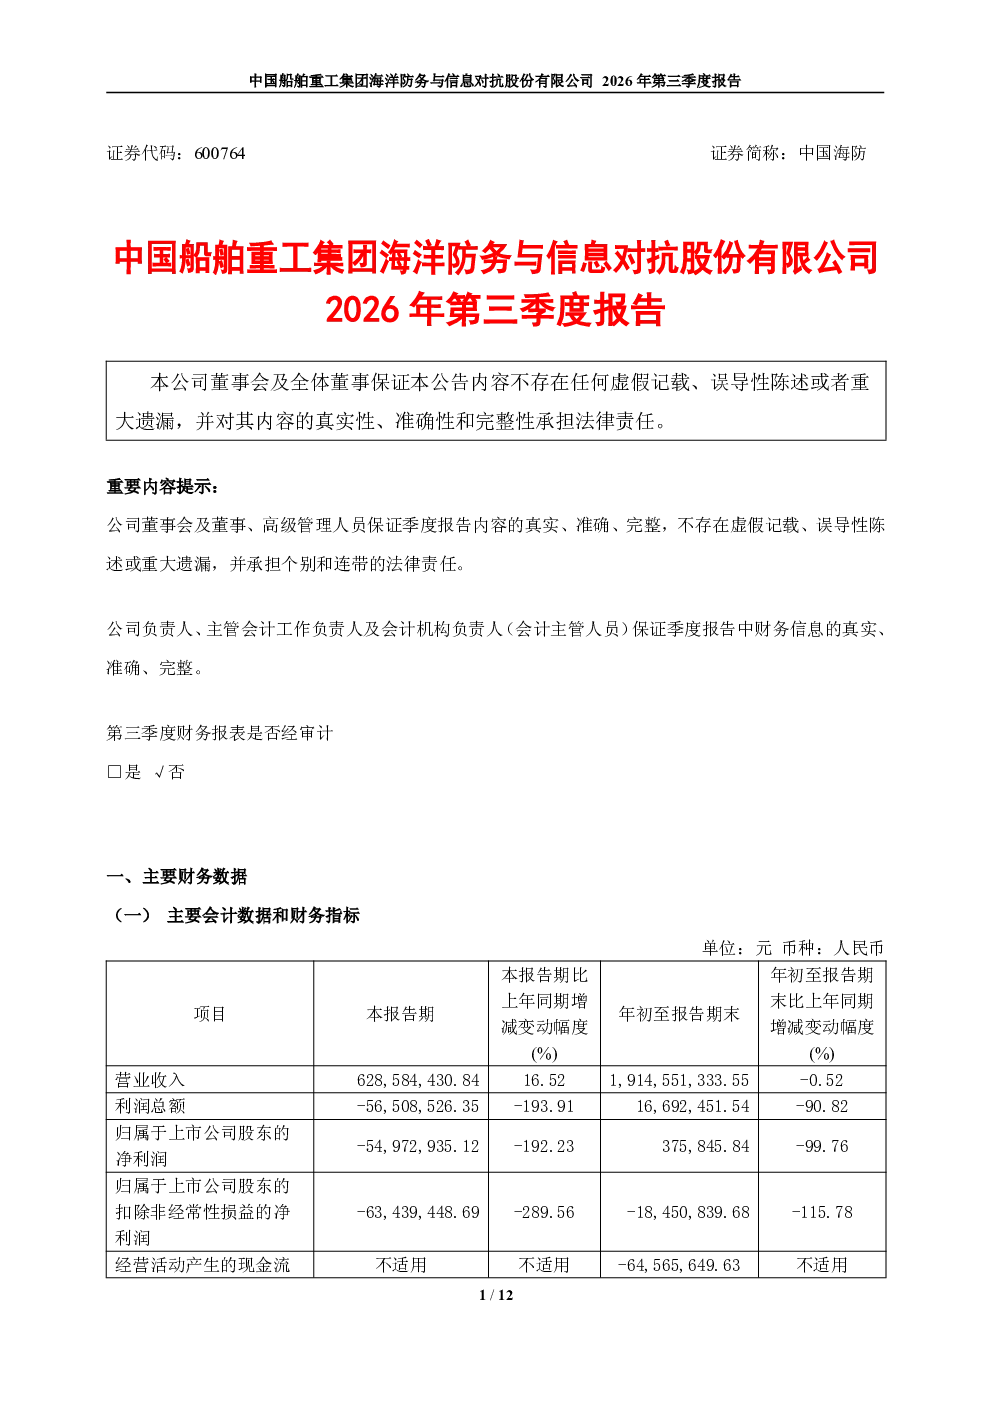
本报告期中国海防营业收入6.29亿元,同比增长16.52%;年初至报告期末营业收入19.15亿元,同比下降0.52%。利润总额本报告期为-56.51万元,同比下降193.91%;年初至报告期末为16.69万元,同比下降90.82%。净利润本报告期为-54.97万元,同比下降192.23%;年初至报告期末为37.58万元,同比下降99.76%。毛利率本报告期为13.94%,同比下降22.66个百分点;年初至报告期末为25.14%,同比下降10.54个百分点。总资产本报告期末为117.94亿元,同比下降0.50%;所有者权益本报告期末为82.13亿元,同比增长0.46%。非经常性损益合计年初至报告期末为18.83亿元,本期为8.47亿元。这些数据表明公司盈利能力大幅下滑,主要受毛利率下降影响。
中国海防所属行业的发展趋势如何?
中国海防所属行业为国防军工,目前国家持续加强国防建设,军工行业整体受益于政策支持和需求增长。但行业内部竞争激烈,技术更新换代快,企业需要不断提升研发能力和产品竞争力。中国海防作为军工企业,需关注国家军费预算、军工集团改革以及国际军事形势变化,这些因素将直接影响行业发展趋势。未来几年,军工行业预计仍将保持稳定增长,但企业分化将加剧。
报告重点分析了哪些方面?
报告重点分析了中国海防的财务状况和股权结构。财务方面,报告揭示了公司利润总额、净利润、毛利率等核心指标的大幅下降,主要原因是营业毛利率下降导致。公司本报告期及年初至报告期末经营业绩出现大幅下滑,需要关注成本控制和经营效率提升。股权结构方面,报告显示公司前十大股东主要为中船重工集团及其下属单位,持股比例合计98.3%,股权结构高度集中。此外,中船重工集团、七一五研究所、七一六研究所、七二六研究所、杰瑞集团、中船投资构成一致行动关系,公司实际控制人稳定。
当前中国海防的市场现状如何?
当前中国海防面临经营业绩大幅下滑的市场现状。本报告期及年初至报告期末,公司营业收入虽然同比增长,但整体营业收入和净利润均出现下降趋势。毛利率的大幅下滑是导致盈利能力下降的主要原因,公司需要采取措施提升产品附加值和成本控制能力。资产负债表显示公司流动负债较高,现金流状况不佳,需关注短期偿债压力。此外,公司主要依赖中船重工集团等国有单位,市场地位稳固,但需警惕军工行业政策变化带来的不确定性。
投资中国海防存在哪些风险?
投资中国海防需关注多项风险。首先,公司经营业绩大幅下滑,盈利能力持续恶化,毛利率下降趋势明显,未来业绩改善存在不确定性。其次,公司现金流状况不佳,经营活动现金流净额为负,短期偿债压力较大。再次,公司高度依赖中船重工集团等国有单位,存在政策风险和行业周期风险。此外,军工行业竞争激烈,技术更新换代快,公司需持续加大研发投入以保持竞争力,否则可能面临市场份额下降的风险。最后,宏观经济环境和国际军事形势变化也可能对公司经营产生影响。