猜你想问
可川科技2026年第三季度报告核心内容有哪些?
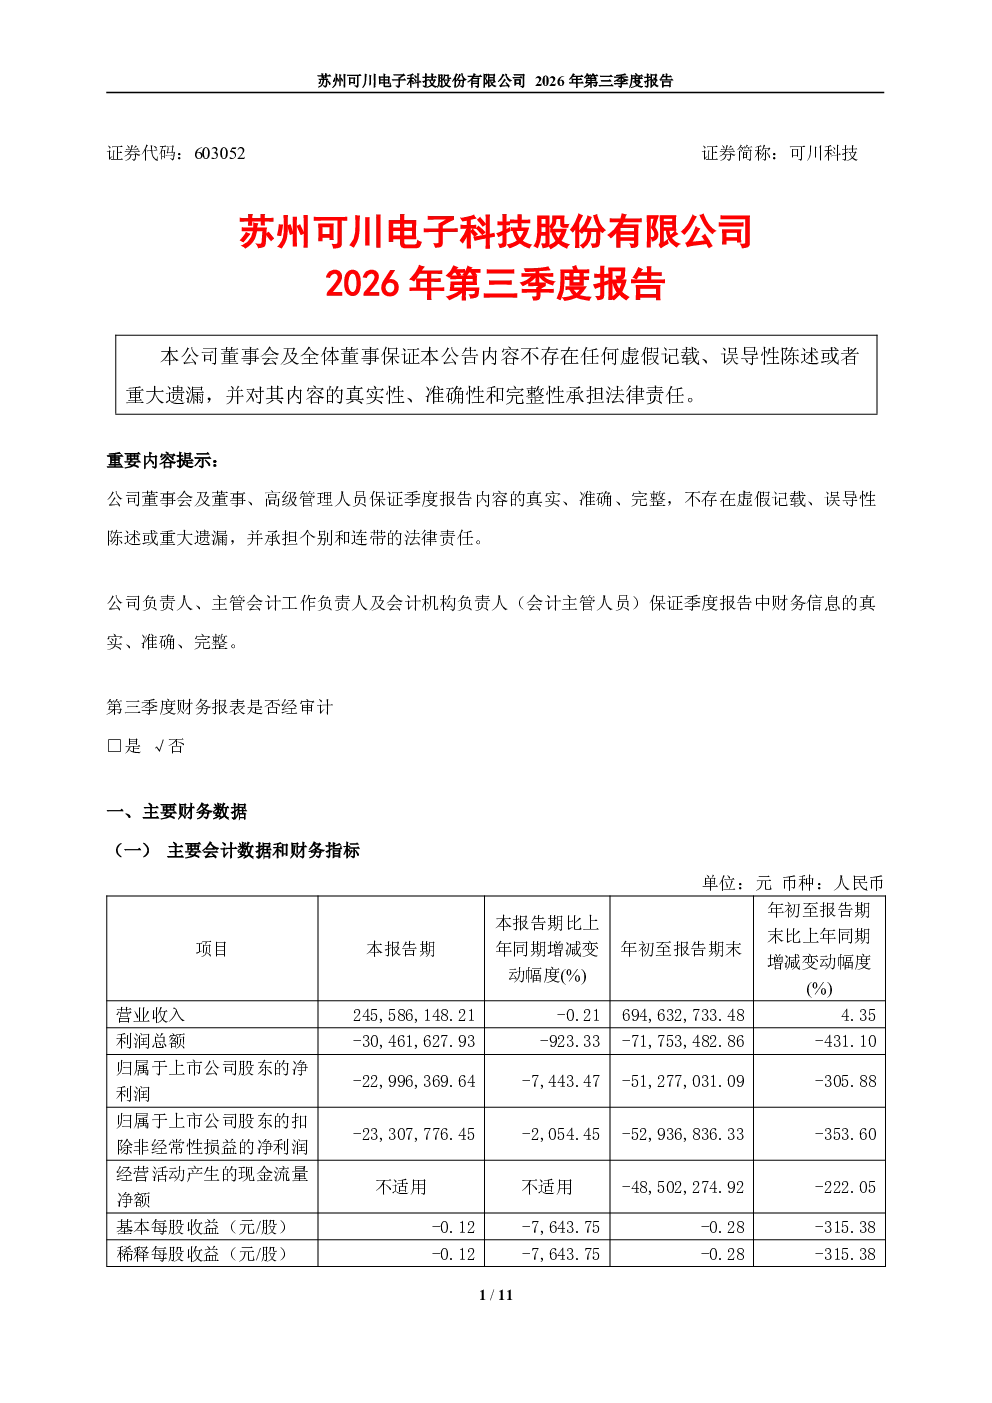
该报告显示主要会计数据和财务指标未披露具体数值,非经常性损益项目不适用。利润总额、净利润、扣非净利润及每股收益下降,主要原因是主业毛利率下滑,销量增长但价格下跌,成本上涨超过营收增量;折旧费用增加,新建产能转固导致摊销增加;新业务高额投入,研发、薪酬等费用持续增加;其他因素包括理财收益下降、汇兑损失、存货及资产减值计提。经营活动产生的现金流量净额变动原因包括新项目研发投入增加、原材料及存货占用资金上涨、人工及制造费用增加、原材料价格上涨导致上游付款增加。
可川科技所处赛道/行业发展趋势如何?
可川科技涉及新能源电池、消费电子产业链,报告显示行业竞争加剧,头部客户压价降本。公司主业功能性器件毛利下降,反映行业价格竞争激烈。同时,公司积极布局锂电新型复合材料、硅光芯片等新业务,但处于客户验证阶段暂无营收回报,体现行业技术迭代和新赛道开拓的挑战性。原材料价格波动及人工成本上升是行业普遍压力,公司成本上涨超过营收增量,反映行业整体盈利空间受挤压。
可川科技报告重点分析了哪些方向?
报告重点分析了公司利润下滑的原因,包括主业毛利率下滑、折旧费用增加、新业务高额投入及其他因素。具体表现为销量增长但价格下跌导致成本上涨超过营收增量,新建产能转固增加折旧摊销,锂电新材料、硅光芯片等新业务投入期间费用增加,以及理财收益下降、汇兑损失、存货减值等。此外,报告还提及经营活动现金流受新项目投入、存货占用、费用增加及原材料价格上涨等因素影响。
可川科技当前市场现状如何判断?
从报告看,可川科技面临主业盈利能力下降的市场压力,毛利率下滑反映行业竞争加剧和成本上升。公司积极拓展新业务,但新项目尚未产生营收回报,体现市场对新业务模式的验证期。原材料价格波动及汇率变动对公司经营产生直接负面影响,显示市场环境不确定性增加。股东信息未披露,也限制了对市场估值和股东结构的判断。综合来看,公司短期盈利承压,长期发展依赖于新业务突破和成本控制。
可川科技研报有哪些风险提示?
报告风险提示包括:主业毛利率下滑可能导致持续盈利能力下降,尤其在新能源电池、消费电子行业竞争加剧背景下;新业务高额投入尚未产生回报,存在项目失败或市场拓展不及预期的风险;原材料价格波动及人工成本上升压缩盈利空间;经营活动现金流受多因素影响,可能存在资金链压力;财务报表未经审计,数据准确性需谨慎对待;股东信息不透明,无法评估股权结构变化风险。这些因素均可能对公司未来经营和财务状况产生不利影响。