猜你想问
三棵树2026年第三季度报告核心内容有哪些?
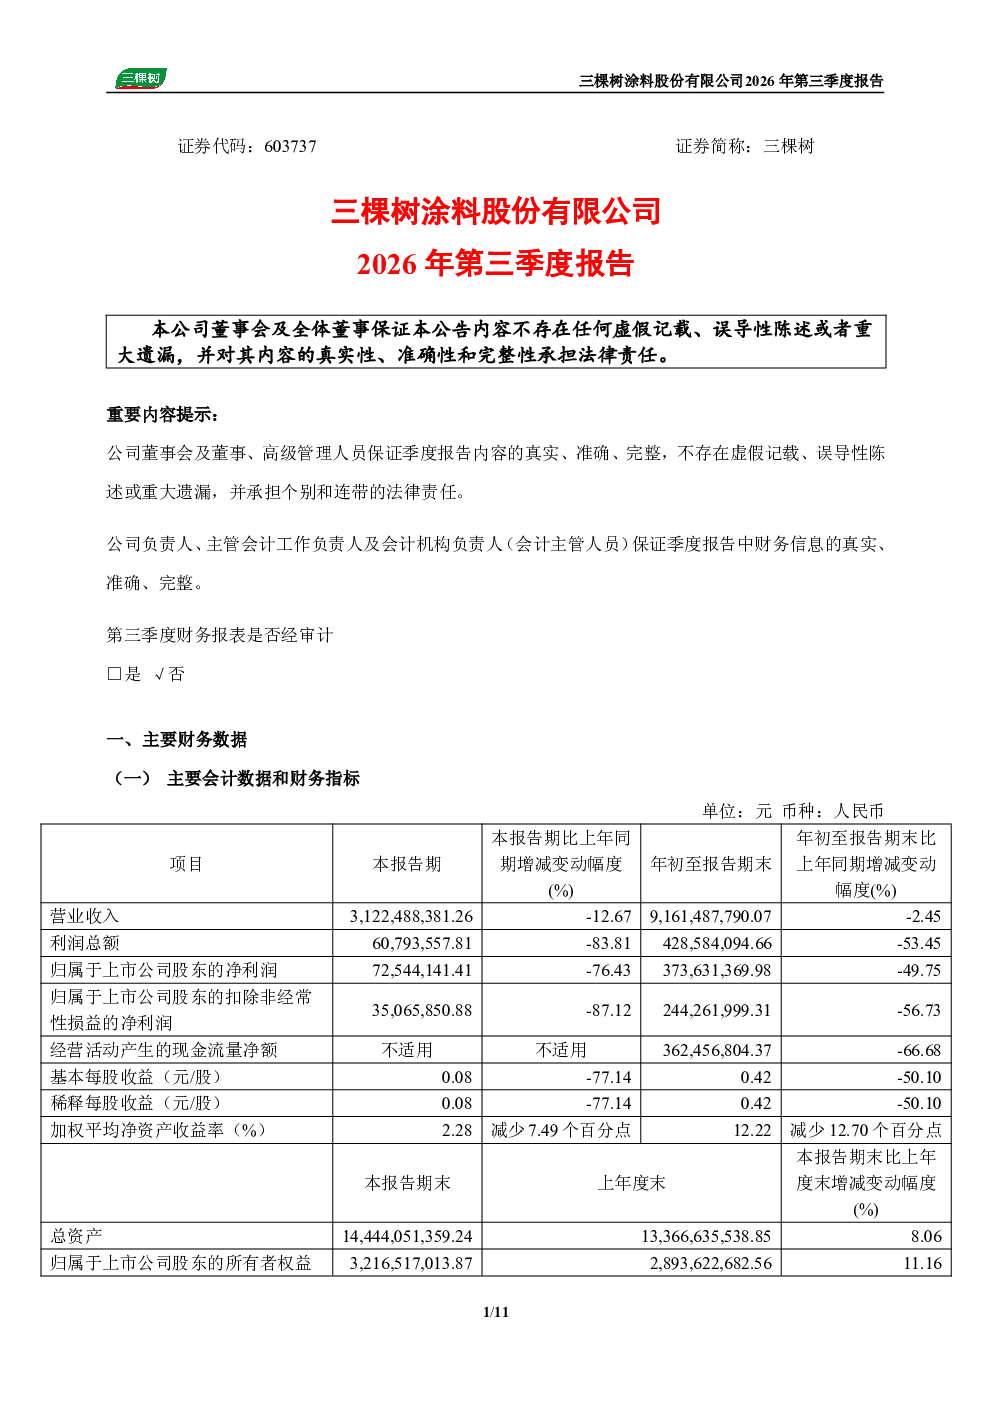
三棵树2026年第三季度报告显示,公司董事会及全体董事保证公告内容的真实性、准确性和完整性,不存在虚假记载、误导性陈述或重大遗漏。报告确认了季度报告的合规性,但未提及第三季度财务报表是否经审计。主要财务数据部分包括主要会计数据和财务指标、非经常性损益项目及金额,但具体数据未在文本中展示。股东信息部分表明,前10名股东及前10名无限售流通股股东因转融通出借/归还原因导致较上期发生变化,但未提供具体股东名单及变动细节。季度财务报表部分说明审计意见类型不适用,提供了合并资产负债表、合并利润表和合并现金流量表,但具体数据未在文本中展示,并明确指出2026年起首次执行新会计准则涉及调整首次执行当年年初的财务报表。报告由三棵树涂料股份有限公司董事会于2026年10月31日发布。
涂料行业发展趋势如何?
涂料行业发展趋势受宏观经济、房地产、建筑业及下游产业需求影响。当前,环保政策趋严推动行业向绿色化、高性能化方向发展,智能化生产和技术创新成为企业竞争关键。数字化转型加速,新材料研发如水性涂料、低VOC产品受到市场青睐。市场竞争格局持续优化,头部企业通过品牌、技术、渠道优势巩固市场地位,但细分领域仍存在较多机会。行业整体面临原材料成本波动、环保标准提升等挑战,企业需加强研发投入和成本控制能力,以适应市场变化。
三棵树2026年第三季度报告重点分析了哪些方向?
三棵树2026年第三季度报告重点分析了公司合规经营情况、财务数据框架及报告发布机制。报告确认了季度报告的合规性,并强调公司负责人及相关负责人对财务信息真实性的保证。主要财务数据部分虽未展示具体指标,但提及了主要会计数据和财务指标、非经常性损益项目,暗示公司关注核心盈利能力及非经常性因素影响。股东信息部分披露了前十大股东变动情况,但未提供具体名单,可能反映公司股权结构或融资活动的动态变化。此外,报告明确指出2026年起执行新会计准则对财务报表的影响,显示公司关注会计政策变化对财务表现的影响。
当前涂料市场现状如何?
当前涂料市场呈现结构性分化态势,一方面,受房地产调控及经济周期影响,传统建筑涂料需求增速放缓,但精装房、旧房翻新带来稳定需求。另一方面,工业涂料、新能源汽车涂料等新兴领域增长迅速,成为行业增长新动力。市场竞争方面,头部企业凭借规模和技术优势占据主导地位,但中小企业通过差异化定位仍能生存发展。原材料成本波动是行业普遍面临的挑战,环保政策趋严促使企业加速绿色转型。数字化转型和智能制造成为企业提升效率、降低成本的重要手段,行业整体处于转型升级的关键时期。
三棵树2026年第三季度报告有哪些风险提示?
三棵树2026年第三季度报告未明确提及需提醒投资者关注的公司报告期经营情况的其他重要信息,但可从报告细节中推断潜在风险。首先,报告未提及第三季度财务报表是否经审计,可能存在财务信息透明度风险。其次,主要财务数据未展示具体数值,可能影响投资者对公司真实经营状况的判断。再次,前十大股东变动虽未披露具体名单,但转融通出借/归还原因可能涉及公司资金链或股权结构的不稳定性。此外,新会计准则的执行可能对公司财务报表产生调整影响,需关注其对盈利能力及财务指标的具体影响程度。环保政策趋严也可能增加企业合规成本,需持续关注相关政策变化对公司经营的影响。