猜你想问
美国三季度GDP数据超预期说明了什么?
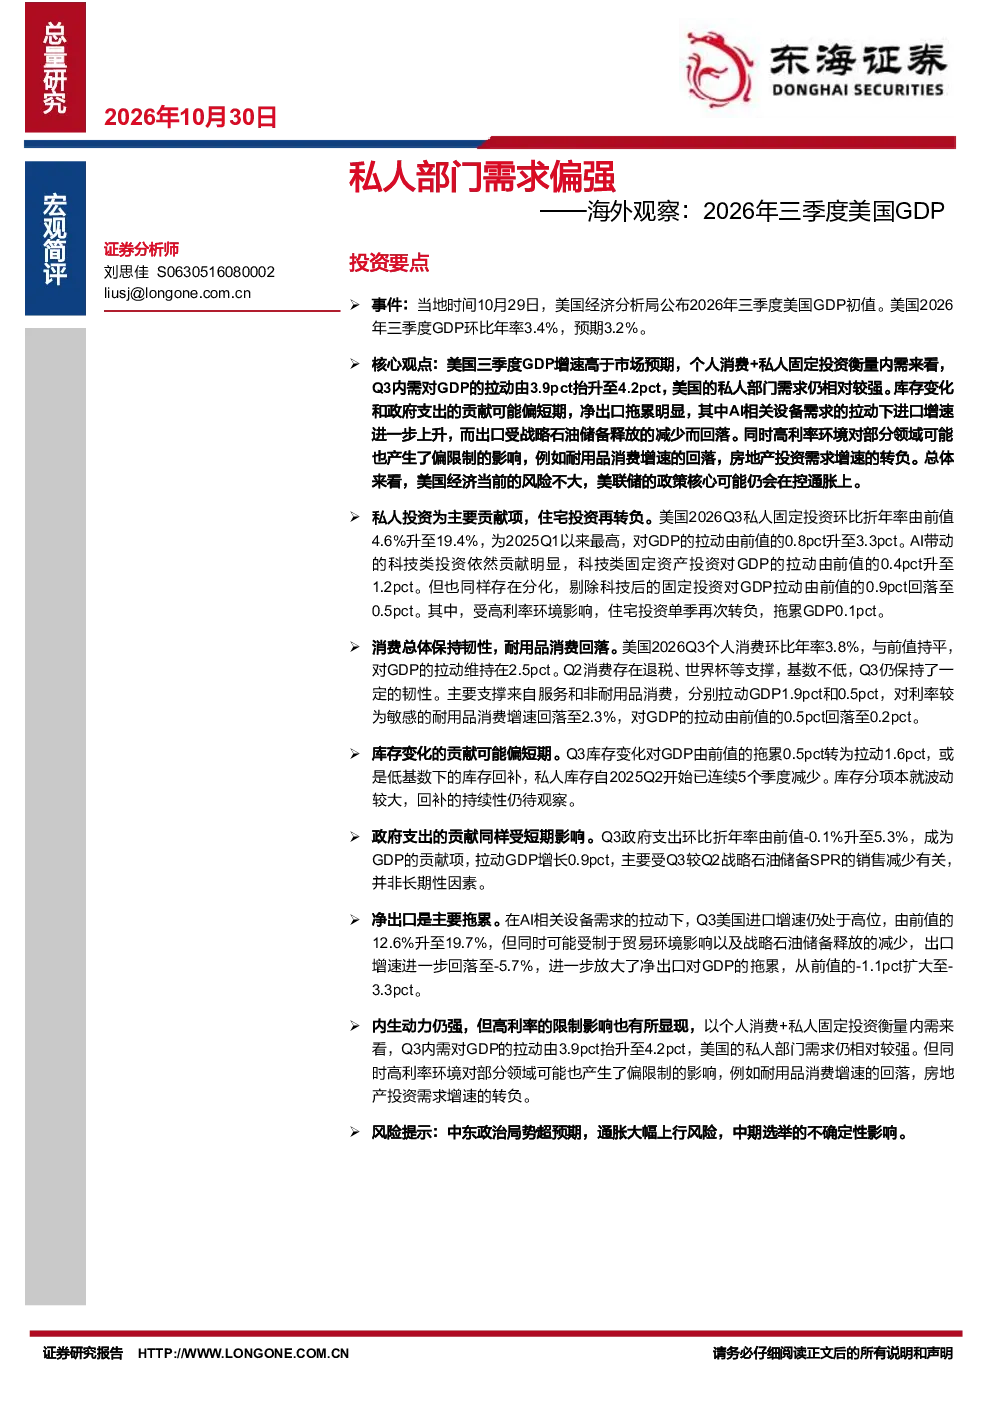
美国2026年三季度GDP环比年率3.4%,高于市场预期的3.2%,主要得益于私人固定投资和个人消费的强劲增长。私人固定投资环比折年率大幅提升至19.4%,对GDP拉动作用显著增强,显示私人部门需求保持韧性。个人消费环比年率也达到3.8%,对GDP拉动贡献2.5%。但需要注意的是,库存变化和政府支出的贡献更多是短期现象,而净出口则对GDP形成明显拖累,尤其是AI设备需求推高进口导致贸易逆差扩大。高利率环境已经开始限制耐用品消费和房地产投资的增长,耐用品消费增速回落至2.3%,住宅投资更是转为负值拖累GDP。总体来看,美国内需对GDP拉动作用增强,但结构性分化明显,且高利率的长期影响不容忽视。
私人部门需求偏强的表现有哪些?
私人部门需求偏强的表现主要体现在私人固定投资和个人消费两个方面。私人固定投资环比折年率大幅增长至19.4%,远超前值的4.6%,对GDP拉动贡献达到3.3%,其中科技投资表现尤为强劲。个人消费环比年率保持稳定在3.8%,对GDP拉动贡献2.5%,显示消费者信心依然较为稳固。此外,库存变化从拖累经济转为拉动,也间接反映了企业对市场需求有一定预期,愿意增加生产。但私人部门需求的韧性并非没有限制,高利率环境已经开始显现其负面影响,耐用品消费增速回落至2.3%,住宅投资也转为负值拖累GDP,显示出经济内需的强韧并非完全由私人部门驱动。
报告对净出口的分析有哪些关键点?
报告对净出口的分析揭示了美国贸易平衡面临的压力。三季度净出口对GDP拖累明显,拖累程度从上一季度的-1.1%扩大至-3.3%。主要原因是AI设备需求的增长推高了进口,而战略石油储备(SPR)释放的减少导致出口能力下降。AI设备作为高科技产品,其需求增长迅速,但进口的增加会直接减少贸易顺差,对GDP形成负向贡献。同时,SPR销售减少意味着美国出口的能源产品减少,进一步加剧了净出口的拖累。这一趋势表明,美国经济的外部需求面临一定挑战,尤其是高科技产品出口的可持续性需要关注,这也可能影响未来的贸易政策和经济结构。
高利率环境对经济的影响体现在哪些方面?
高利率环境对经济的限制影响主要体现在耐用品消费和房地产投资两个方面。报告数据显示,耐用品消费增速从之前的较高水平回落至2.3%,这与高利率环境下消费者借贷成本上升、对未来收入预期不确定性增加有关。高利率使得购买大额耐用品(如汽车、家电)的负担加重,从而抑制了相关消费需求。房地产投资方面,住宅投资转为负值拖累GDP,这也与高利率环境下房贷利率上升、购房者负担加重有关,导致房地产市场需求降温。此外,高利率还可能通过增加企业融资成本,间接影响私人固定投资的增长速度,尽管三季度私人固定投资表现强劲,但其增长是否可持续仍受制于利率环境的变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括中东政治局势的突发变化、通胀大幅上行以及美国中期选举的不确定性。中东政治局势的动荡可能影响全球能源供应和地缘政治稳定,进而对美国的通货膨胀和经济增长造成冲击。通胀大幅上行不仅会加剧美联储的紧缩压力,也可能削弱消费者的购买力,对经济增长形成负面效应。美国中期选举的不确定性则可能影响未来的经济政策方向,例如财政支出、贸易政策等,这些政策变化都可能对经济产生深远影响。这些风险因素虽然不一定立即发生,但需要持续关注,因为它们可能对经济的长期趋势和短期波动产生重要影响。