猜你想问
这份研报的核心内容是什么?
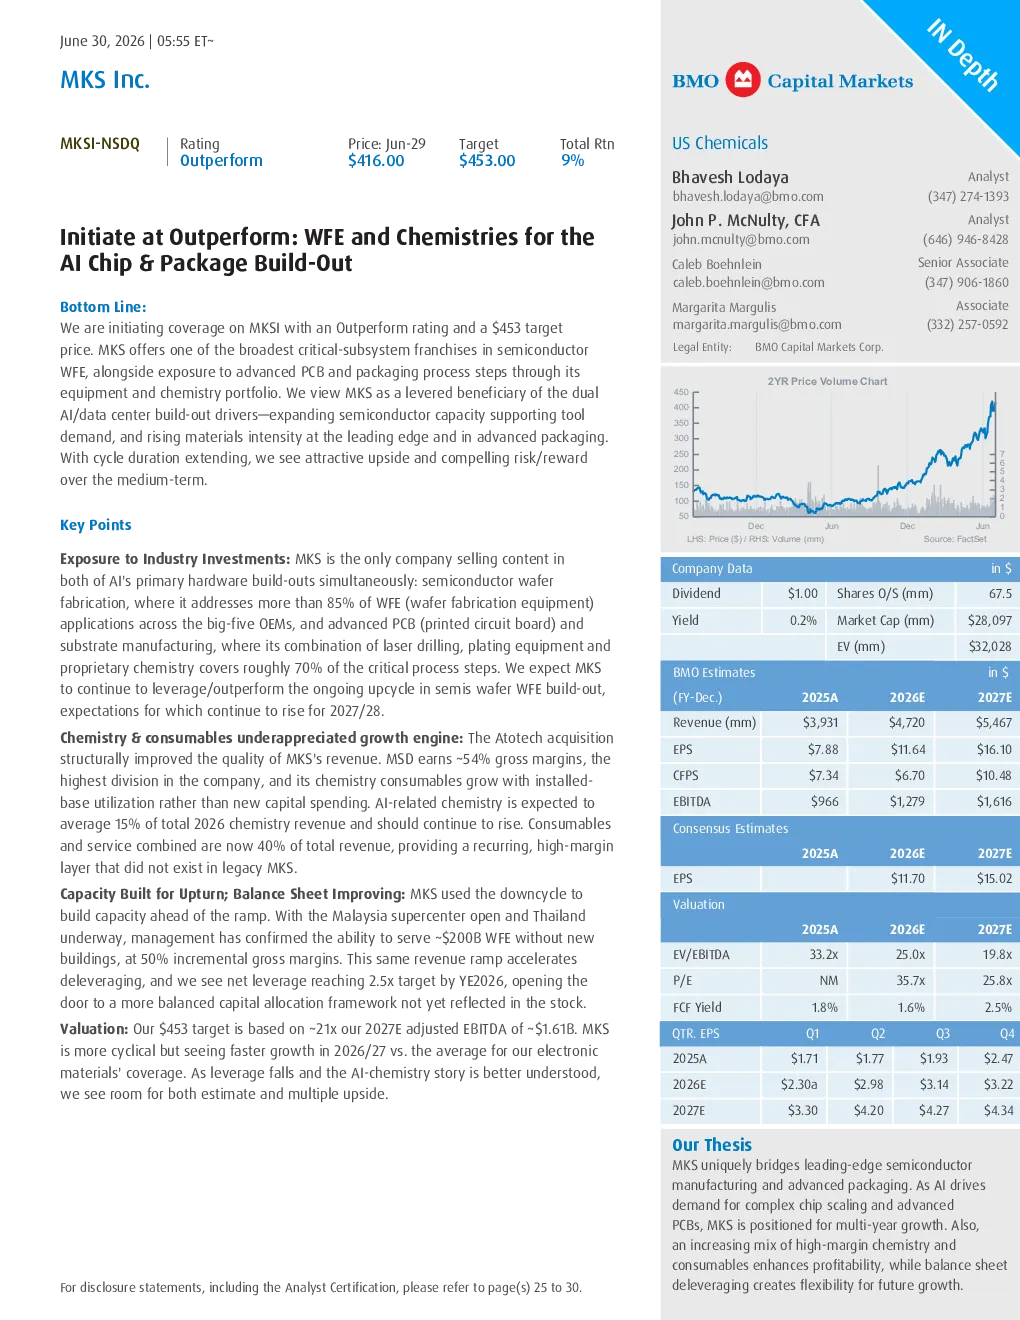
这份研报主要分析了 MKS 公司在半导体晶圆厂封装(WFE)和先进印刷电路板(PCB)及基板制造领域的业务布局。报告指出,MKS 公司作为关键子系统供应商,将受益于 AI/数据中心领域的持续强势。公司拥有 WFE 领域最广泛的子系统业务版图,并通过设备和化学品组合,涉足先进印刷电路板(PCB)和封装工艺。MKS 将被视为双 AI/数据中心建设驱动因素的有杠杆受益者,半导体产能扩张支撑了设备需求,以及领先边缘和先进封装中材料强度的提升。
AI芯片与封装扩产对WFE及化学品行业有何影响?
AI芯片与封装的扩产对 WFE 及化学品行业产生了积极影响。随着 AI/数据中心需求的持续增长,半导体晶圆厂封装(WFE)建设迎来复苏,推动了 WFE 设备和化学品的需求。MKS 公司作为 WFE 领域的关键子系统供应商,其业务将直接受益于这一趋势。报告指出,MKS 服务于五大 OEM 厂商中超过 85% 的 WFE 应用,并在先进 PCB 及基板制造领域拥有约 70% 的关键工艺步骤覆盖。此外,与 AI 相关的化学产品预计将占 MKS 化学总收入的 15%,并有望持续增长。
研报重点分析了MKS公司的哪些业务方向?
研报重点分析了 MKS 公司在 WFE 和先进 PCB/基板制造领域的业务布局。MKS 公司在 WFE 领域拥有最广泛的子系统业务版图,并通过设备和化学品组合,涉足先进印刷电路板(PCB)和封装工艺。报告指出,MKS 服务于五大 OEM 厂商中超过 85% 的 WFE 应用,并在先进 PCB 及基板制造领域,其激光钻孔、电镀设备与专有化学技术的组合覆盖了约 70% 的关键工艺步骤。此外,MKS 的耗材与服务业务已占总收入 40%,具有持续性高利润率。
当前WFE及化学品市场的现状如何?
当前 WFE 及化学品市场正处于持续复苏阶段。随着 AI/数据中心建设的加速,半导体晶圆厂封装(WFE)建设需求持续升温,预计到 2027/28 年将进一步提升。MKS 公司作为 WFE 领域的关键子系统供应商,其业务将直接受益于这一趋势。报告指出,MKS 利用下行周期提前建设产能,以应对后续的产能爬坡需求。随着马来西亚超级中心启用以及泰国项目推进,管理层确认无需新建厂房即可服务约 2000 亿美元 WFE,增量毛利率可达 50%。这些举措表明,MKS 公司已做好充分准备,以应对市场需求的增长。
研报提示了哪些风险?
研报提示了 MKS 公司可能面临的风险。首先,半导体行业的周期性波动可能影响 WFE 设备和化学品的需求,进而影响 MKS 的业绩表现。其次,市场竞争加剧可能导致价格压力,影响公司的盈利能力。此外,随着公司资产负债表杠杆的改善,未来资本配置策略的变化也可能带来不确定性。报告指出,预计到 2026 财年净杠杆率将达到 2.5 倍目标,这将开启更均衡的资本配置框架,但具体策略调整可能带来新的风险。