猜你想问
华菱线缆最新研报核心内容是什么?
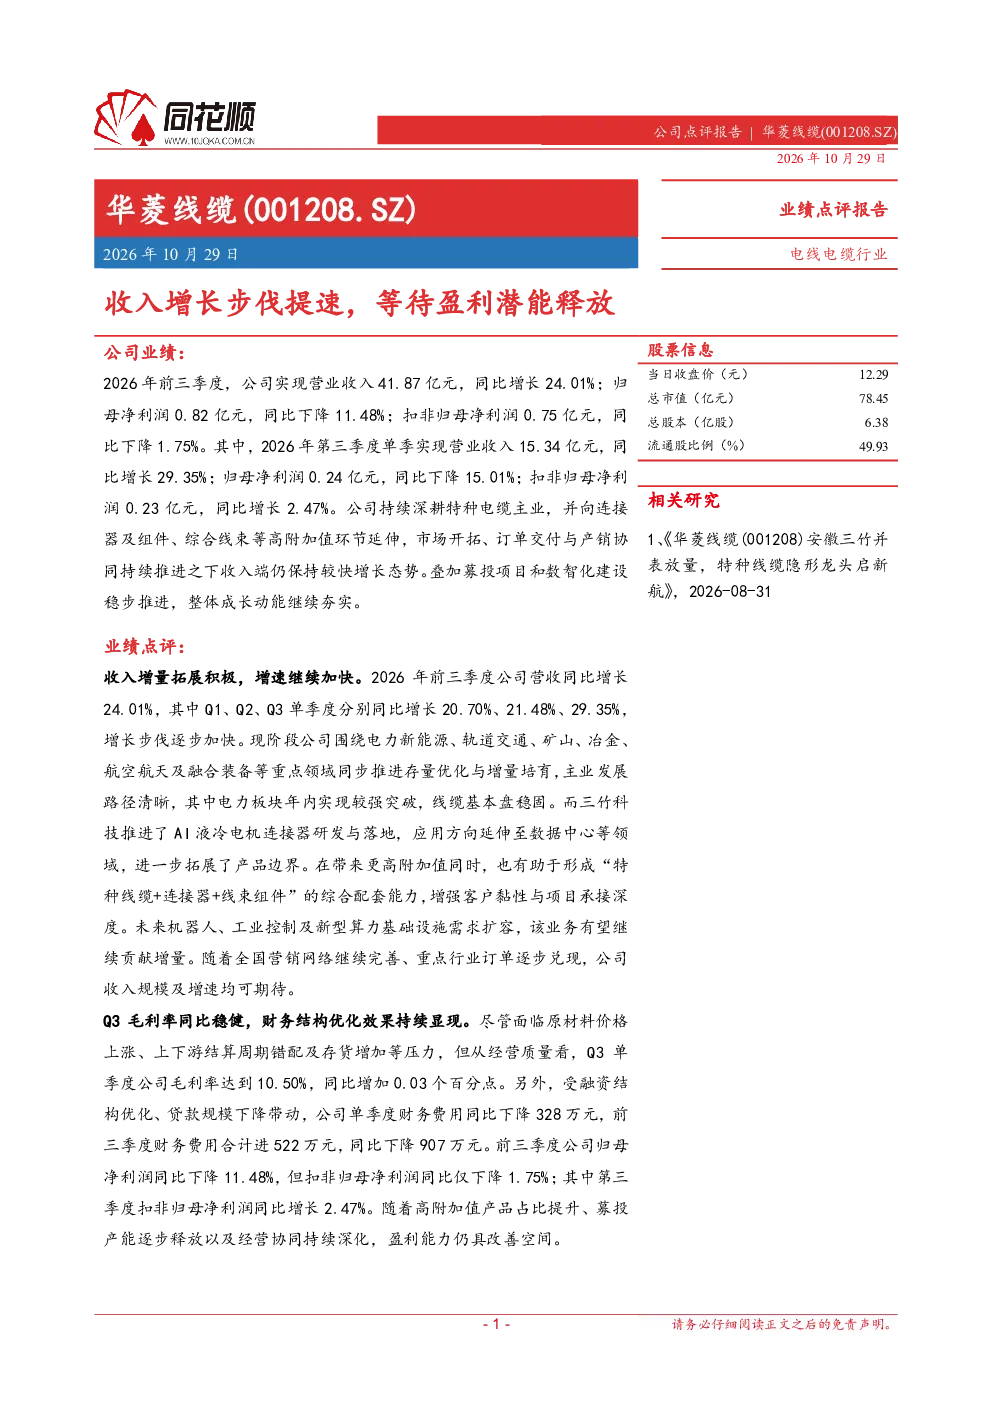
华菱线缆2026年前三季度实现营业收入41.87亿元,同比增长24.01%,归母净利润0.82亿元,同比下降11.48%。第三季度单季营收同比增长29.35%,归母净利润同比下降15.01%,但扣非归母净利润同比增长2.47%。报告认为,公司收入增长步伐提速,主要得益于特种电缆主业持续深耕,并向连接器及组件、综合线束等高附加值环节延伸。市场开拓、订单交付与产销协同持续推进,叠加募投项目和数智化建设稳步推进,整体成长动能继续夯实。
电力新能源赛道发展趋势如何?
电力新能源赛道中,华菱线缆围绕电力新能源、轨道交通、矿山等重点领域推进业务,电力板块年内实现较强突破。公司通过三竹科技拓展AI液冷电机连接器研发,延伸至数据中心等领域,增强综合配套能力。未来电力新能源领域需求预计将持续扩容,为相关企业带来增长机遇。
研报重点分析了华菱线缆的哪些方面?
研报重点分析了华菱线缆的收入增长提速情况、财务结构优化、新品研发与扩产以及新产业布局。报告指出公司收入增长步伐逐步加快,Q3单季增速达29.35%;财务费用同比下降,扣非归母净利润Q3同比增长2.47%;推进14项新品开发,巩固高端产品竞争力;机器人产业链布局迎来阶段性收获。
当前华菱线缆的市场现状如何?
当前华菱线缆市场现状表现为收入增长提速,但净利润有所波动。公司特种线缆与连接器协同效应逐步显现,高附加值产品占比提升,募投产能释放及经营协同持续深化将改善盈利能力。公司在电力新能源、轨道交通等领域实现突破,但需关注市场竞争及下游需求变化。
研报提示了哪些风险?
研报提示了原材料价格波动、下游需求不及预期、市场竞争加剧、募投项目推进不及预期、海外拓展及合规风险等。这些风险可能对公司经营业绩和未来发展造成影响,需持续关注行业动态及公司应对措施。
你可能感兴趣
华菱线缆机构调研纪要
发现报告2024-05-27
华菱线缆:2023年年度报告
财报2024-03-30
华菱线缆机构调研纪要
发现报告2023-09-19
华菱线缆机构调研纪要
发现报告2023-11-02
华菱线缆:2024年三季度报告
财报2024-10-30
华菱线缆机构调研纪要
发现报告2025-09-09
华菱线缆机构调研纪要
发现报告2025-12-09
华菱线缆:2023年半年度报告
财报2023-08-30
华菱线缆:2021年第三季度报告
财报2021-10-25
华菱线缆(001208)深度研究报告
发现报告2026-10-04