猜你想问
华菱线缆近一年营收增长但利润承压的原因是什么?
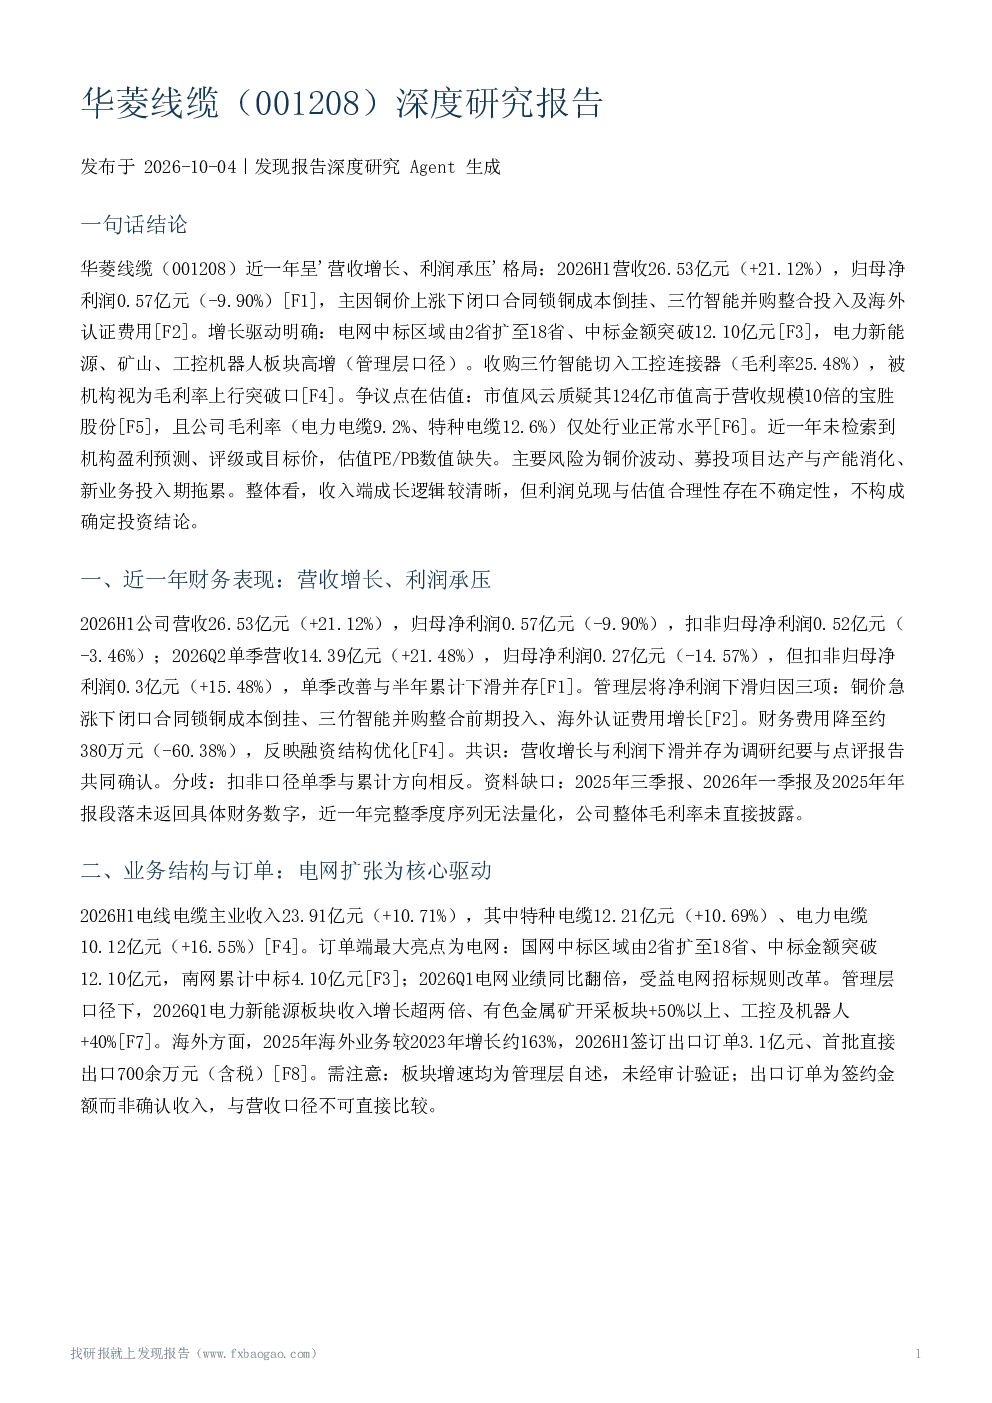
华菱线缆2026H1营收26.53亿元(+21.12%),归母净利润0.57亿元(-9.90%)。主要原因是铜价上涨导致闭口合同锁铜成本倒挂,三竹智能并购整合前期投入增加,以及海外认证费用增长。尽管扣非归母净利润在2026Q2达到0.3亿元(+15.48%),但整体净利润下滑反映了原材料成本压力和并购整合的短期影响。财务费用优化至约380万元(-60.38%),显示融资结构有所改善。
华菱线缆2026年电网业务的主要增长点在哪里?
华菱线缆2026H1电网业务增长显著,国网中标区域从2省扩展至18省,中标金额突破12.10亿元,南网累计中标4.10亿元,2026Q1电网业绩同比翻倍。公司电力电缆主业收入23.91亿元(+10.71%),其中特种电缆12.21亿元(+10.69%)、电力电缆10.12亿元(+16.55%)。管理层表示电力新能源、有色金属矿开采、工控及机器人板块在2026Q1均实现高速增长,但需注意这些板块增速为管理层自述,部分数据未获第三方验证。
2026年铜价走势对华菱线缆有何影响?
2026年铜价呈现高位震荡、中枢上移的态势,三季度LME铜价触及14779美元/吨历史新高,沪铜站上11万元/吨。主要驱动因素包括矿端供应紧张及精炼铜供需偏紧。铜价上涨已传导至公司成本端,导致闭口合同锁铜成本倒挂问题加剧,是2026H1净利润下滑的主因之一。公司通过收购三竹智能切入工控连接器领域(毛利率25.48%),试图缓解成本压力并提升盈利能力,但效果仍需观察。
华菱线缆在特种电缆领域的竞争优势体现在哪些方面?
华菱线缆作为国有背景特种专用电缆企业,产品覆盖航空航天、武器装备、轨道交通等高壁垒领域,具备细分资质优势。公司客户结构持续改善,但在整体市场份额方面缺乏第三方数据支撑。公司自述航天领域市占率较高,但需谨慎对待未经验证的表述。收购三竹智能后,公司切入工控连接器业务,该业务毛利率达25.48%,被视为未来毛利率提升的重要突破口,但需关注新业务整合的挑战。
华菱线缆面临的主要风险有哪些?
华菱线缆面临的主要风险包括:原材料价格波动风险,铜价高位运行持续压迫成本端利润;募投项目达产与产能消化风险,新项目能否顺利投产并实现预期效益存在不确定性;新业务与并购整合风险,三竹智能并表及工控连接器业务拓展均处于投入期,能否成功转化为利润有待观察;海外拓展合规风险,2025年海外业务增长约163%,首批直接出口700余万元,需关注合规与市场风险。此外,应收账款规模、账龄及前五大客户集中度等关键财务数据未披露,增加了风险分析的难度。