猜你想问
这份研报主要分析了什么内容?
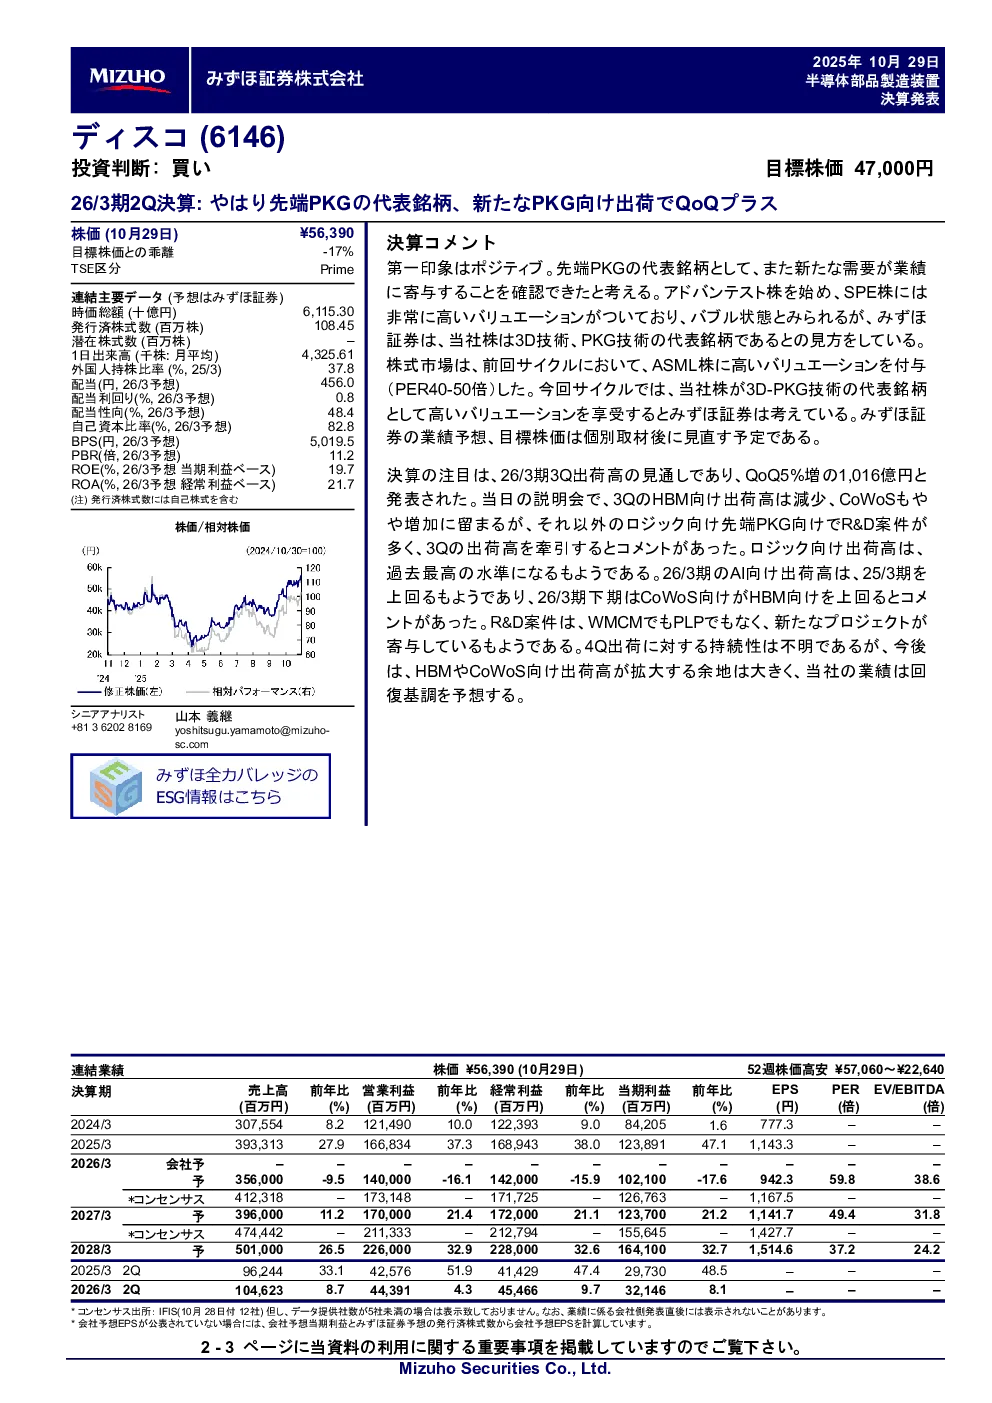
这份研报主要分析了26/3期2Q的决算情况,重点关注了公司作为先端封装代表企业的地位,以及新封装出货环比增长对公司业绩的贡献。报告指出,公司在新封装需求方面表现突出,但与同类企业相比估值较高,存在泡沫状态。不过,みずほ证券认为,公司作为3D和PKG技术代表,在当前周期将享受更高估值,类比前周期ASML的估值逻辑。此外,报告还预测了26/3期3Q的出荷额预计同比增长5%至1,016亿日元,其中逻辑芯片端出荷额创历史新高,主要由R&D项目驱动。AI芯片出荷额预计超25/3期,下期CoWoS出荷将超HBM。研发项目涉及新项目,非WMCM或PLP传统项目。4Q出荷可持续性不明,但HBM和CoWoS出荷潜力大,预计业绩将恢复增长。
先端封装行业的发展趋势如何?
先端封装行业的发展趋势积极,随着半导体技术的不断进步,3D和PKG技术成为行业焦点。报告指出,公司作为先端封装的代表企业,在新封装需求方面表现显著,未来有望享受更高估值。与ADAS、SPE等同类企业相比,公司估值较高,但みずほ证券认为其在当前周期将受益于技术优势。此外,AI芯片和CoWoS技术的应用前景广阔,预计将推动行业持续增长。研发项目的进展也为行业创新提供了动力,未来HBM和CoWoS出荷空间广阔,行业整体发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了公司作为先端封装代表企业的业绩贡献,特别是新封装出货环比增长对公司业绩的影响。报告指出,新封装需求对公司业绩贡献显著,但公司估值较高,存在泡沫状态。此外,报告还分析了公司未来出荷额的预测,包括26/3期3Q的出荷额预计同比增长5%至1,016亿日元,其中逻辑芯片端出荷额创历史新高,主要由R&D项目驱动。AI芯片出荷额预计超25/3期,下期CoWoS出荷将超HBM。研发项目涉及新项目,非WMCM或PLP传统项目。4Q出荷可持续性不明,但HBM和CoWoS出荷潜力大,预计业绩将恢复增长。
当前市场对先端封装行业的现状如何?
当前市场对先端封装行业的现状积极,随着半导体技术的不断进步,3D和PKG技术成为行业焦点。报告指出,公司作为先端封装的代表企业,在新封装需求方面表现显著,未来有望享受更高估值。与ADAS、SPE等同类企业相比,公司估值较高,但みずほ证券认为其在当前周期将受益于技术优势。此外,AI芯片和CoWoS技术的应用前景广阔,预计将推动行业持续增长。研发项目的进展也为行业创新提供了动力,未来HBM和CoWoS出荷空间广阔,行业整体发展潜力巨大。不过,4Q出荷可持续性不明,需要持续关注市场变化。
研报中提到的风险提示有哪些?
研报中提到的风险提示主要包括公司估值较高,存在泡沫状态。虽然公司作为先端封装的代表企业,在新封装需求方面表现显著,但与同类企业相比估值较高,未来市场波动可能导致估值回调。此外,4Q出荷可持续性不明,需要关注市场变化对公司业绩的影响。研发项目的进展也存在不确定性,如果研发项目未能按计划推进,可能影响公司未来的业绩表现。因此,投资者需要关注公司估值变化和市场动态,以降低投资风险。