猜你想问
Adecco最新研报上调至中性评级的原因是什么?
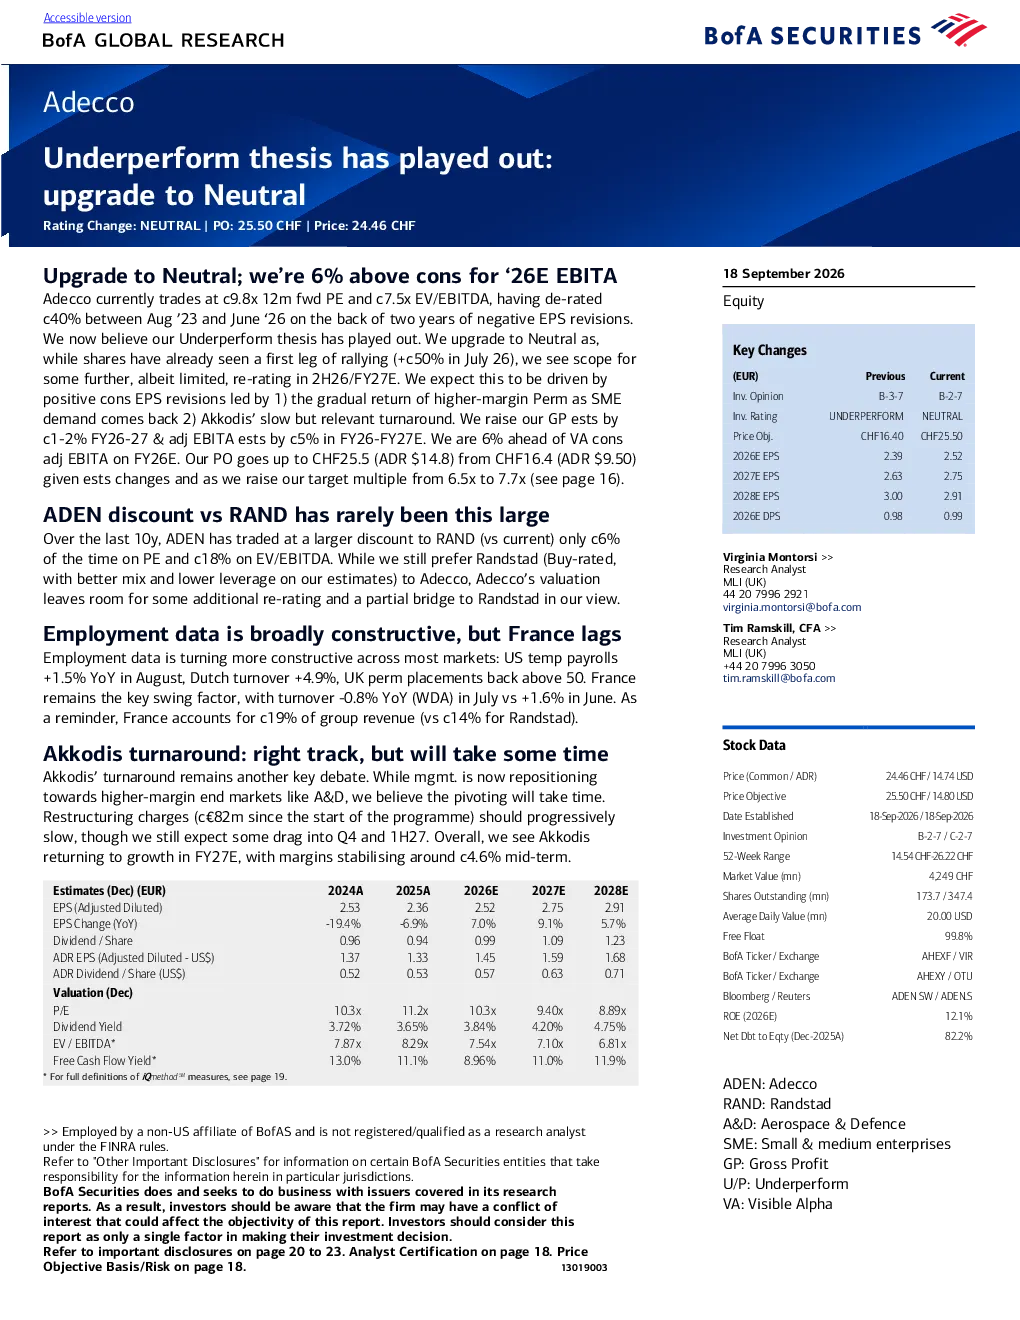
Adecco最新研报上调至中性评级主要基于其估值已大幅下调约40%,市盈率约9.8倍,市净率约7.5倍。连续两年的每股收益修正导致估值下调,但当前随着中小企业需求回升和高利润率全职岗位恢复,以及Akkodis逐步转型至航空航天和国防领域,预计股价在2026年下半年或2027财年仍有上调空间。研报上调了2026-2027财年毛利润和调整后EBITA预测,并将目标市盈率倍数从6.5倍上调至7.7倍,目标价从CHF16.4上调至CHF25.5 (ADR $14.8)。
Adecco所处的人力资源服务赛道发展趋势如何?
Adecco所处的人力资源服务赛道当前呈现积极态势,但法国表现滞后。美国、荷兰、英国等地的就业指标改善,而法国的临时人员流动率和小时工作数同比下降,占Adecco GBU收入的约22%,是关键不确定性因素。中小企业需求回升带动高利润率全职岗位恢复,Akkodis转型进展顺利,逐步从德国汽车行业转向高利润率的航空航天和国防领域,预计2027财年恢复增长,中期利润率稳定在约4.6%。整体看,人力资源服务赛道受益于经济复苏和数字化转型,但区域差异和行业转型带来不确定性。
研报对Adecco的重点分析方向有哪些?
研报对Adecco的重点分析方向包括估值动态、业务转型进展、财务预测调整和区域风险。首先,关注估值已下调约40%的修复潜力;其次,分析Akkodis从汽车行业向航空航天和国防领域的转型进展及对利润率的影响;再次,上调2026-2027财年毛利润和调整后EBITA预测,预计2026年第四季度和2027年上半年调整后EBITA利润率分别比市场预期高20/30个基点;最后,提示法国就业数据滞后带来的区域风险,该区域占Adecco收入约22%。
当前Adecco的市场现状如何?
当前Adecco的市场现状表现为估值吸引力提升和业务转型中。其市盈率约9.8倍,市净率约7.5倍,自2023年8月以来估值已下调约40%,修复空间较大。业务方面,Akkodis转型进展顺利,正从低利润率的汽车行业转向高利润率的航空航天和国防领域,预计2027财年恢复增长,中期利润率稳定在约4.6%。同时,中小企业需求回升带动高利润率全职岗位恢复,支撑公司业绩改善。但法国就业数据滞后仍是关键不确定性因素。
研报提示哪些风险?
研报提示的主要风险包括法国就业数据滞后对业绩的拖累。法国占Adecco GBU收入的约22%,但临时人员流动率同比下降0.8%,小时工作数同比下降3.0%,可能影响公司在该区域的业绩表现。此外,Akkodis转型过程中仍面临挑战,德国汽车行业疲软对其利润率有拖累作用,重组费用预计将在2026年第四季度和2027年上半年持续存在。整体看,区域经济差异和行业转型不确定性是主要风险点。