猜你想问
美联储10月议息会议的核心内容是什么?
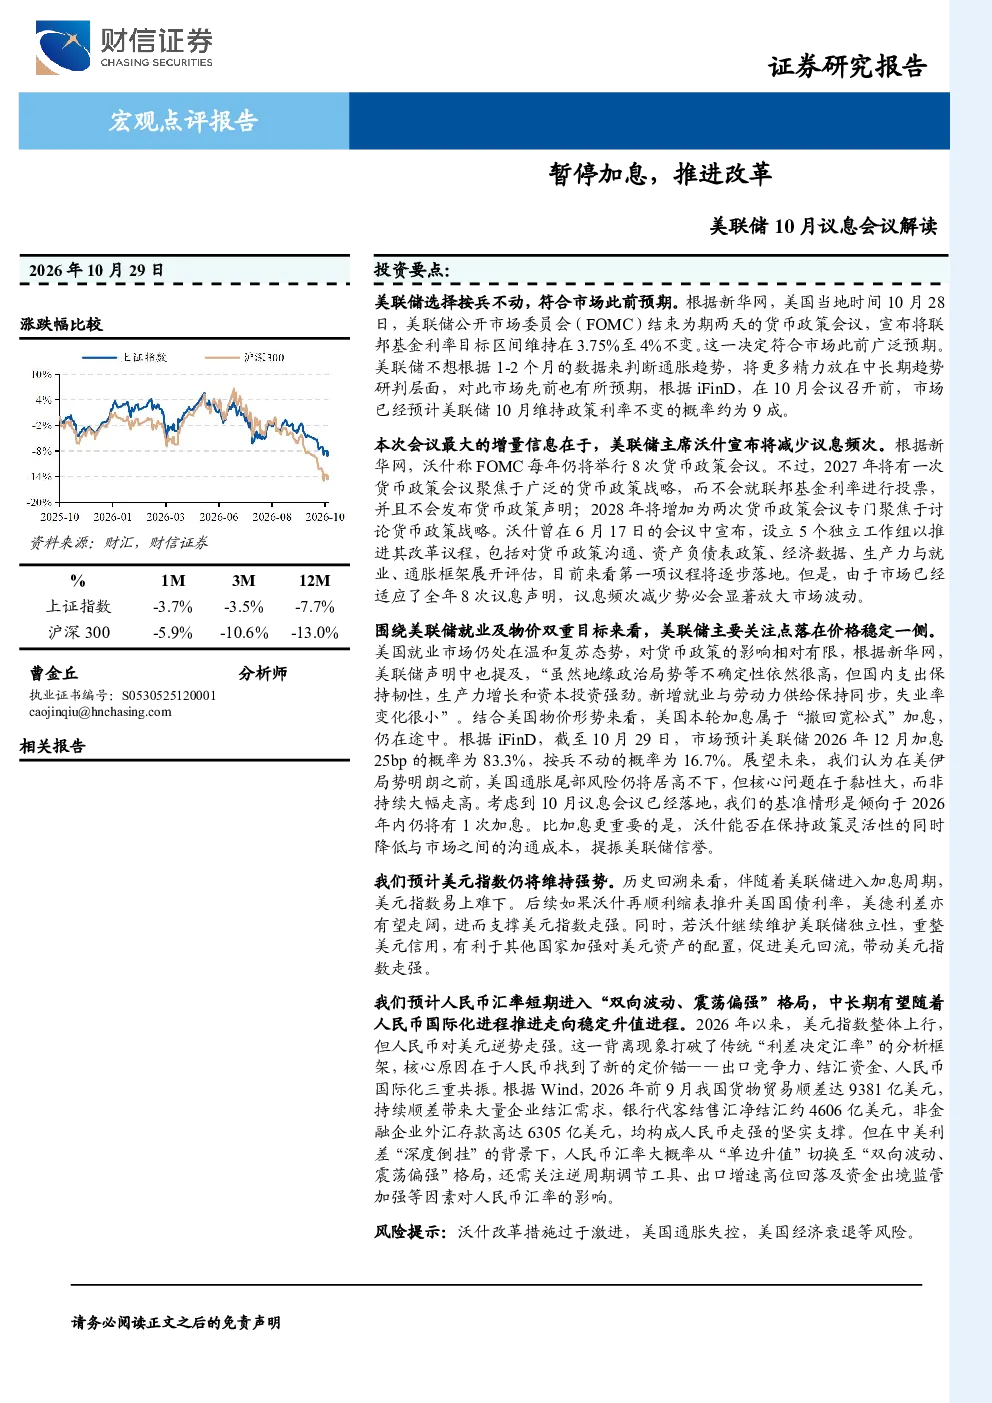
美联储10月议息会议维持联邦基金利率目标区间在3.75%-4%,符合市场预期。会议宣布逐步减少议息频次,FOMC每年仍将举行8次会议,但2027年将有一次不就利率投票,2028年增至两次。此举旨在聚焦中长期通胀趋势,而非短期数据波动,但议息频次减少可能放大市场波动。
此次议息会议对汇率有何影响?
美元指数预计维持强势,因沃什缩表推升美债利率可能致美德利差走阔。人民币汇率短期“双向波动、震荡偏强”,中长期随人民币国际化进程稳定升值。2026年前9月货物贸易顺差9381亿美元,企业结汇需求强劲,但中美利差“深度倒挂”下,人民币汇率或从“单边升值”切换至“双向波动”。
美国物价及就业形势如何?
美国就业市场温和复苏,新增就业与劳动力供给同步,失业率变化小。9月CPI同比3.7%,核心CPI同比2.6%,通胀回升主因是美伊冲突推升油价及核心服务内生黏性。基准情形显示,2026年内仍将有1次加息。沃什淡化“前瞻指引”,强调保持政策灵活性并降低沟通成本。
美联储此次议息会议有哪些风险提示?
主要风险包括沃什改革措施过于激进、美国通胀失控及美国经济衰退。议息频次减少可能放大市场波动,需关注政策调整对经济的影响。通胀回升需持续关注其驱动因素及政策应对措施,以防范潜在风险。
这份研报对赛道/报告分析方向有何建议?
报告分析显示,美联储政策调整对全球资本市场影响显著,投资者需关注政策频次变化对市场流动性的影响。汇率双向波动趋势下,需结合人民币国际化进程及中美利差变化,动态评估资产配置策略。保持政策灵活性是关键,需警惕通胀及经济衰退风险。
你可能感兴趣
美联储6月议息会议点评:6月加息暂停,但并未结束
华创证券2023-06-15
美联储12月议息会议点评:加息如期暂停,美联储开始讨论降息
财信证券2023-12-14
2026年10月份美联储议息会议点评:加息暂停信息中性,等待地缘局势发展的更多信号
国投期货2026-10-29
美联储12月议息会议点评:加息如期暂停,美联储开始讨论降息
财信证券2023-12-18
2023年5月份美联储议息会议点评:暗示暂停加息表态暂不降息,“渐进式紧缩”尚未终结
国投期货2023-05-04
美联储5月议息会议点评:加息暂停后,寻找下一个超预期
民生证券2023-05-04
美联储6月议息会议点评:暂停加息但未结束
国泰君安证券2023-06-15
暂停降息,加息并非基准项——美联储1月议息会议点评
华创证券2026-01-29
美联储11月议息会议点评:加息再度暂停,美联储进入观望期
财信证券2023-11-03
美联储6月议息会议点评:加息如期暂停,未来再加息几次依赖数据
财信国际经济研究院2023-06-15