猜你想问
*ST福成2026年第三季度报告主要包含哪些内容?
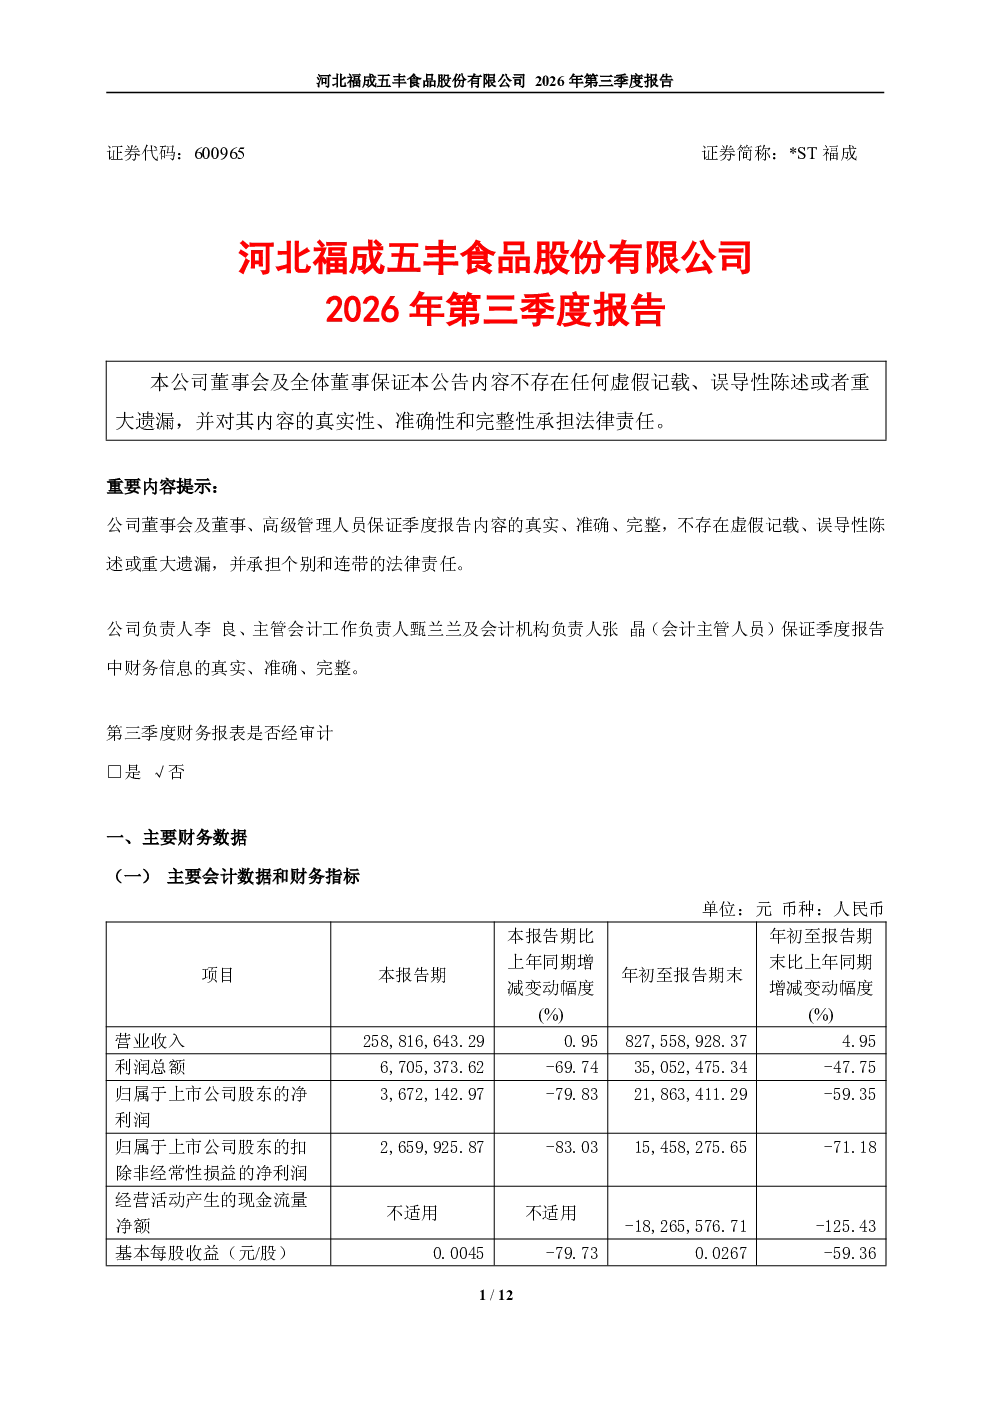
*ST福成2026年第三季度报告包含主要财务数据、非经常性损益项目及金额、主要会计数据与财务指标变动情况、股东信息等部分。报告强调财务数据未经审计,非经常性损益项目未具体说明,但要求重大时需说明原因。股东信息部分列示了普通股股东总数及前十名股东持股情况,并说明持股5%以上股东未参与转融通业务出借股份情况。报告未涉及新会计准则调整事项。
报告对非经常性损益项目披露是否充分?
报告对非经常性损益项目披露不充分。虽然提及了相关项目及金额,但未具体说明哪些项目属于非经常性损益,也未披露具体金额。报告要求,若未列举项目认定为非经常性损益且金额重大时,需说明原因。这种披露方式可能导致投资者难以全面了解公司的非经常性损益情况,影响对公司真实盈利能力的判断。
报告中的财务数据是否经过审计?
报告中的第三季度财务数据未经过审计。报告明确提及第三季度财务报表未经审计,这意味着这些数据尚未经过独立的第三方审计机构的核实和确认。未审计的财务数据可能存在一定的误差或偏差,投资者在参考这些数据时需保持谨慎,并结合其他信息进行综合判断。
报告对股东信息的披露有哪些亮点?
报告对股东信息的披露包含几个亮点。首先,列示了普通股股东总数及前十名股东持股情况表,让投资者可以清晰地了解公司的股权结构。其次,报告特别说明了持股5%以上股东、前10名股东未参与转融通业务出借股份情况,这有助于投资者评估这些大股东的资金使用情况和潜在风险。这些信息的披露有助于提高公司的透明度,增强投资者信心。
报告是否存在需要特别关注的风险提示?
报告存在一些需要特别关注的风险提示。首先,主要财务数据未经审计,可能存在不确定性。其次,非经常性损益项目披露不充分,可能影响对公司真实盈利能力的判断。此外,报告未涉及新会计准则调整事项,投资者需关注未来可能出现的会计政策变化对财务报表的影响。这些风险提示提醒投资者在投资决策时需谨慎评估。
你可能感兴趣
ST福能:2026年第三季度报告
财报2026-10-28
ST人福:2026年第三季度报告
财报2026-10-30
福成股份:福成股份:2026年第一季度报告
财报2026-04-30
ST福能:2026年一季度报告
财报2026-04-27
ST人福:2026年第一季度报告
财报2026-04-30
福成股份:福成股份:2023年第三季度报告
财报2023-10-28
福成股份:2018年第三季度报告
财报2018-10-30
福成五丰:2015年第三季度报告
财报2015-10-30
福成五丰:2012年第三季度报告
财报2012-10-26
福成股份:福成股份:2024年第三季度报告
财报2024-10-26