猜你想问
中国平安营运利润增长主要受什么业务拉动?
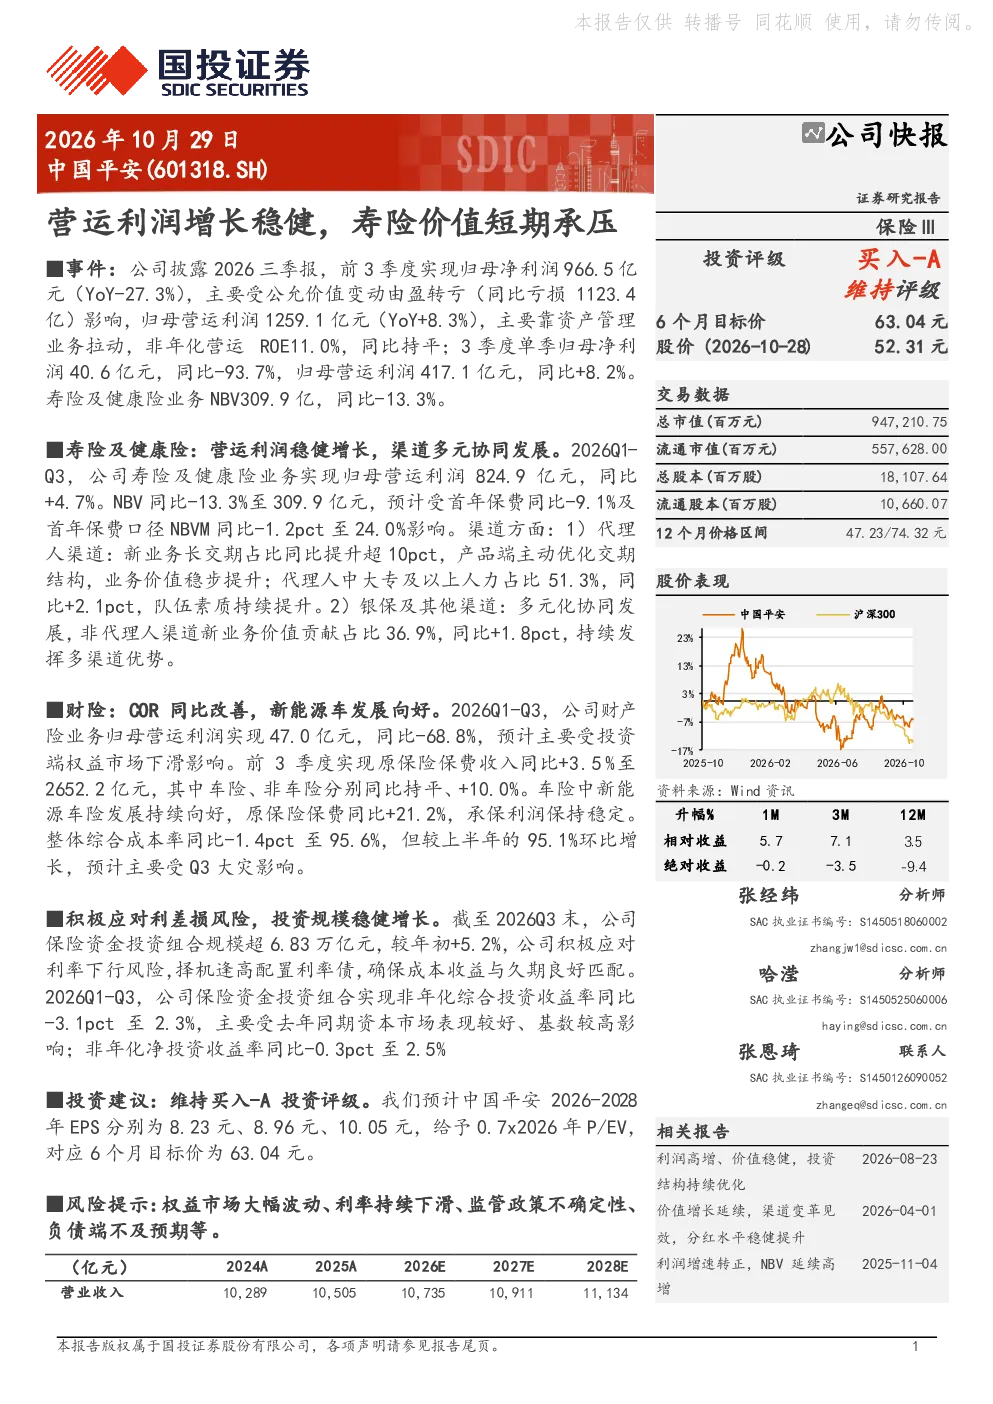
中国平安2026年前三季度营运利润增长稳健,主要得益于资产管理业务的强劲表现。归母营运利润达到1259.1亿元,同比增长8.3%,这一增长主要归功于资产管理业务的出色表现。尽管寿险价值短期承压,但资产管理业务的良好发展为中国平安的整体营运利润提供了有力支撑。
寿险及健康险业务的发展趋势如何?
寿险及健康险业务方面,中国平安在营运利润上实现了同比增长,达到824.9亿元。公司通过多元化渠道协同发展,代理人渠道的新业务长交期占比同比提升超过10%,队伍素质持续提升,大专及以上人力占比达到51.3%,同比增加2.1个百分点。银保及其他渠道的新业务价值贡献占比也达到36.9%,同比增加1.8个百分点。这些数据显示中国平安在寿险及健康险业务方面正积极推动渠道多元化和队伍素质提升,以应对市场变化。
财险业务的关键数据有哪些?
财险业务方面,中国平安在2026年前三季度表现稳健。原保险保费收入达到2652.2亿元,同比增长3.5%。车险中新能源车险原保险保费收入同比增长21.2%,显示出新能源车险市场的快速发展。综合成本率为95.6%,同比降低1.4个百分点,但较上半年环比有所增长,这主要受到Q3大灾的影响。总体来看,财险业务在保费收入和成本控制方面表现良好,新能源车险市场发展向好。
研报对中国平安的市场现状有何判断?
研报对中国平安的市场现状判断显示,公司在营运利润方面表现稳健,主要受资产管理业务拉动。寿险业务虽然短期承压,但通过多元化渠道发展和队伍素质提升正积极应对市场变化。财险业务在保费收入和成本控制方面表现良好,新能源车险市场发展迅速。综合来看,中国平安在多个业务领域均展现出稳健的发展态势,市场竞争力较强。
研报提示的主要风险有哪些?
研报提示的主要风险包括权益市场大幅波动、利率持续下滑、监管政策不确定性以及负债端不及预期等因素。这些风险因素可能对中国平安的业绩表现产生不利影响。例如,权益市场大幅波动可能导致投资端收益率下降,利率持续下滑可能影响保险资金的投资收益,监管政策不确定性可能对业务发展带来挑战,负债端不及预期可能影响公司的盈利能力。因此,投资者在关注中国平安的发展时需密切关注这些风险因素。