猜你想问
华锐精密2026年三季报主要业绩数据有哪些?
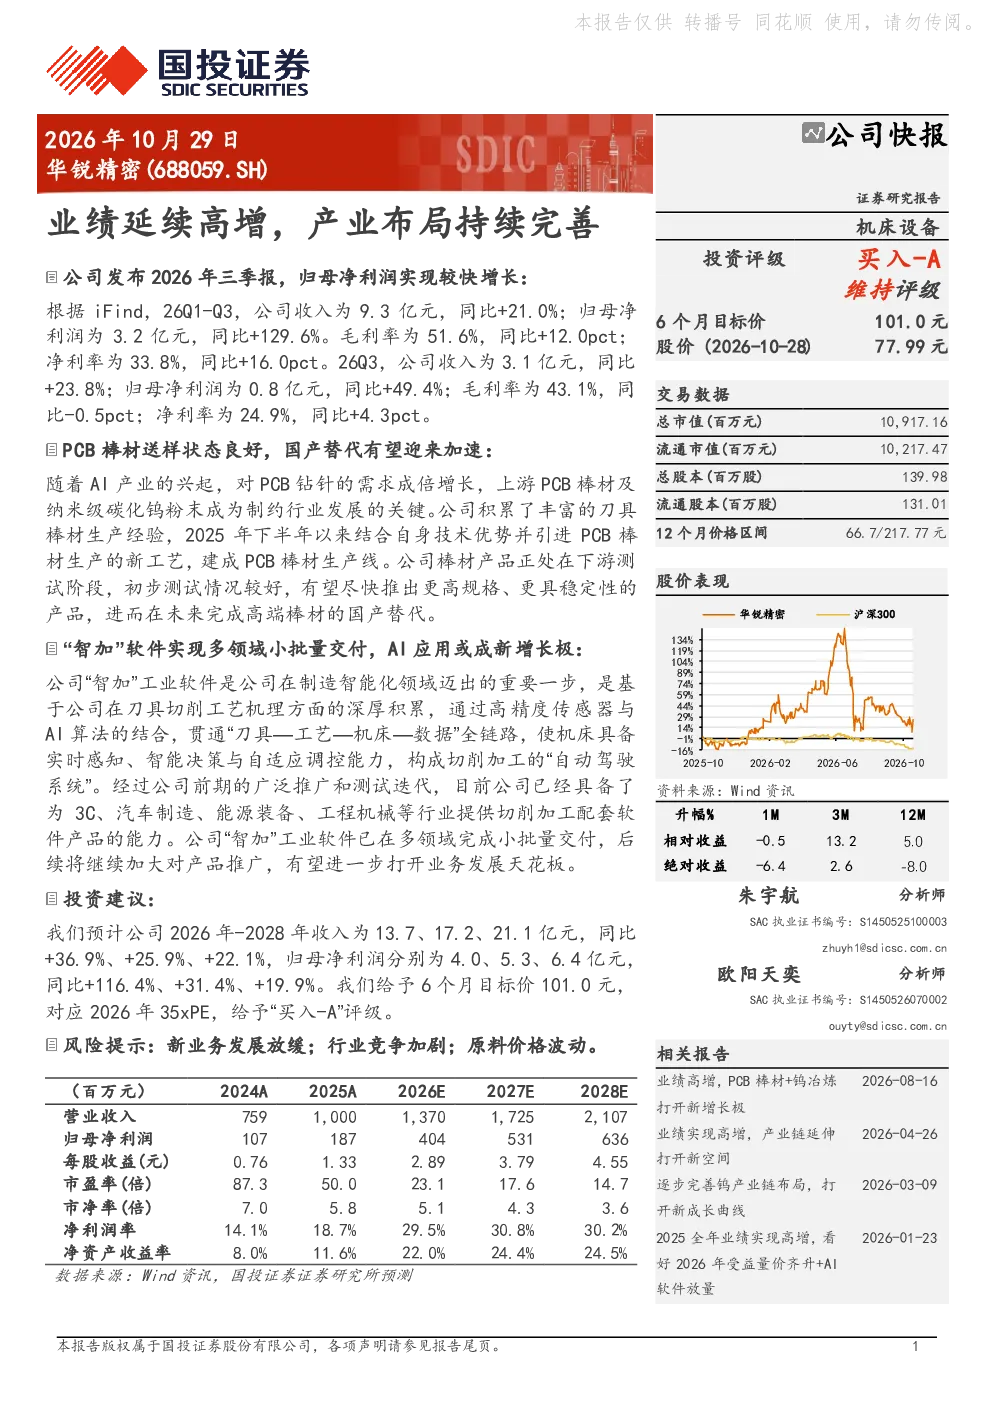
华锐精密2026年前三季度实现收入9.3亿元,同比增长21.0%;归母净利润3.2亿元,同比增长129.6%。毛利率51.6%,同比提升12.0个百分点;净利率33.8%,同比提升16.0个百分点。第三季度单季收入3.1亿元,同比增长23.8%;归母净利润0.8亿元,同比增长49.4%。毛利率43.1%,同比略降0.5个百分点;净利率24.9%,同比提升4.3个百分点。
PCB棒材国产替代进展如何?
随着AI产业发展,PCB钻针需求激增,棒材及纳米级碳化钨粉末成为行业瓶颈。华锐精密凭借丰富经验及新工艺,建成PCB棒材生产线,产品初步测试效果良好,有望尽快推出更高规格、更稳定的产品,实现高端棒材国产替代。棒材送样进展顺利,为行业提供重要解决方案。
“智加”软件的应用领域和未来潜力?
华锐精密的“智加”工业软件基于切削工艺机理与AI算法,贯通全链路,实现机床智能调控。目前已在3C、汽车制造、能源装备、工程机械等行业完成小批量交付,后续将持续推广,有望打开业务天花板。该软件通过智能化提升生产效率,具有广阔的市场应用前景。
当前PCB棒材行业市场现状如何?
PCB棒材行业面临高端棒材国产化需求,棒材及纳米级碳化钨粉末成为行业瓶颈。AI产业发展带动PCB钻针需求激增,推动国产替代进程。华锐精密作为行业参与者,其PCB棒材生产线的建设与产品测试,对打破行业瓶颈、实现国产替代具有重要意义。
华锐精密研报提示的主要风险有哪些?
华锐精密研报提示的主要风险包括新业务发展放缓、行业竞争加剧、原料价格波动。新业务如“智加”软件和PCB棒材生产线的推广面临市场接受度和竞争压力,同时原材料价格波动可能影响成本控制,这些因素需关注。
你可能感兴趣
华锐精密业绩高增,PCB棒材+钨冶炼打开新增长极
国投证券2026-08-16
华锐精密2022年三季度报点评:Q3业绩低于预期,中长期持续受益国产替代
国泰君安证券2022-11-02
华锐精密刀具涨价预计增厚2亿净利润12月25日的涨价函是自20
未知机构2026-02-27
华锐精密Q3利润环比高增,刀具龙头竞争力凸显
未知机构2026-10-21
Q3利润环比高增 刀具龙头竞争力再验证 强推 华锐精密
未知机构2026-10-22
二季度业绩延续高增,产业链一体化布局持续完善
基础化工华创证券2022-08-20
Q3业绩环比高增,持续完善一体化产业布局
基础化工国盛证券2023-10-26
华邦制药(002004):主业稳增,产业布局趋于完善
安信证券2010-04-22
2023年中报业绩点评:华锐精密:Q2利润端降幅收窄,新产能释放值得期待
轻工制造德邦证券2023-08-13
华锐精密2026年半年度业绩说明会
未知机构2026-08-25