猜你想问
大立科技2026年第三季度报告核心内容有哪些?
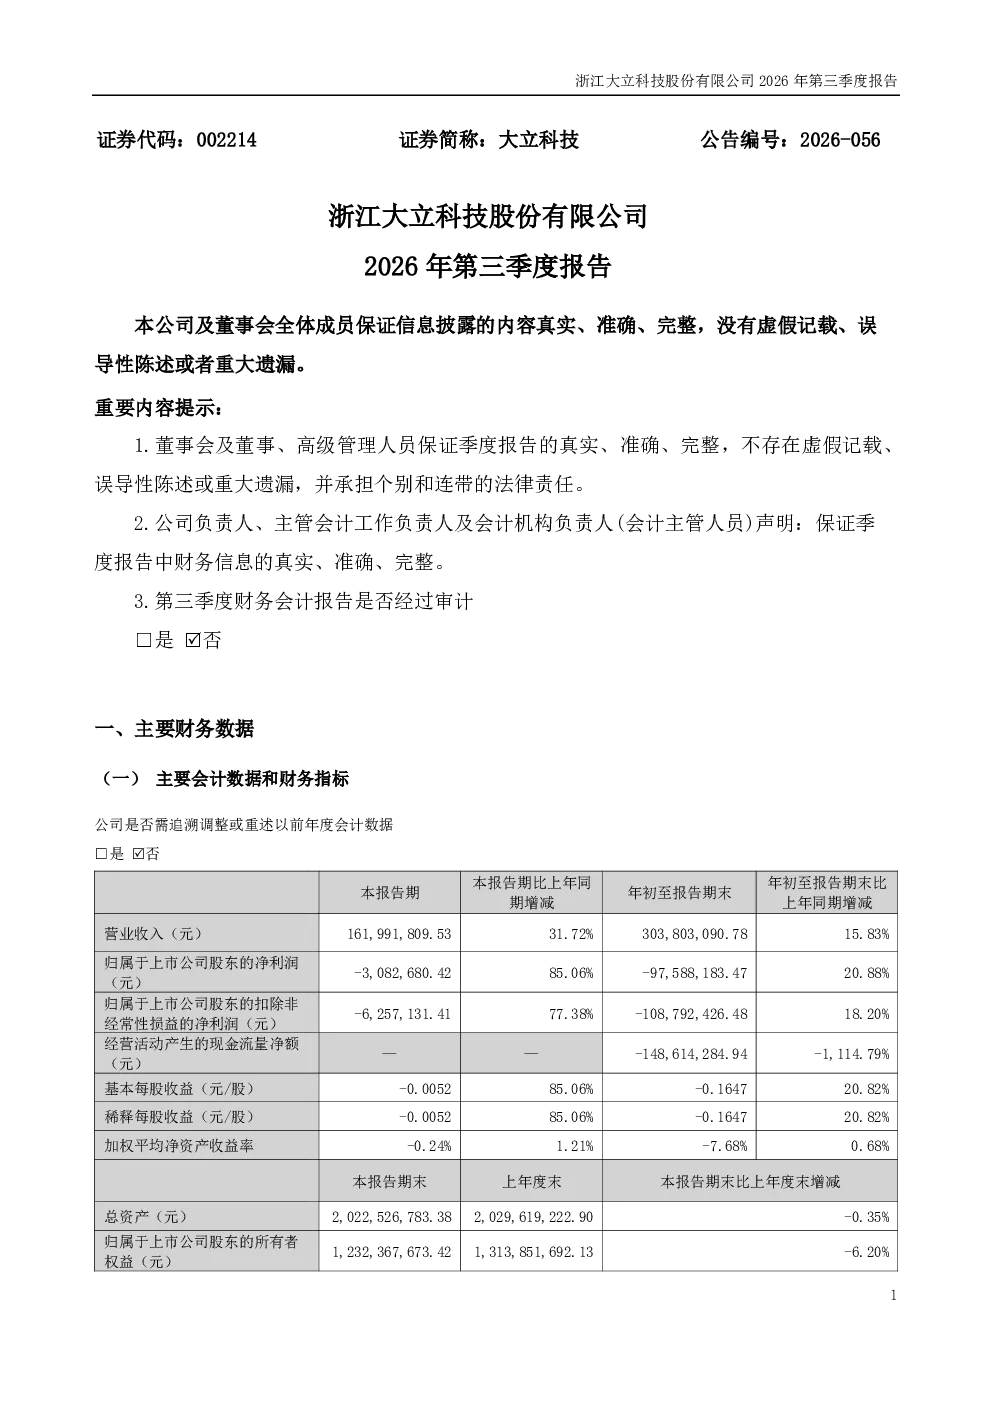
报告显示,大立科技第三季度货币资金减少80.61%,主要因采购支出大于回款;应收票据减少66.33%,主要因票据到期承兑。预付款项增长244.99%,主要因结算余额增加。短期借款增长151.74%,主要因新增银行贷款。营业收入增长15.83%,主要因民品业务稳定。财务费用增长40.74%,主要因融资成本增加。信用减值损失减少104.39%,主要因按预期信用损失计量方法计提减少。经营活动现金流净额减少1114.79%,主要因采购和税款支付增加。
大立科技所属赛道/行业发展趋势如何?
大立科技所属行业发展趋势需结合具体行业分析,报告中未明确提及赛道信息。但报告显示公司民品业务稳定,营业收入增长15.83%,表明公司在主营业务上保持增长态势。需关注行业政策变化及市场竞争格局,以判断整体发展趋势。
大立科技报告重点分析了哪些方向?
报告重点分析了公司财务数据变动,包括资产负债表、利润表和现金流量表的项目变动。具体涉及货币资金、应收票据、预付款项、短期借款、营业收入、财务费用、信用减值损失、投资收益、经营活动现金流净额等关键指标。此外,报告还提及公司撤销退市风险警示、员工持股计划、变更回购股份用途等重要事项。
大立科技当前市场现状如何?
大立科技市场现状需结合股票表现及行业环境综合判断。报告显示公司撤销退市风险警示并复牌,有助于改善市场形象。但第三季度财务数据显示公司面临现金流压力,经营活动现金流净额大幅减少1114.79%。同时,公司通过短期借款和银行借款补充资金,短期偿债压力需关注。
大立科技研报有哪些风险提示?
报告提示的主要风险包括:公司经营活动现金流大幅减少,可能影响短期偿债能力;短期借款和银行借款增加,可能导致融资成本上升;预付款项大幅增长,可能存在结算风险。此外,公司使用公积金弥补亏损,长期盈利能力仍需持续观察。投资者需关注公司债务结构和现金流状况,以评估潜在风险。
你可能感兴趣
大宏立:2026年第三季度报告
财报2026-10-28
立航科技:2026年第三季度报告
财报2026-10-29
本立科技:2026年第三季度报告
财报2026-10-29
大立科技:2018年第三季度报告全文
财报2018-10-27
大立科技:2020年第三季度报告
财报2020-10-30
大立科技:2015年第三季度报告全文
财报2015-10-24
大立科技:2011年第三季度报告全文
财报2011-10-21
大立科技:2012年第三季度报告全文
财报2012-10-24
大立科技:2014年第三季度报告全文
财报2014-10-25
大立科技:2013年第三季度报告全文
财报2013-10-26