猜你想问
指南针2026年第三季度报告核心内容有哪些?
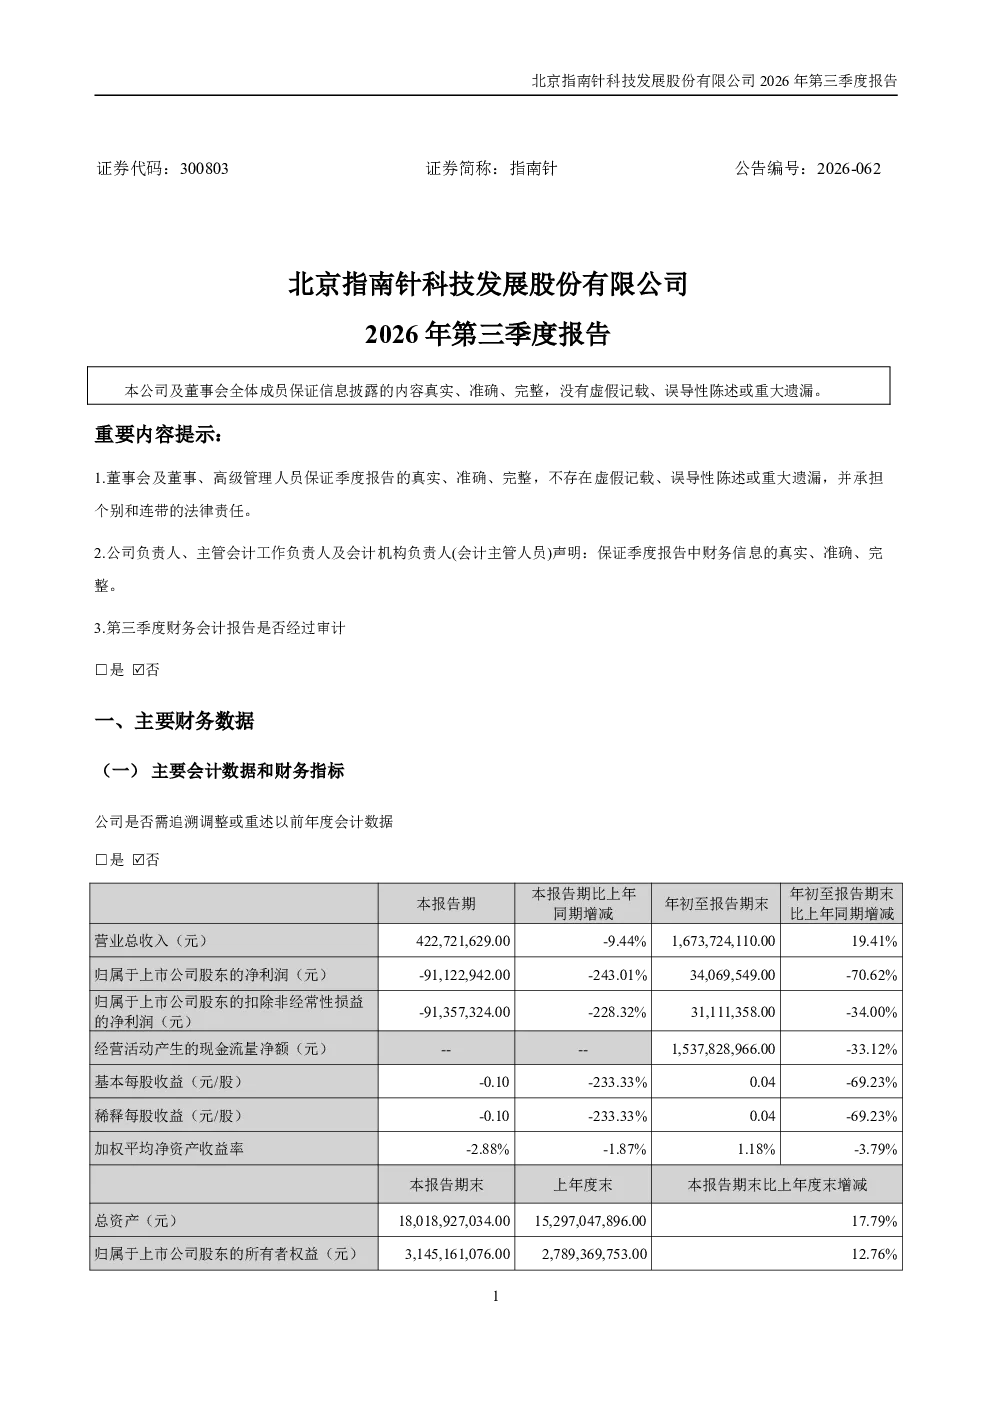
指南针2026年前三季度主业经营总体平稳但同比下滑,营业总收入16.74亿元同比增长19.41%,净利润3,406.95万元同比减少70.62%。金融信息服务业务运行平稳,销售商品提供劳务收到的现金12.80亿元同比增长23.47%。麦高证券经纪和自营业务稳步展业,手续费及佣金净收入5.04亿元同比增长37.54%,利息净收入9,463万元同比增长33.59%
指南针所属赛道行业发展趋势如何?
指南针所属赛道受证券市场景气度下降影响,主业经营下滑。广告宣传及网络推广费股份支付费用增长也对利润产生一定影响。金融信息服务业务和证券经纪自营业务保持增长态势,但整体行业面临挑战
指南针报告重点分析了哪些方向?
报告重点分析了公司主业经营下滑的原因,包括证券市场景气度下降、广告宣传及网络推广费增长等因素。同时关注了金融信息服务业务和证券经纪自营业务的稳健发展,以及股权激励计划的调整情况
当前市场对指南针的判断是什么?
当前市场关注指南针主业经营下滑的原因,以及金融信息服务和证券业务的发展情况。公司通过转增股本调整股权结构,但整体业绩表现受证券市场环境影响较大
指南针研报有哪些风险提示?
研报提示证券市场景气度下降对公司主业经营的影响,以及广告宣传费用增长对利润的挤压。此外股权激励计划的调整和执行也存在一定的不确定性,需关注公司后续经营策略
你可能感兴趣
指南针:2026年一季度报告
财报2026-04-25
指南针:2021年第三季度报告
财报2021-10-29
指南针:2020年第三季度报告全文
财报2020-10-30
月度黄金指南针2026年3月
有色金属IGWT2026-03-06
指南针2026年一季报点评:软件和证券业务同比增长,金融资产规模环比高增
信息技术开源证券2026-04-26
月度黄金指南针:2026年5月
有色金属IGWT2026-05-18
月度黄金指南针 2026年1月
有色金属incrementum2026-01-20
2026年第二季度比特币指南针
信息技术Incrementum AG2026-04-02
月度黄金指南针——2026年10月
有色金属Sound Money Capital2026-10-12
比特币指南针2025第三季度
信息技术Incrementum AG2025-07-15