猜你想问
博雅生物2026年第三季度报告主要披露了哪些内容?
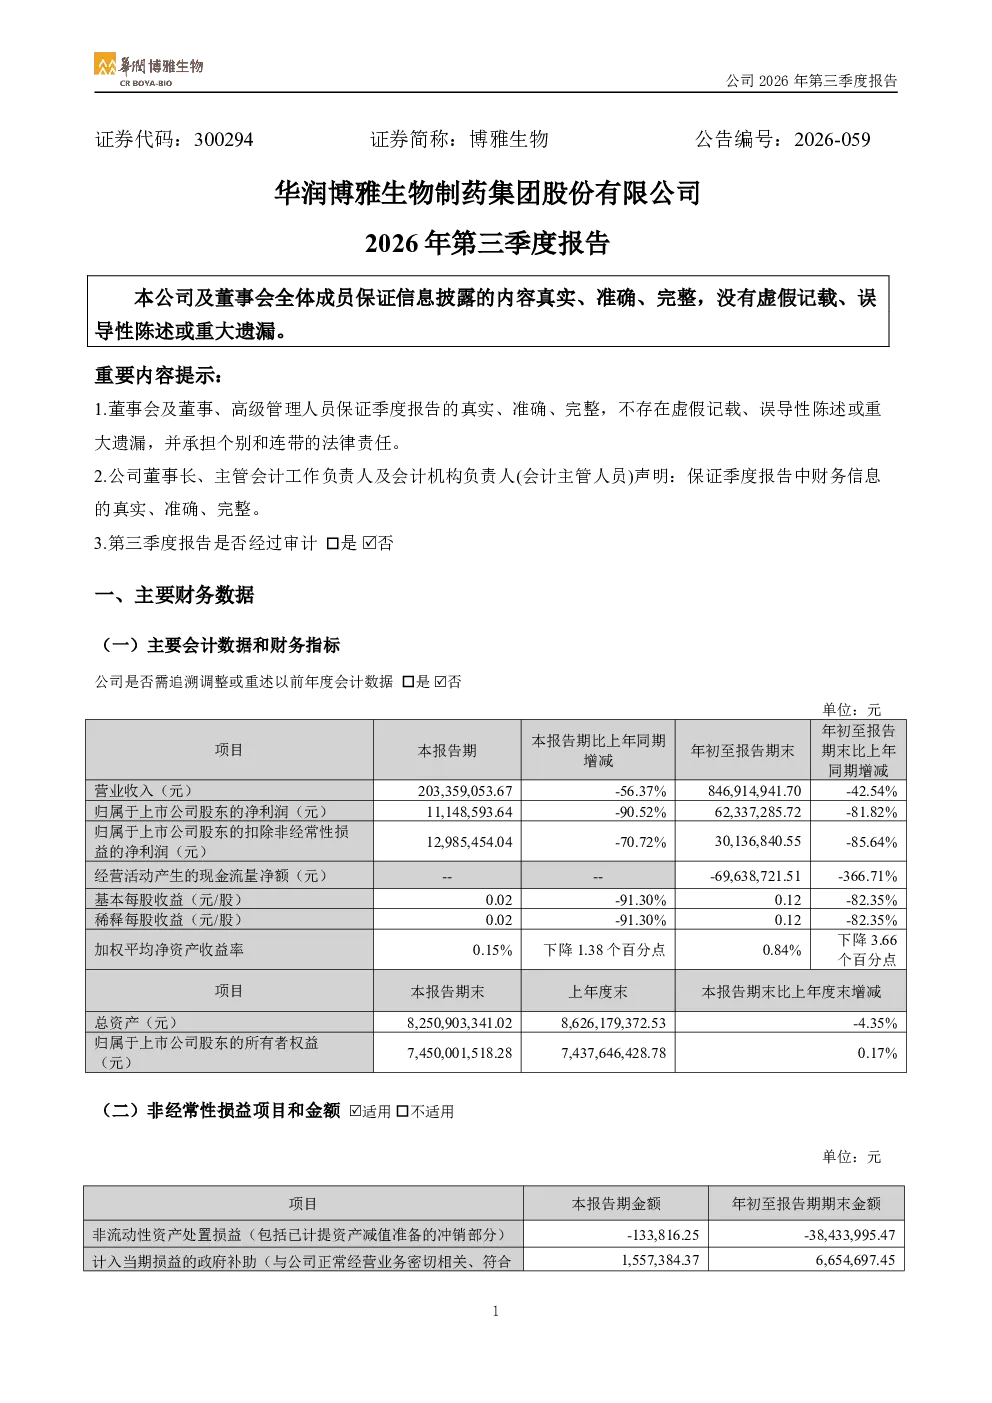
博雅生物2026年第三季度报告主要披露了药品获批与临床试验进展,包括子公司绿十字3个规格静注人免疫球蛋白(pH4)获批、人凝血因子Ⅸ和人血管性血友病因子临床试验批准。此外,报告还提及公司转让南京新百药业股权、子公司浆站获得许可以及增值税税率调整等事项。但报告未经审计,未提供具体财务数据和非经常性损益项目信息。
生物制品行业2026年的发展趋势如何?
2026年生物制品行业发展趋势显示,药品获批和临床试验是关键进展,如博雅生物的人凝血因子Ⅸ和人血管性血友病因子进入临床试验阶段,反映行业持续创新。同时,行业面临增值税税率调整等政策影响,一般生物制品税率上调至13%,对成本控制提出更高要求。股权转让和浆站许可等事项也表明行业整合与资源优化配置加速。
博雅生物报告的重点分析方向是什么?
博雅生物报告的重点分析方向集中在药品研发进展和业务结构优化上。药品获批与临床试验是核心亮点,特别是静注人免疫球蛋白获批和多个新药进入临床试验阶段,显示公司在血液制品和生物药领域的研发实力。此外,公司通过转让南京新百药业实现业务聚焦,并提升原料血浆供应能力,反映其在产业链布局上的调整。但需注意报告未披露具体财务数据,需结合其他信息综合判断。
当前生物制品市场的现状如何?
当前生物制品市场现状呈现创新与挑战并存的态势。一方面,随着技术进步和临床需求增长,生物药研发投入持续加大,获批上市成为企业重要竞争力,如博雅生物的多项临床试验进展。另一方面,政策环境变化带来成本压力,增值税税率上调对行业盈利能力产生影响。同时,行业整合加速,企业通过股权转让等手段优化资源配置,提升核心竞争力。
博雅生物研报存在哪些风险提示?
博雅生物研报存在的主要风险提示包括:财务信息不完整,报告未经审计且未披露具体财务数据和非经常性损益,难以全面评估公司经营状况;政策风险,增值税税率上调可能增加公司运营成本;研发风险,临床试验结果存在不确定性,新药研发面临失败风险;业务整合风险,股权转让后新业务整合效果有待观察。需持续关注公司后续披露信息。