猜你想问
海尔智家2026年第三季度报告核心内容是什么?
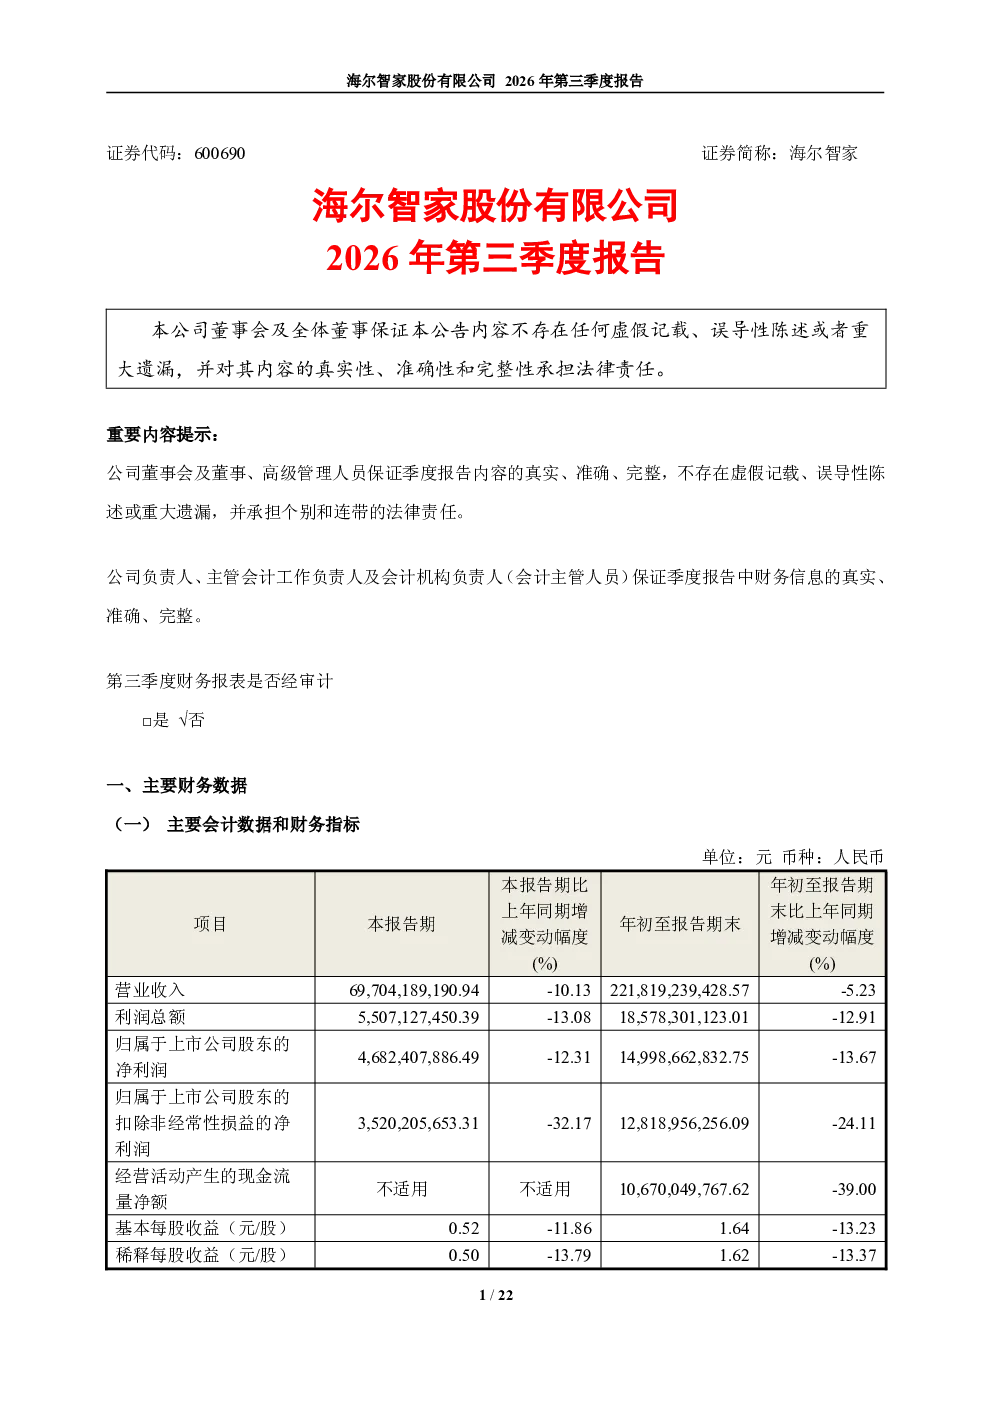
2026年前三季度,海尔智家实现营业收入2,218.19亿元,同比下降5.23%;净利润149.99亿元,同比下降13.67%。第三季度,营业收入697.04亿元,同比下降10.13%;净利润46.82亿元,同比下降12.31%。公司推进大暖通与大白电产业整合、渠道变革、供应链优化及AI赋能,中国市场线上市场份额达20.6%,线下市场份额达25.0%。海外市场坚持本土化创牌战略,北美、欧洲、新兴市场均实现增长。
家电行业2026年第三季度发展趋势如何?
2026年第三季度,中国家电市场需求持续承压,行业零售额1,791亿元,同比下降10%。受高基数和国补政策影响,需求中枢下移及居民消费意愿减弱,行业量额齐跌、结构下行。海外市场分化:北美需求偏弱,欧洲市场低个位数增长,南亚、东南亚及拉美等新兴市场保持较快增长。
海尔智家报告重点分析了哪些方向?
报告重点分析了公司组织变革与模式升级举措,包括大暖通与大白电产业整合、渠道变革、供应链优化及AI赋能。中国市场驱动产品结构升级,深化统仓ToC变革,推进营销GEO转型。海外市场坚持“因地制宜”的本土化创牌战略,深化全球产品平台协同与供应链本地化布局。
家电市场当前现状如何判断?
中国家电市场当前处于需求承压阶段,行业整体量额齐跌,但结构性机会存在。线上市场份额持续提升,卡萨帝主要品类市场份额均提升。海外市场呈现分化态势,北美需求偏弱,欧洲市场低增长,但新兴市场保持较快增长。公司通过渠道变革和供应链优化积极应对市场变化。
海尔智家报告有哪些风险提示?
报告提示公司面临的主要风险包括:国内市场销售下降及应收账款调整影响现金流,原材料涨价导致存货周转天数上升,汇率波动和人民币升值增加财务费用,以及对外担保余额占净资产比例较高。此外,委托理财余额及外汇衍生品交易也需关注。
你可能感兴趣
海尔智家:海尔智家股份有限公司海尔智家2026年第一季度报告
财报2026-04-28
海尔智家:2020年第三季度报告
财报2020-10-30
海尔智家:海尔智家股份有限公司2022年第三季度报告
财报2022-10-31
海尔智家:海尔智家股份有限公司2023年第三季度报告
财报2023-10-31
海尔智家:2020年第三季度报告
财报2020-11-03
海尔智家:海尔智家股份有限公司2024年第三季度报告
财报2024-10-30
海尔智家:2025年第三季度报告
财报2025-10-31
海尔智家:2020年第三季度报告
财报2020-10-30
海尔智家:20221101 海尔智家股份有限公司2022年第三季度报告
财报2022-11-01
海尔智家:海尔智家股份有限公司2023年第三季度报告
财报2023-11-03