猜你想问
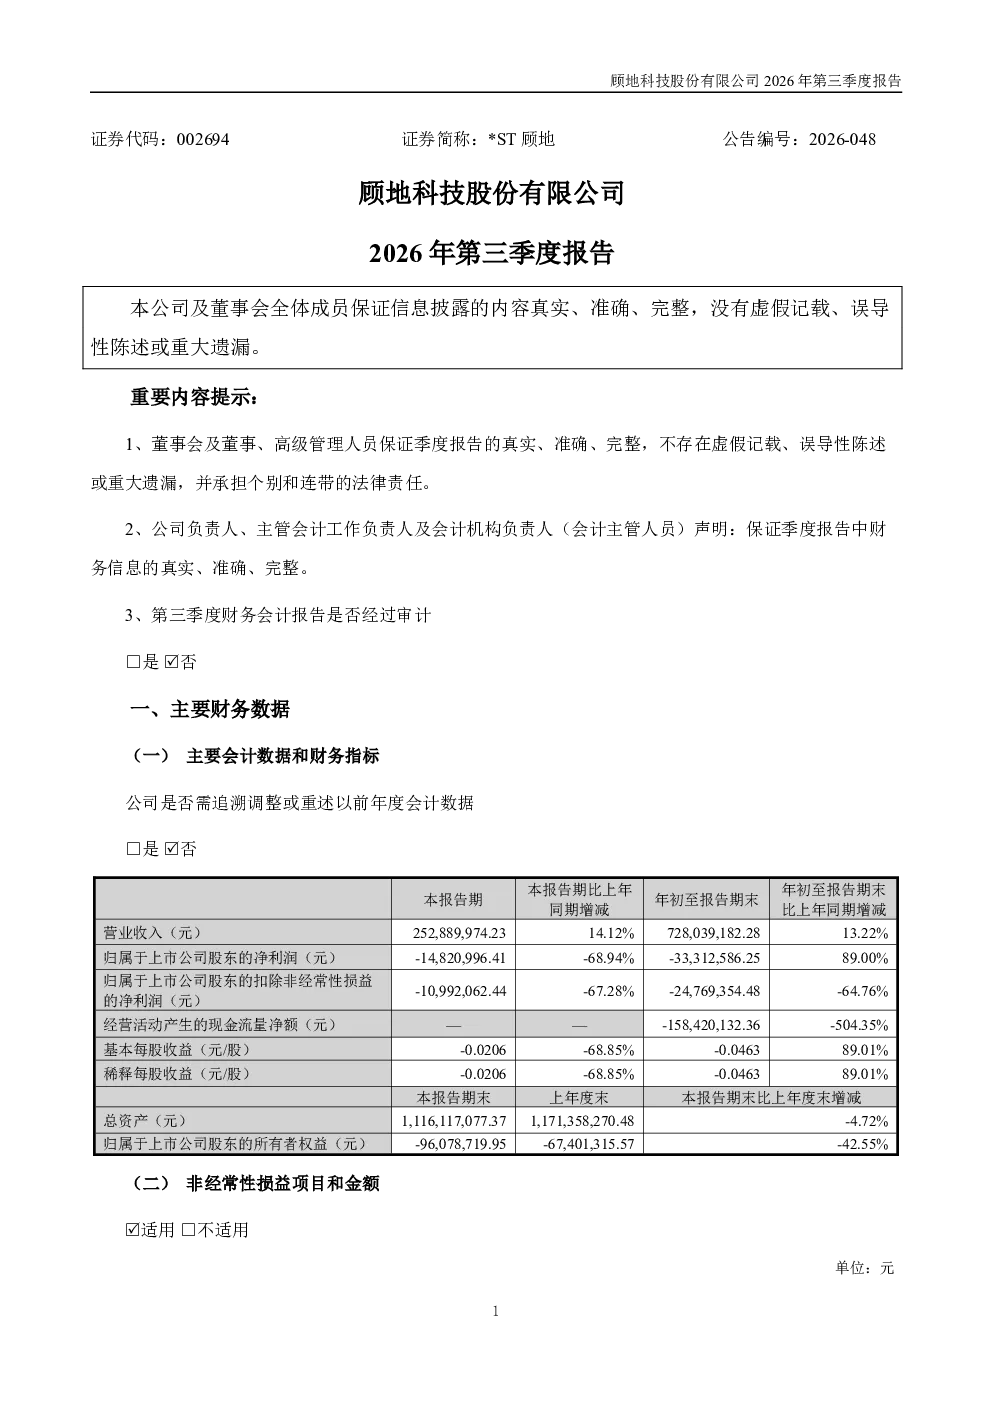
*ST顾地2026年第三季度报告核心内容是什么?
*ST顾地2026年第三季度报告显示,公司股票被实施退市风险警示,主要因2025年末净资产为-6,740.13万元,触及深圳证券交易所规则,且连续三年净利润为负,审计报告带持续经营重大不确定性。报告显示货币资金减少66.49%,应收账款增加78.33%,财务费用增加564.46%,财务状况恶化明显。
报告反映的行业发展趋势如何?
报告反映行业发展趋势需结合具体行业分析,但*ST顾地财务数据显示预付款项大幅增加141.84%,可能暗示原材料成本上升或行业竞争加剧,需关注行业整体供需变化及政策影响。
报告重点分析了哪些方向?
报告重点分析了公司流动性风险,如货币资金大幅减少、短期负债增加88.20%;资产质量风险,如应收账款增加78.33%、信用减值损失增加;以及持续经营能力风险,审计报告已提示重大不确定性。
当前市场对*ST顾地的现状判断是什么?
市场对*ST顾地的现状判断集中于其退市风险,公司已实施退市风险警示,财务数据显示多维度恶化,如负债增加、资产减值扩大,需关注监管措施及重组可能性。
研报有哪些风险提示?
研报风险提示包括公司退市风险、持续经营风险,财务数据显示流动性紧张、盈利能力持续恶化,如财务费用激增、资产处置产生损失,需警惕未来经营不确定性及债务压力。
你可能感兴趣
顾地科技:2026年一季度报告
财报2026-04-29
顾地科技:2017年第三季度报告全文
财报2017-10-21
顾地科技:2014年第三季度报告全文
财报2014-10-29
顾地科技:2013年第三季度报告全文
财报2013-10-28
顾地科技:2020年第三季度报告
财报2020-10-27
顾地科技:2020年第三季度报告全文
财报2020-10-27
顾地科技:2021年第三季度报告
财报2021-10-23
顾地科技:2019年第三季度报告全文
财报2019-10-23
顾地科技:2018年第三季度报告全文
财报2018-10-26
顾地科技:2016年第三季度报告全文
财报2016-10-29