猜你想问
Cheniere能源合伙公司2026年季度报告核心内容有哪些?
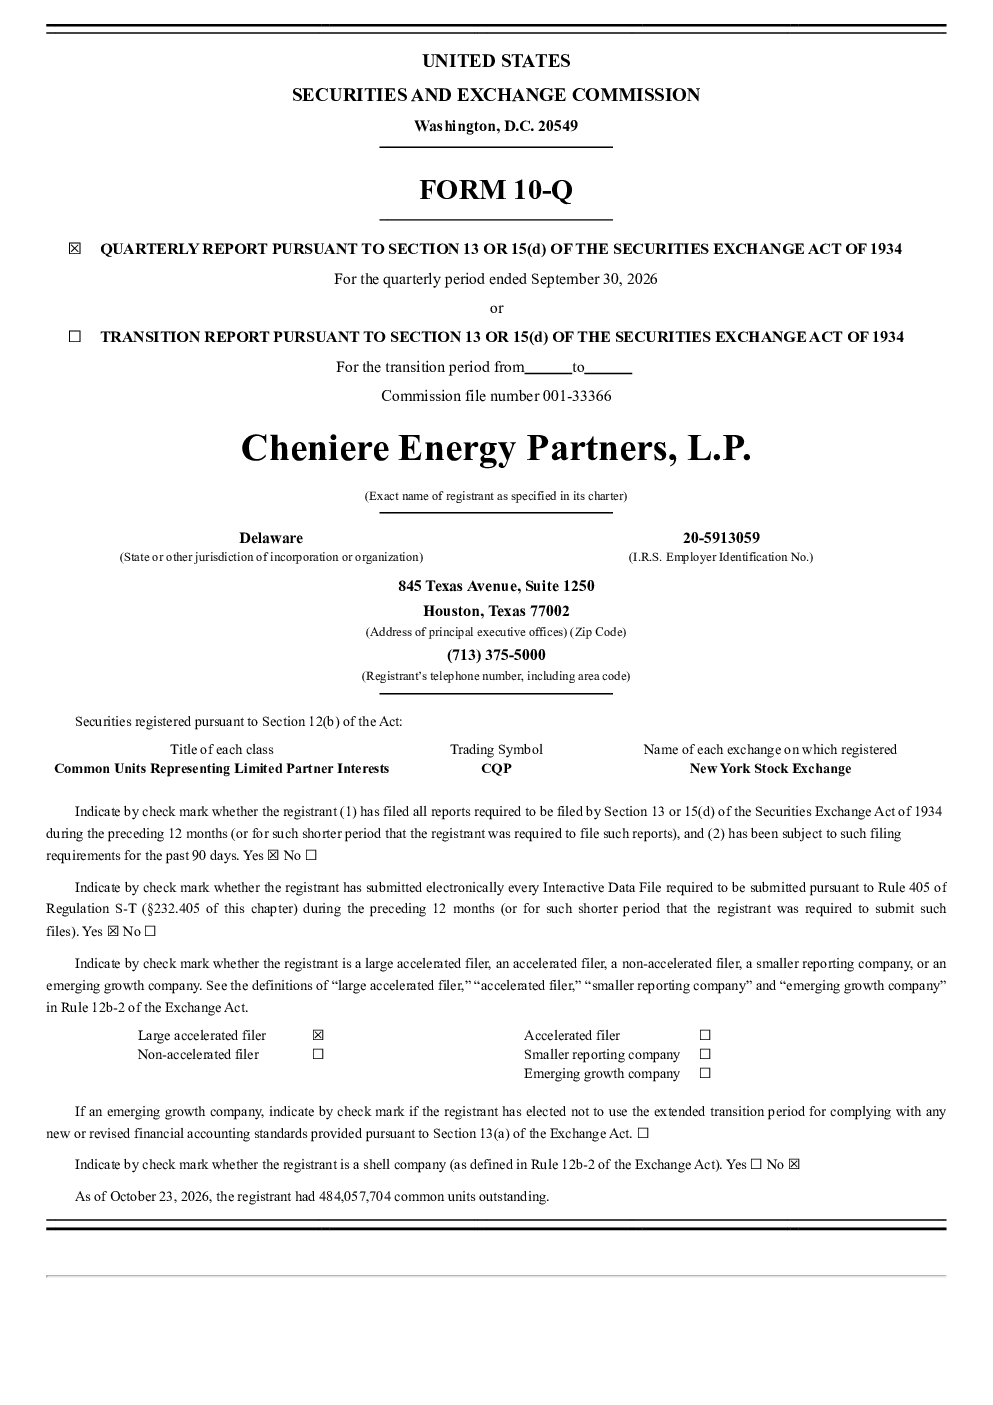
Cheniere能源合伙公司(CQP)2026年季度报告显示,公司净利润较2025年同期大幅增长,主要得益于LNG收入的增加和价格上涨。报告期内,公司LNG产量提升,销售成本控制良好,同时衍生工具公允价值变动也对利润增长产生积极影响。此外,报告还披露了公司萨宾角液化项目的扩建计划,第一阶段预计新增产能超过6百万吨/年LNG,并已启动早期工程采购工作。公司财务状况稳健,通过长期合同和审慎投资策略实现累积式增长。
天然气液化及出口赛道发展趋势如何?
天然气液化及出口赛道在全球能源结构转型中扮演重要角色。随着全球对清洁能源需求增加,LNG作为替代化石燃料的重要选择,其市场需求持续增长。主要驱动因素包括地缘政治风险加剧、部分国家能源供应多元化需求以及环保政策推动。Cheniere作为全球最大的LNG生产商之一,受益于行业发展趋势,其萨宾角扩建项目进一步巩固了市场地位。未来,LNG供应链的稳定性和成本控制将是行业竞争的关键。
报告重点分析了哪些方向?
报告重点分析了Cheniere能源合伙公司的财务表现、业务扩张计划以及风险因素。财务方面,报告详细展示了净利润增长情况,特别是LNG收入和成本结构变化。业务扩张方面,萨宾角液化项目的两阶段扩建计划是核心内容,第一阶段产能规划已明确,并与EPC公司签订合同。风险因素则涉及债务担保解除条款、资本支出规模以及市场竞争加剧可能带来的影响。公司通过长期合同锁定部分收入,但需关注市场波动对现金流的影响。
当前LNG市场现状如何判断?
当前LNG市场呈现供需紧平衡状态,主要受全球能源供应安全和价格波动影响。报告期内,LNG价格上涨推动Cheniere收入增长,但生产成本也随之上升。长期合同(SPA和IPM)为Cheniere提供了稳定的现金流基础,约占其未来总产量的90%。然而,全球LNG产能扩张加速,如俄罗斯、卡塔尔等主要生产国的项目陆续投产,可能在未来改变市场供需格局。Cheniere的竞争优势在于其规模化的生产设施和已锁定的长期订单。
研报提示哪些风险因素?
研报提示的主要风险因素包括:萨宾角扩建项目的执行风险,如工程延期或成本超支,可能影响未来产能释放和盈利能力。债务方面,虽然子公司担保责任充分,但部分解除条款可能触发额外担保义务。市场竞争加剧可能导致LNG价格承压,影响公司收入水平。此外,全球能源政策变化、地缘政治冲突以及极端天气事件也可能对LNG供应链和公司运营产生不利影响。公司已通过多元化客户和合同结构对部分风险进行对冲。