猜你想问
上海石化2026年第三季度报告主要说了什么?
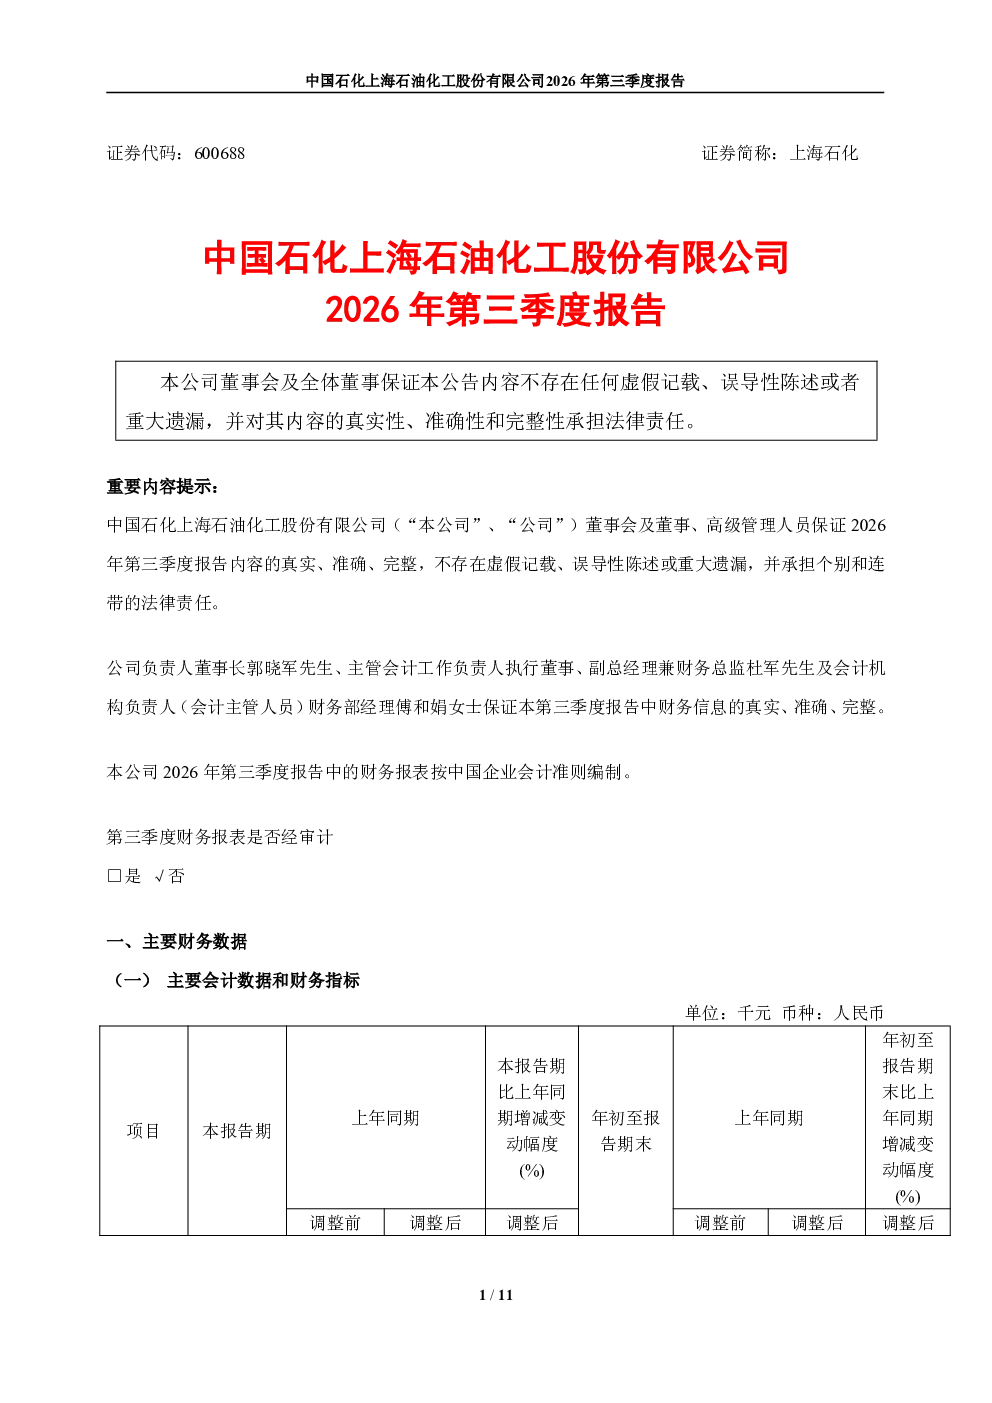
该报告主要围绕公司财务数据的调整、股东信息的不适用性以及财务报表未经审计等方面展开。核心在于上海金山巴陵新材料有限公司纳入合并报表范围,导致财务数据按《企业会计准则第33号——合并财务报表》进行追溯调整,但调整数据未经审计。报告列出了2026年期初及2025年1-9月的主要会计数据和财务指标,但未具体展示数据内容。非经常性损益项目和金额也未详细说明。总体而言,报告披露了公司因子公司纳入合并而对财务数据进行的调整,但具体财务数据和变动原因未在摘要中详细披露。
上海石化所属赛道有哪些发展趋势?
上海石化所属赛道为石化新材料领域,发展趋势需结合行业整体分析。当前石化新材料行业正朝着绿色化、智能化、高端化方向发展,政策层面支持新材料产业发展,市场需求持续增长。上海石化通过纳入上海金山巴陵新材料有限公司,可能意在布局高端新材料领域,但具体发展趋势需关注公司后续战略布局及行业动态。目前报告未提供足够信息判断赛道具体发展趋势,需结合行业研究报告进一步分析。
上海石化这份报告重点分析了哪些方向?
报告重点分析了公司财务数据的调整情况及股东信息的不适用性。具体而言,核心在于子公司纳入合并报表范围导致的财务数据追溯调整,但调整数据未经审计。此外,报告提及主要会计数据和财务指标发生变动,但未详细说明具体内容及原因。非经常性损益项目也未详细披露。总体来看,报告重点在于披露公司因子公司纳入合并而对财务数据进行的调整,但具体财务数据和变动原因未在摘要中详细披露,需要进一步关注审计后的完整报告。
当前石化行业市场现状如何?
当前石化行业市场现状受宏观经济、能源政策及国际市场波动影响较大。国内石化行业产能持续扩张,但高端化、差异化产品需求增长较快。上海石化作为行业重要企业,通过纳入上海金山巴陵新材料有限公司,可能意在提升高端新材料产品竞争力。但具体市场现状需结合行业整体数据及主要竞争对手动态进行分析。目前报告未提供足够信息判断市场现状,需关注行业研究报告及公司后续披露信息。
这份报告有哪些风险提示?
报告存在多项风险提示。首先,子公司纳入合并报表范围导致的财务数据追溯调整未经审计,可能存在不确定性。其次,报告未披露具体财务数据和变动原因,难以全面评估公司经营状况。此外,股东信息不适用,可能影响投资者对公司股权结构的判断。最后,报告未提及需提醒投资者关注的关于公司报告期经营情况的其他重要信息,可能存在未披露的重大事项。这些因素均需投资者关注,以全面评估投资风险。