猜你想问
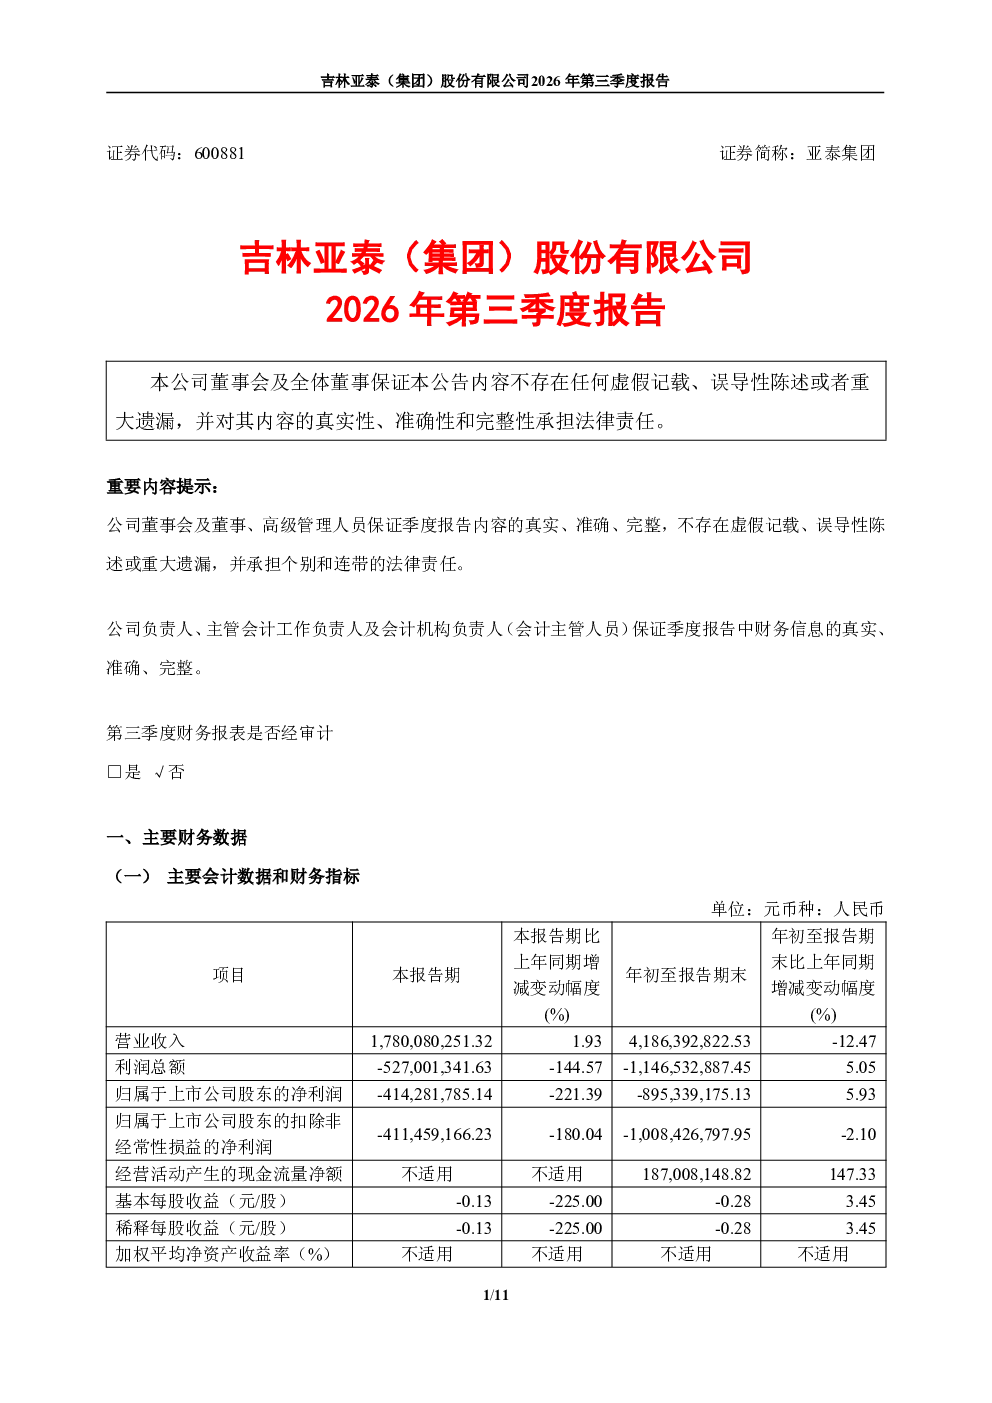
亚泰集团2026年第三季度报告主要披露了哪些内容?
该报告主要披露了亚泰集团及其医药子公司面临的重整及预重整情况,包括被债权人申请重整及预重整、临时管理人指定等。此外,报告提及持有5%以上股东吉林金塔私募基金管理股份有限公司的股份被司法冻结,以及公司拟出售东北证券部分股份但可能中止或终止的筹划。报告中还披露了融资业务延期、设立子公司等事项,但未披露具体财务数据和指标变动情况。
亚泰集团目前面临的主要风险有哪些?
亚泰集团目前面临的主要风险包括:1)司法冻结的股东股份可能影响公司治理;2)重整及预重整程序可能导致经营中断和资产处置压力;3)重大资产出售筹划的不确定性;4)融资业务延期可能加剧资金链紧张;5)CRH仲裁可能引发合同纠纷和资产担保风险。这些事项均需持续关注其进展对公司经营的影响。
亚泰集团医药板块的发展趋势如何?
亚泰集团医药板块目前处于预重整程序中,其发展趋势需关注重整方案的实施效果。报告提及吉林大药房出资设立天津亚泰永安堂医药健康管理有限公司,显示公司在医药板块仍有布局。但整体而言,医药板块受重整及司法冻结影响较大,未来发展需观察重整能否改善经营状况及股东关系。
亚泰集团2026年第三季度报告有哪些值得关注的重点?
报告重点包括:1)重整及预重整进展,这是影响公司未来发展的关键因素;2)股东股份被司法冻结,可能引发公司控制权变动;3)重大资产出售筹划的不确定性;4)融资业务延期对资金链的影响;5)CRH仲裁可能带来的合同风险。这些事项均需结合后续公告进行持续跟踪。
亚泰集团2026年第三季度报告有哪些风险提示?
报告提示的主要风险包括:1)重整程序存在失败风险,可能导致公司持续经营能力受损;2)司法冻结的股东股份可能引发公司治理问题;3)重大资产出售筹划的不确定性可能影响公司资产结构;4)融资业务延期可能加剧资金链紧张;5)CRH仲裁可能引发合同纠纷和资产担保风险。投资者需关注这些风险对公司未来经营的影响。
你可能感兴趣
亚泰集团:吉林亚泰(集团)股份有限公司2026年第一季度报告
财报2026-04-29
亚泰集团:2020年第三季度报告
财报2020-10-30
亚泰集团:2016年第三季度报告
财报2016-10-25
亚泰集团:2013年第三季度报告
财报2013-10-26
亚泰集团:2008年第三季度报告
财报2008-10-24
亚泰集团:吉林亚泰(集团)股份有限公司2023年第三季度报告
财报2023-10-28
亚泰集团:亚泰集团2002年第三季度报告
财报2002-10-22
亚泰集团:亚泰集团2003年第三季度报告
财报2003-10-25
亚泰集团:2015年第三季度报告
财报2015-10-30
亚泰集团:2014年第三季度报告
财报2014-10-30