猜你想问
宁波舟山港2026年第三季度报告主要披露了哪些内容?
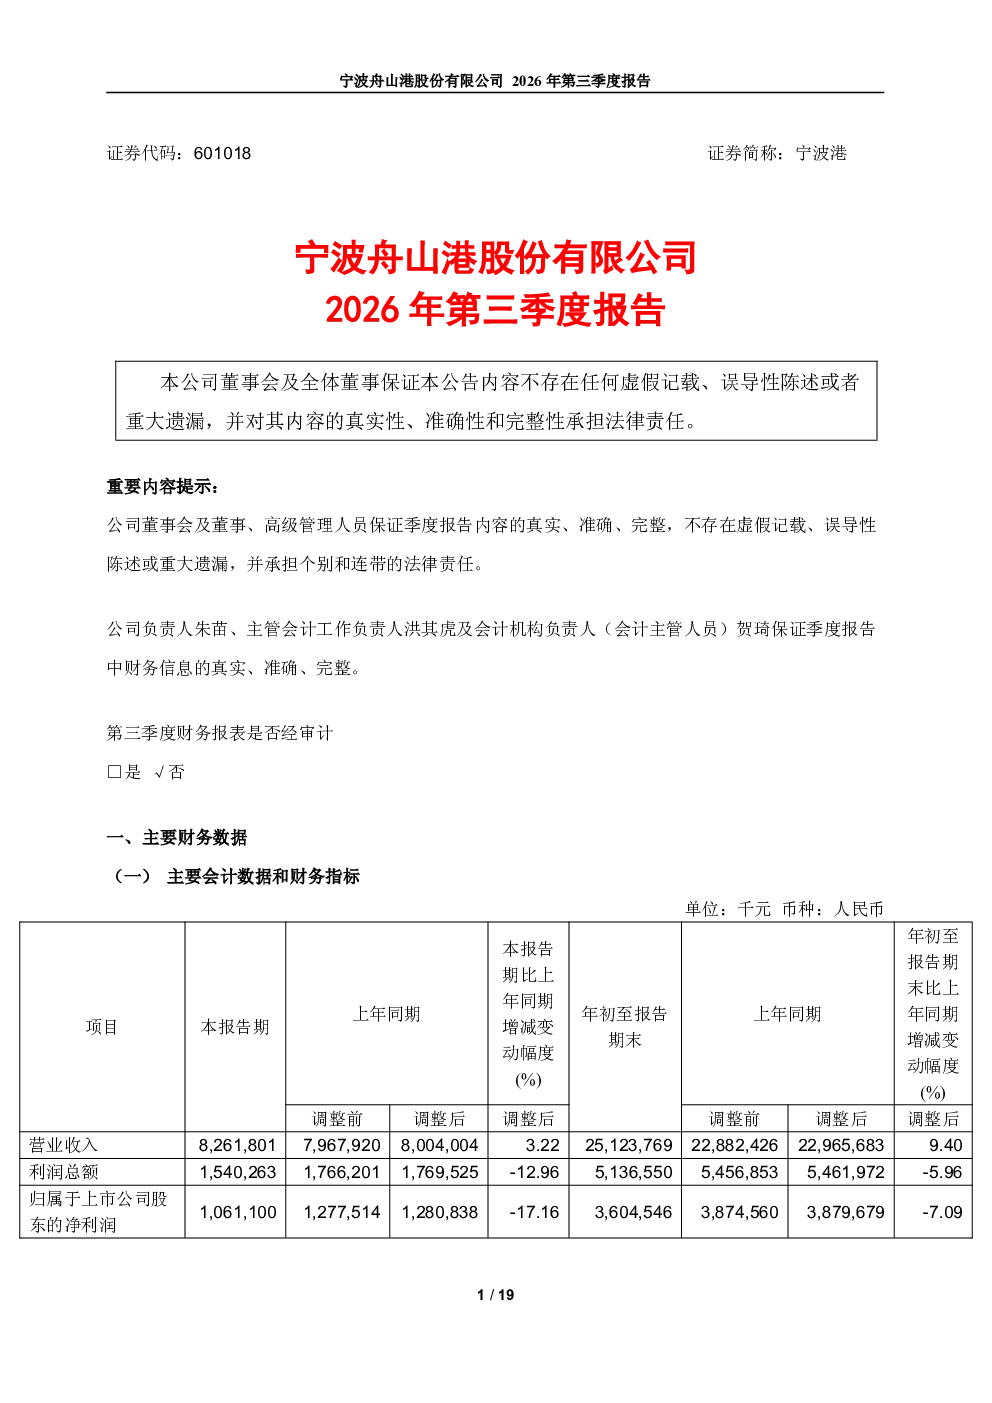
该报告显示,宁波舟山港在2025年12月及2026年9月分别收购了舟山港综合保税区码头有限公司和宁波兴港海铁物流有限公司100%股权,这两项交易均受浙江省海港投资运营集团有限公司控制,适用同一控制下企业合并的会计处理原则。报告期内,公司未适用《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》。报告未披露股东信息及转融通业务相关情况,也未提醒投资者关注其他重要信息。季度财务报表未经审计,包括合并资产负债表、合并利润表、合并现金流量表、母公司资产负债表、母公司利润表及母公司现金流量表。报告未涉及新会计准则调整事项。
宁波舟山港所在的港口行业发展趋势如何?
港口行业作为国家物流枢纽的关键环节,正受益于全球贸易格局调整和国内经济内循环深化。随着“一带一路”倡议持续推进,多式联运和智慧港口建设成为行业焦点。宁波舟山港作为长三角核心港口,通过并购整合提升综合服务能力,未来可能在集装箱、大宗商品及冷链物流等领域迎来新的增长点。但行业竞争加剧和环保政策趋严也对港口运营效率提出更高要求。
这份研报重点关注了宁波舟山港的哪些方面?
研报重点分析了宁波舟山港的股权收购战略,特别是对舟山港综合保税区码头和宁波兴港海铁物流的整合,这反映了公司在产业链延伸和区域协同方面的布局思路。此外,报告对财务数据的披露相对有限,未涉及股东变动和转融通业务,提示投资者需关注信息披露的完整性。值得注意的是,季度报表未经审计,数据准确性需以正式审计报告为准。
当前港口行业的市场现状如何?
当前港口行业整体呈现供需结构性分化特征。沿海主要港口集装箱吞吐量增速放缓,但内河港口及专业化码头受益于产业转移和新能源运输需求增长,展现出较强韧性。宁波舟山港作为全球货物吞吐量第一大港,其多元化业务布局有助于抵御单一市场波动风险。然而,受制于土地资源约束和基础设施投资周期,港口新项目拓展面临一定瓶颈。
这份报告存在哪些风险提示?
报告未披露股东信息及转融通业务情况,可能存在关联交易或潜在利益输送风险,需关注后续信息披露是否及时完整。季度财务报表未经审计,数据可能存在偏差,应以正式年报为准。此外,港口行业受宏观经济和航运政策影响较大,并购整合后的协同效应能否充分释放也存在不确定性。投资者应结合公司长期战略规划进行综合判断。