猜你想问
奥特维20261027研报核心内容是什么?
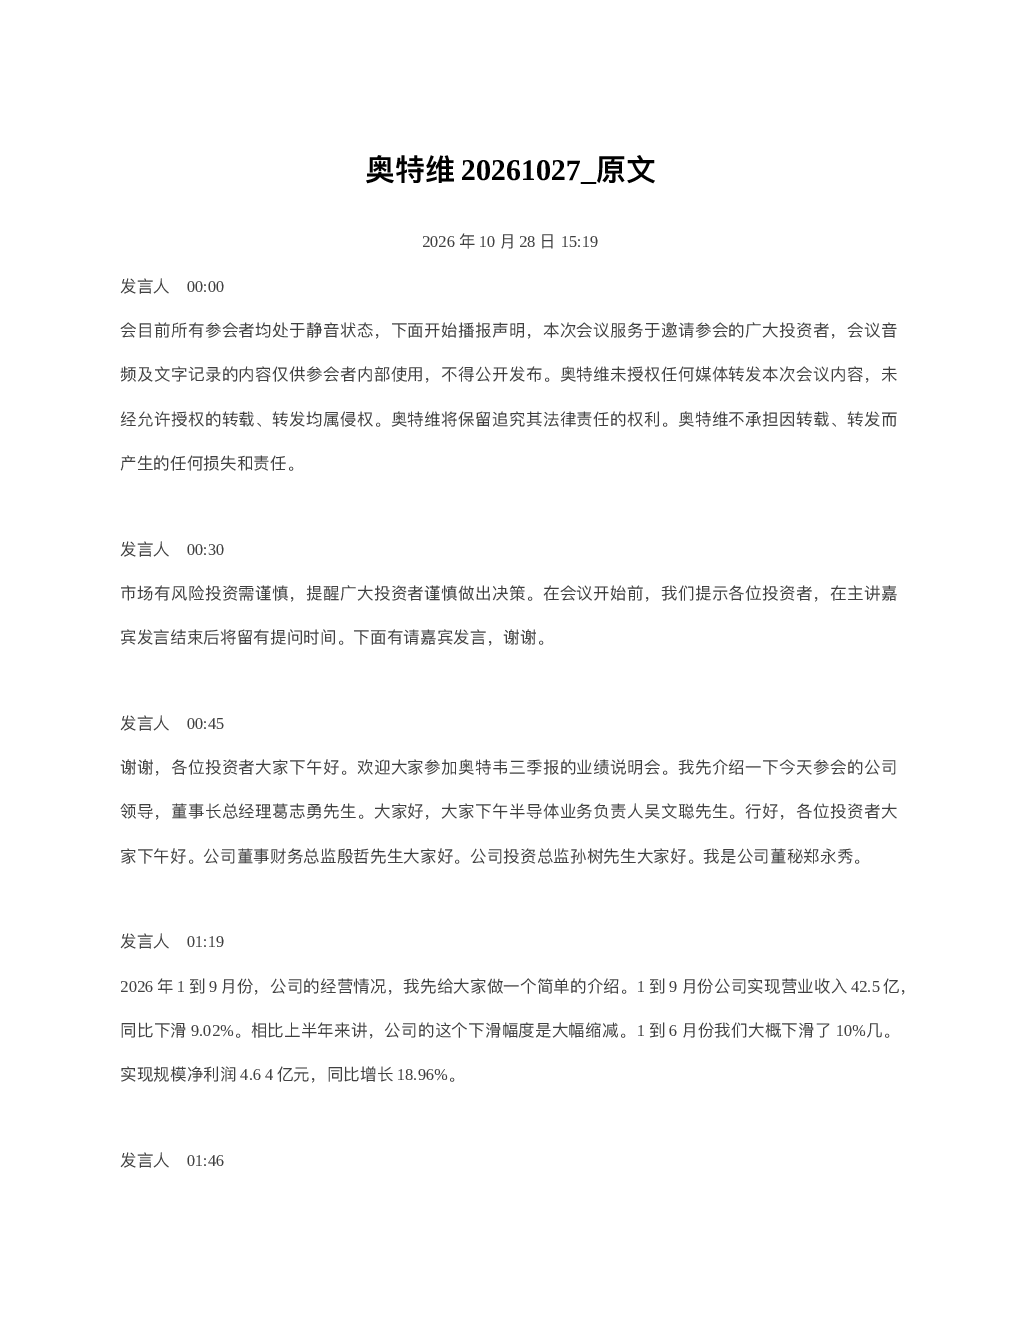
该研报显示奥特维2026年1-9月营收下滑9.02%至42.5亿,但净利润增长18.96%达4.64亿元,Q3收入和净利润分别同比增长18.5%和101%。公司订单增长强劲,1-9月新签订单同比增长77.8%达74.8亿,在手订单同比增长15%达114.5亿。业务结构中光伏设备占比64%,储能设备占比15.52%,改造及备件服务占比44.27%。毛利率提升6.3个百分点至36.49%,子公司盈利改善。
报告提及的行业发展趋势有哪些?
报告指出公司进入巨神机器人、PCB、电子器件、整车行业,预计到2028年新行业设备订单体量可达40亿以上,每个行业都可能达到10亿以上规模。光伏业务聚焦TOP改造和BC改造,TOP改造占比超70%,已交付订单体量约45-50GW。半导体业务预计明年订单可达8-10亿,主要增长动力来自建合机、光通AOI、划片机。碳化硅CMP设备研发完成样机,太空光伏业务将针对特殊工艺要求进行功能性测试和整机开发。
研报重点分析了哪些方向?
研报重点分析了公司营收下滑但利润回升的业绩拐点,Q3业绩同比增长101%是关键。订单增长强劲,新签订单同比增长77.8%,在手订单同比增长15%。业务结构变化显著,光伏设备占比64%,改造及备件服务占比44.27%。毛利率提升6.3个百分点至36.49%,子公司盈利改善。新业务布局包括巨神机器人、PCB、电子器件、整车行业,预计明年开始有设备出货。
报告对市场现状有何判断?
报告显示公司国内新签订单占比约84%,海外订单占比约15.7%,海外订单中纯海外客户占比84%。光伏业务改造订单比例较高,TOP 3.0改造占比超过70%,BC改造占比约20%。TOP改造主要集中在电池端,已交付订单体量约45-50GW。半导体业务预计明年订单可达8-10亿,主要增长动力来自建合机、光通AOI、划片机。碳化硅CMP设备研发完成样机,太空光伏业务将针对特殊工艺要求进行功能性测试和整机开发。
研报是否存在风险提示?
报告未明确提及投资风险,但指出碳化硅设备市场需求受限于客户排他性要求,设备需求数量可能受到影响。新业务布局尚处初期阶段,预计明年一季度开始有设备出货,批量订单需到明年二季度后形成。海外组件需求减弱,但海外客户改造意愿积极,预计明年海外改造订单将有所体现。研发的碳化硅CMP设备和太空光伏业务仍需市场验证。