猜你想问
这份报告主要分析了化工行业的哪些核心内容?
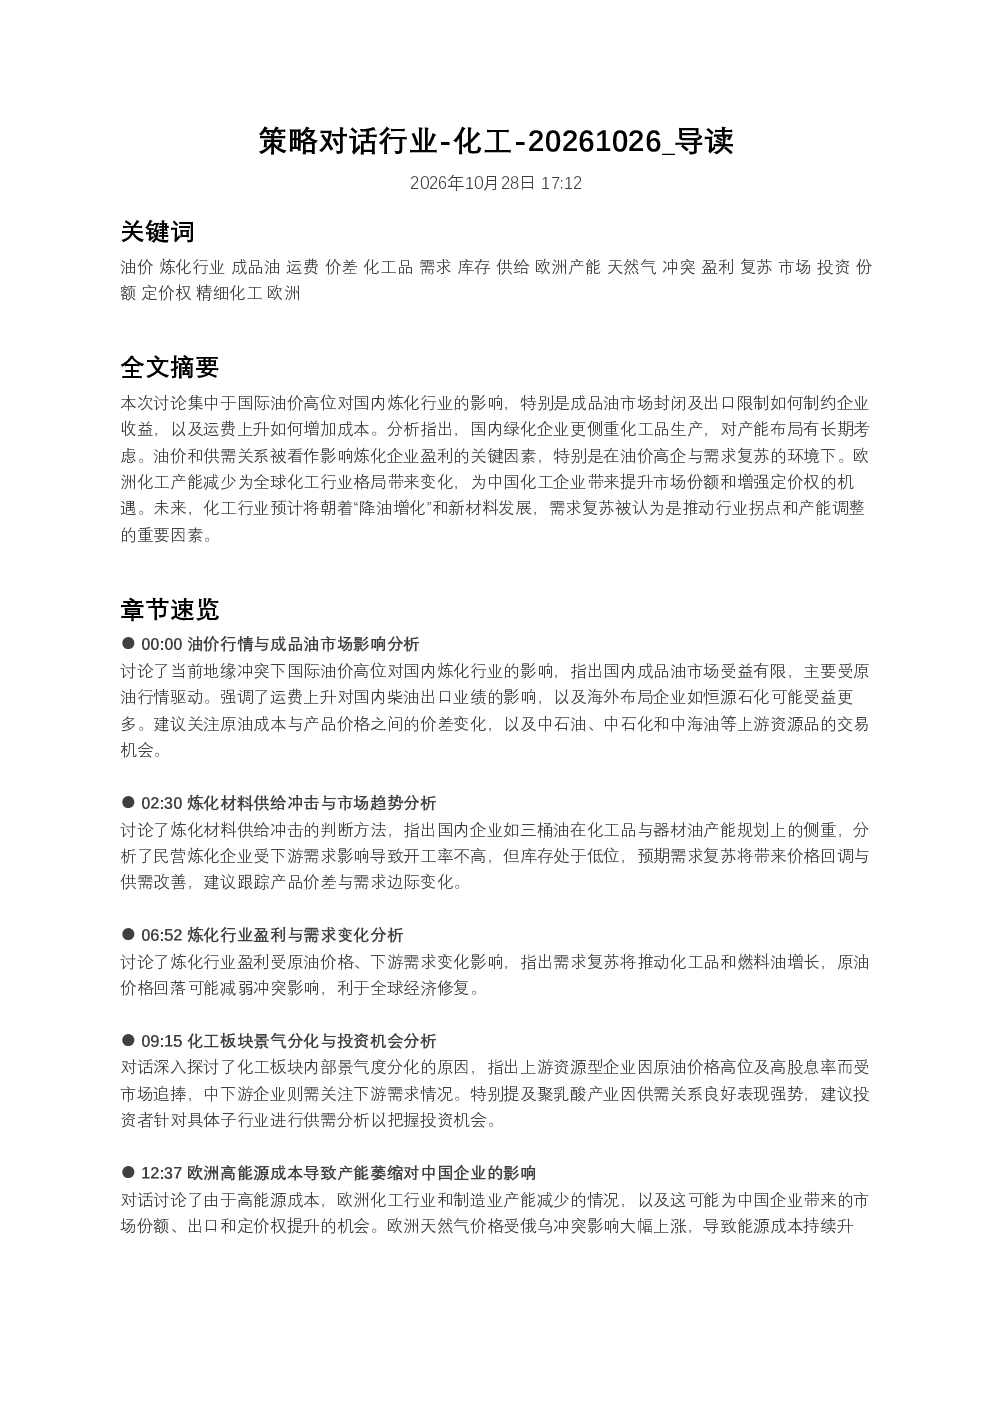
报告重点分析了国际油价对成品油市场的影响,国内炼化材料供给冲击与市场趋势,炼化行业盈利与需求变化,化工板块景气分化与投资机会,欧洲化工行业困境对中国企业的影响,以及量化行业未来趋势如“降油增化”与新材料发展。同时探讨了化工与石化行业的周期与拐点,以及化工品行业的拐点与需求复苏情况。
化工行业未来的发展趋势是什么?
化工行业未来将呈现“降油增化”趋势,即减少对传统油基产品的依赖,增加高附加值化学材料的比重。新能源汽车的发展将推动对PVE、POE等新材料的需求增长。同时,欧洲化工行业因高能源成本导致产能萎缩,为中国化工企业带来市场份额和出口机会。
报告重点分析了化工行业的哪些方向?
报告重点分析了炼化行业的产能规划与开工率,欧洲化工产能关停率对中国市场的影响,国内企业向高附加值材料如PVE、POE的转变,以及化工品行业的供需关系和库存变化。
当前化工行业的市场现状如何?
当前化工行业面临国际油价高位、欧洲产能减少带来的机遇,以及国内需求复苏的预期。部分子行业如PDH表现较好,但整体仍受原油价格和下游需求变化影响。国内炼化企业侧重化工品产能,民营炼化企业开工率受下游需求影响较大。
阅读这份报告需要注意哪些风险?
报告提示需关注国际油价波动对化工行业盈利的影响,国内外供需关系变化可能带来的市场风险,以及欧洲化工行业困境带来的不确定性。此外,新能源重卡发展对柴油需求的影响,以及运费变化对出口成本的影响也需持续关注。
你可能感兴趣
基础化工行业:债务专题分析&6月份投资策略,行业负债水平下降,关注半年报业绩
基础化工国信证券2018-06-19
化工行业行情驱动与投资策略分析
基础化工未知机构2026-10-28
煤炭专家对话港口煤价夏季走势研判及基本面分析20260708
未知机构2026-07-08
国金证券红利对话:可选消费分红增长机会分析
未知机构2026-09-13
国盛能源电力 云端会客厅第三十二场对话期货技术分析专家持仓分析进化论
未知机构2026-09-15
东财能源开采 热点追踪系列第3期对话政策专家产能核增安监进展复产节奏等热点追踪分析
未知机构2026-09-10
东财能源开采 热点追踪系列第5期对话蒙煤专家通关节奏铁路进展远期增量等热点追踪分析
未知机构2026-09-15
2023对话式分析市场厂商评估报告:飞算科技
爱分析2024-01-15
对话式分析如何成为企业智能增长的加速器
信息技术谷歌2025-10-20
对话政策专家产能核增安监进展复产节奏等热点追踪分析20260913 导读
未知机构2026-09-13