猜你想问
三季度GDP增速如何?主要受哪些因素驱动?
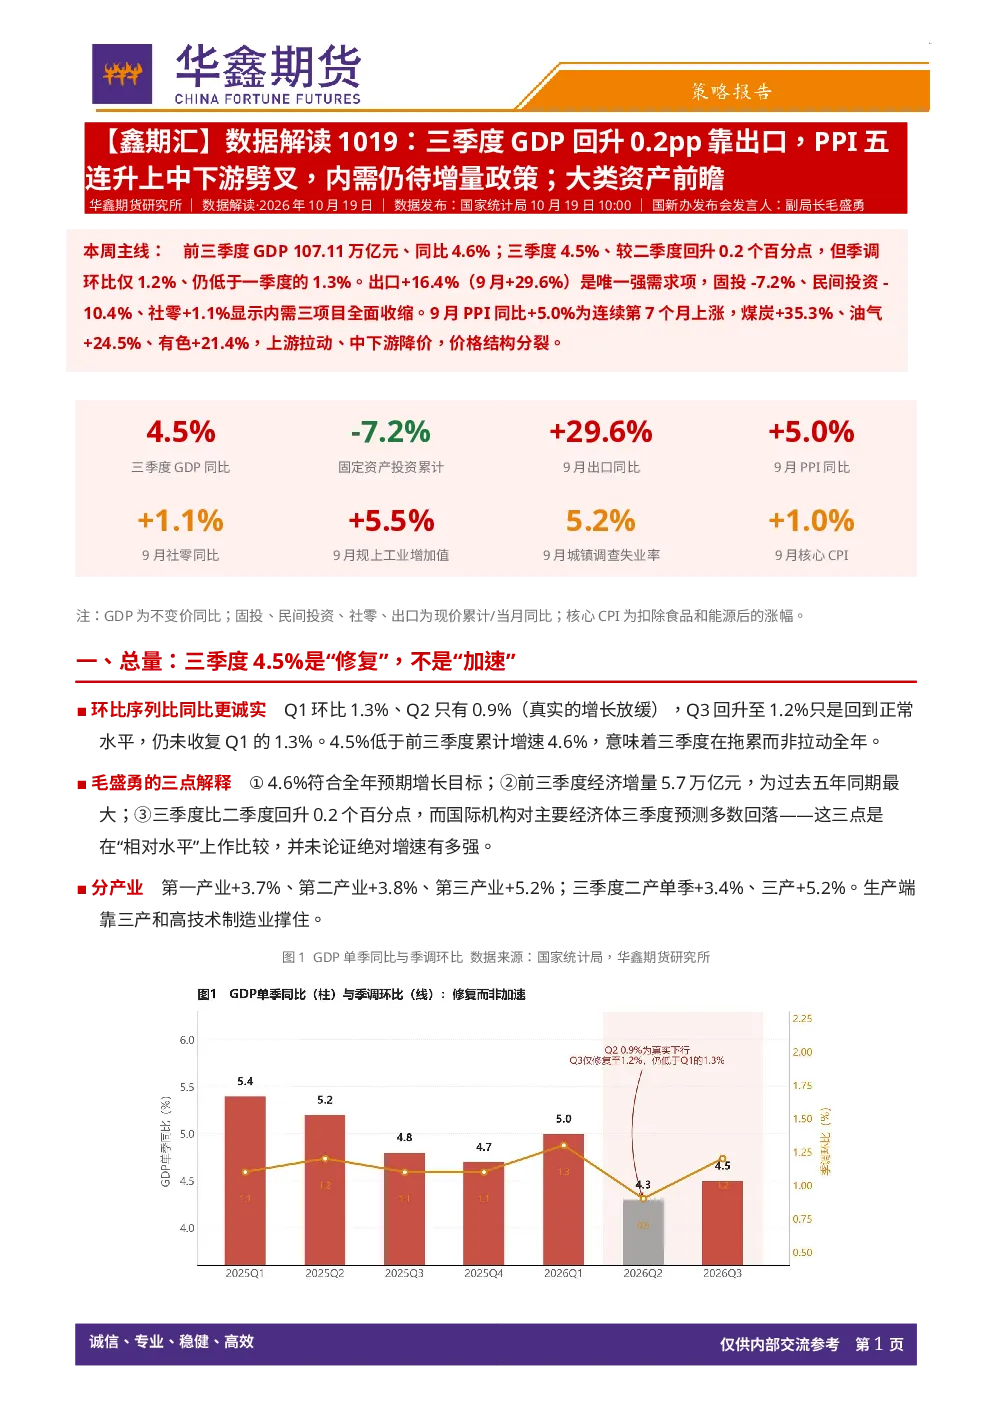
三季度GDP增速为4.5%,显示经济修复但未加速。主要驱动因素是出口,三季度首次突破8万亿元,同比增长22%,对GDP增长贡献最大。生产端则主要依靠第三产业和高技术制造业,其中第三产业增长5.2%,高技术制造业增长4.9%。然而,环比增速1.2%低于Q1的1.3%,且低于前三季度累计增速4.6%,显示三季度对全年增速有拖累作用。消费方面,社会消费品零售总额增长1.1%,但限额以上单位零售额下降1.8%,可选消费收缩,与‘复苏’说法不符。投资方面,固定资产投资下降7.2%,制造业投资下降2.1%,基建投资下降4.2%,房地产投资下降20.6%,民间投资下降10.4%,仅高技术产业投资增长4.9%为亮点。地区分化明显,东部、中部、西部和东北地区分别下降10.3%、11.1%、8.7%和26.0%。
PPI和CPI数据有何特点?
PPI连续7个月上涨,9月同比上涨5.0%、环比上涨1.2%,上涨集中在煤炭(+35.3%)、油气(+24.5%)、有色(+21.4%)、电气机械(+6.2%)等上游和AI设备链。CPI方面,9月同比上涨0.9%、环比上涨0.1%,核心CPI上涨1.0%。PPI与CPI落差达4个百分点,显示价格传导停滞,上游价格上涨并未有效传导至终端消费品。PPI自2024年10月转正后持续上涨,而CPI窄幅波动,9月剪刀差扩大至4.1个百分点,反映供需关系失衡,政策需关注通胀压力与经济复苏的平衡。
报告对大类资产有何定价判断?
报告对大类资产的定价判断如下:债市方面,中性偏多,但长端空间受限,30年国债下行需资金面支持。A股方面,科技(高技术制造业)和红利(能源、资源价格)主线获支撑,消费复苏缺乏数据依据。商品方面,上游价格(煤炭、油气、化工、有色)韧性最强,汽车、建材修复早期。这些判断基于当前经济结构、价格走势和政策预期,但需注意市场环境变化可能带来的不确定性。
当前市场现状如何?
当前市场现状显示经济修复但基础不稳固。出口表现亮眼,对GDP增长贡献显著,但内需全面收缩,消费和投资均显疲软,尤其是房地产投资大幅下降20.6%,民间投资也下降10.4%。价格方面,PPI持续上涨但CPI涨幅温和,剪刀差扩大,显示经济内生动能不足。政策层面,官方强调国内需求不足问题突出,政策转向‘加力扩大内需’,与国常会、多部委政策及地方债安排形成政策链。整体看,经济复苏进程面临内外挑战,政策刺激和外部环境变化是关键变量。
本报告有哪些风险提示?
本报告提示的主要风险包括:一是内需复苏不及预期,消费和投资持续疲软可能拖累经济增速,尤其是房地产投资下滑和民间投资萎缩,若未能有效改善,经济修复进程可能受阻。二是通胀压力与经济复苏的平衡风险,PPI持续上涨但CPI涨幅温和,若政策刺激过度可能导致通胀反弹,而过度紧缩则可能抑制经济复苏。三是外部环境不确定性,全球经济下行风险可能影响出口表现,进而拖累国内经济。四是政策落地效果的不确定性,‘加力扩大内需’政策能否有效提振市场信心和需求,仍需观察。五是资产定价判断基于当前数据和趋势,若经济基本面和政策环境发生重大变化,可能导致资产价格出现波动。需谨慎评估各类风险对投资决策的影响。