猜你想问
这份菜粕报告的核心内容是什么?
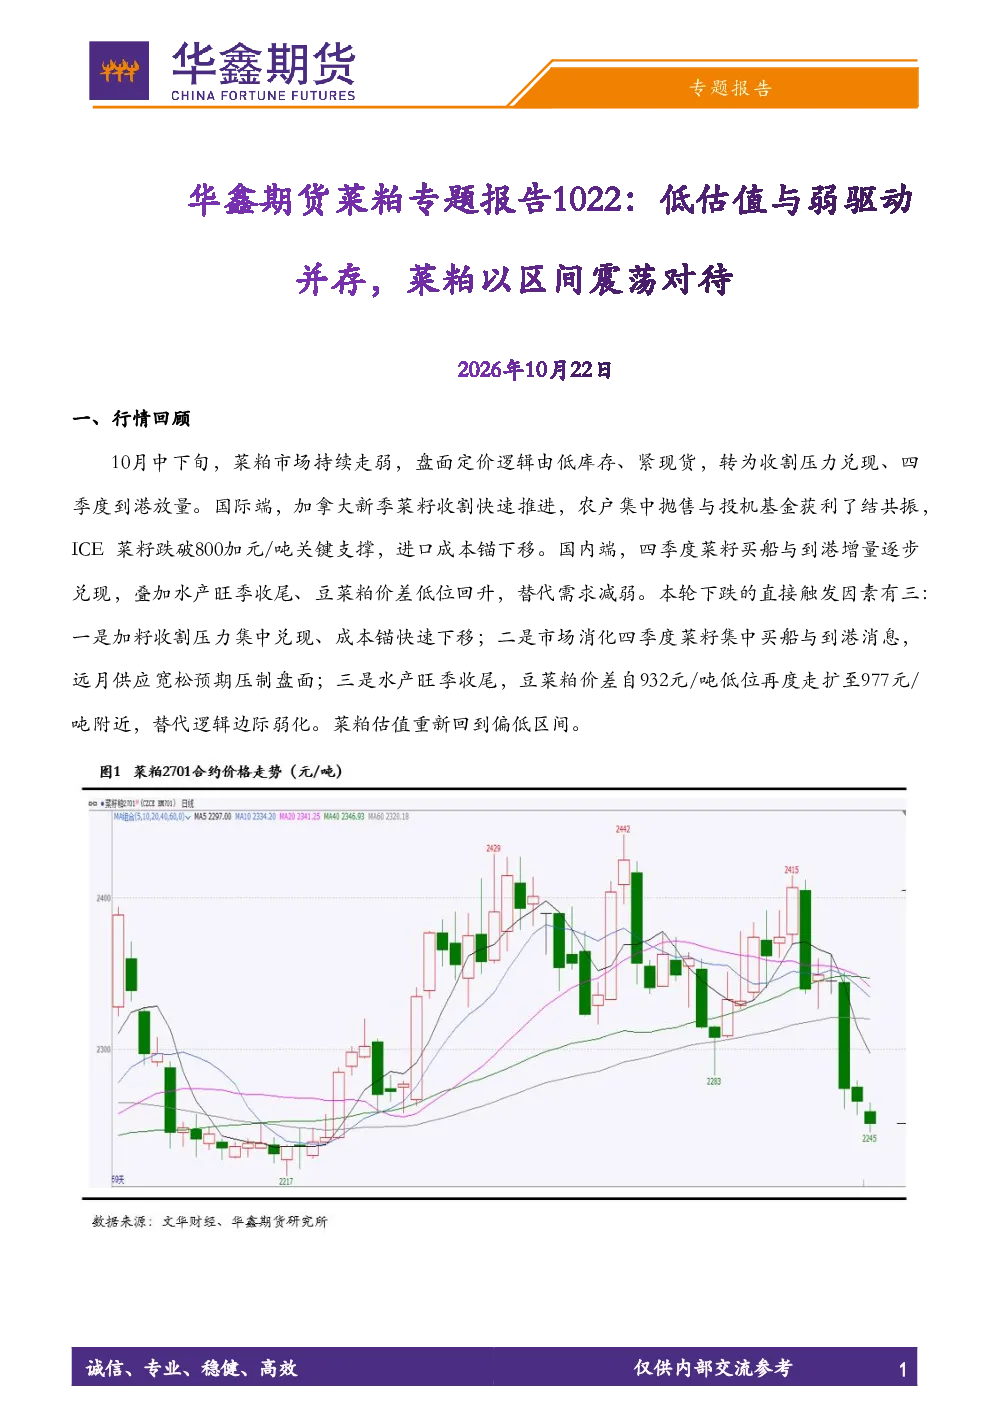
本报告分析菜粕市场由低库存紧现货转为收割压力兑现、四季度到港放量的定价逻辑。国际端加拿大新季菜籽收割快速推进,ICE菜籽价格下跌导致进口成本下移。国内端四季度菜籽买船与到港量增加,水产养殖旺季结束,豆菜粕价差低位回升,替代需求减弱。下跌的直接触发因素包括加籽收割压力、四季度供应宽松预期、水产旺季收尾及豆菜粕价差走扩。菜粕估值重回偏低区间。
菜粕行业未来发展趋势如何?
全球菜籽供应维持丰产格局,2026/27年度USDA预估产量9957.1万吨,期末库存1159.9万吨。俄罗斯和乌克兰产量上调,黑海产区供应弹性增强。加拿大新季产量预估2205万吨,本土压榨消费分流出口,预估出口785万吨。国内菜粕市场从低库存转向供应趋松预期,四季度进口菜籽到港量同比数量级抬升。政策端加籽反倾销税征收,菜粕免关税窗口至12月31日。成本端支撑逻辑从“高关税、高成本”转向“收割贴水、成本回落”。需求端水产养殖进入淡季,豆菜粕价差走扩,替代需求减弱。短期菜粕或以弱势震荡为主,关注前低支撑有效性。
报告重点分析了哪些方向?
报告重点分析了菜粕市场的供需关系变化。供给端关注加拿大新季菜籽收割进度、四季度国内菜籽到港量、油厂开机率及菜籽库存。需求端关注水产养殖淡季影响、豆菜粕价差变化及替代需求。成本端分析加籽反倾销税、菜粕关税政策及成本支撑逻辑转变。此外,报告还关注了菜粕库存拐点、豆菜粕价差走向及加拿大本土压榨扩张对出口分流的程度。
当前菜粕市场处于什么状态?
当前菜粕期价已回落至偏低估值区间,榨利亏损、基差升水仍对下方空间形成约束,追空性价比有限。供给端加籽收割压力未完全释放,四季度到港量逐月兑现;需求端水产淡季持续回落,若库存开启趋势性累积,反弹高度受限。现货市场方面,10月20日下跌30-60元/吨,基差被动走强。短期菜粕或以弱势震荡为主,关注前低支撑有效性。
这份菜粕报告有哪些风险提示?
报告提示需关注12月31日菜粕免关税政策是否接续,这将直接影响国内菜粕成本和供需格局。其次,需关注豆菜粕价差的运行区间,价差走扩将抑制菜粕替代需求。第三,需关注加拿大本土压榨扩张对出口分流的程度,这可能影响国际菜籽供应和国内菜籽到港量。此外,还需关注加籽销售节奏、国内到港与开机兑现情况、菜粕库存拐点及豆菜粕价差走向。这些因素均可能对菜粕市场产生重要影响。