猜你想问
大悦城2026年第三季度报告核心内容有哪些?
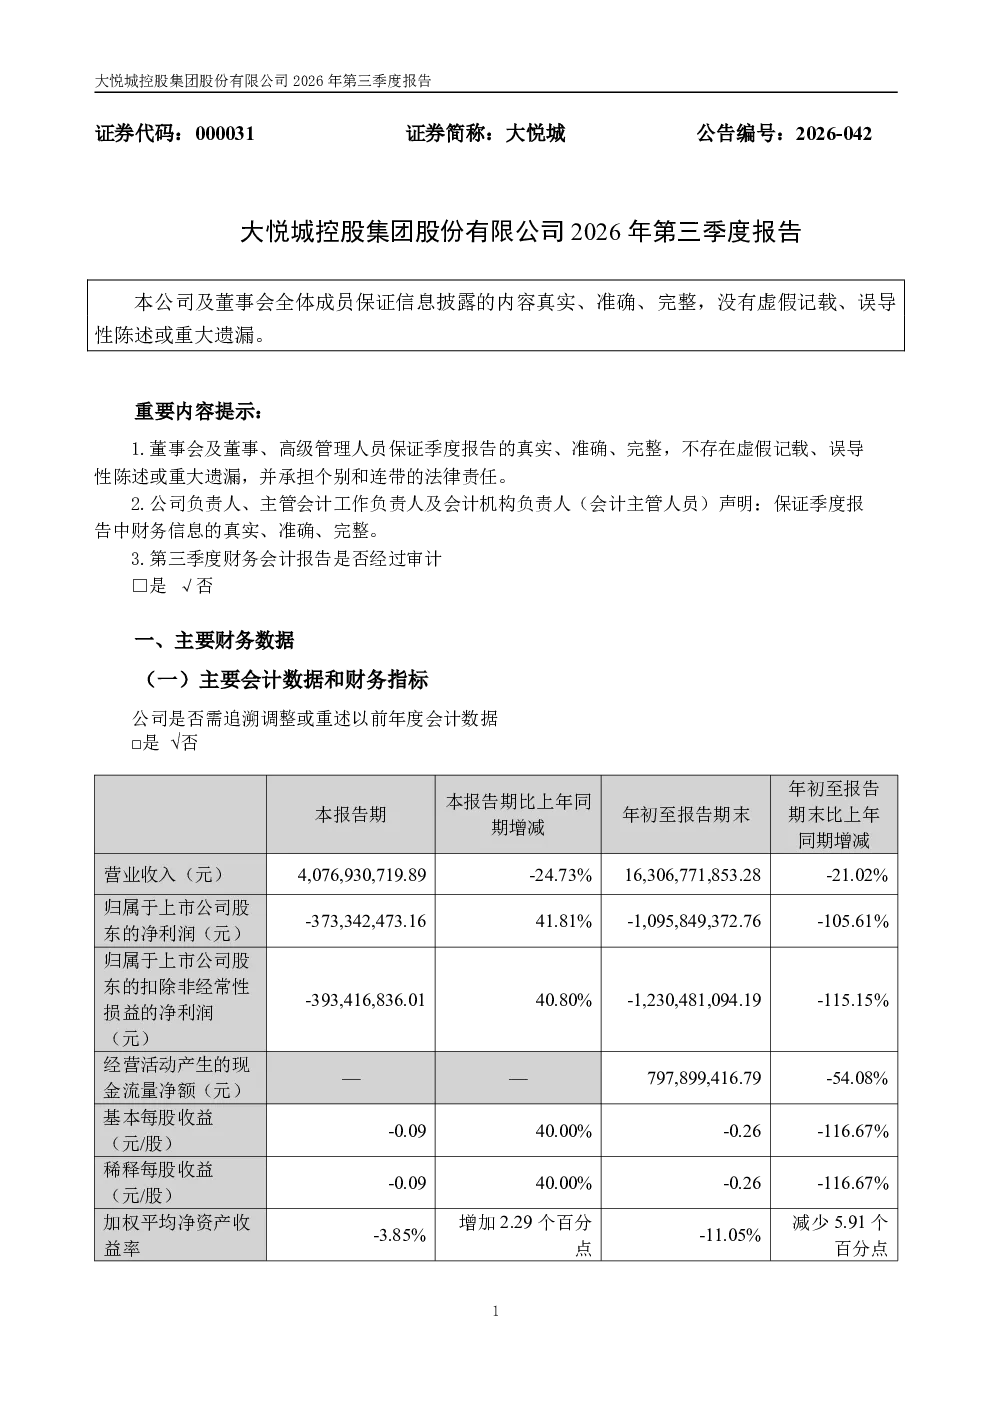
大悦城控股集团股份有限公司2026年第三季度报告显示,受结算资源和周期影响,公司经营业绩出现显著下滑。前三季度营业收入163.07亿元,同比下降21.02%;本报告期营业收入40.77亿元,同比下降24.73%。毛利率从上年同期的35.58%下降至27.56%,毛利额减少28.52亿元。净利润大幅下滑,前三季度归母净利润为-10.96亿元,同比减少5.63亿元,扣非后为-12.30亿元,同比减少6.59亿元。经营活动净现金流入7.98亿元,同比下降54.08%。报告未披露股东信息及重要事项,第三季度财务会计报告未经审计。
大悦城所属赛道行业发展趋势如何?
大悦城所属的零售地产行业在当前经济环境下面临多重挑战。受消费降级和线上电商冲击,线下商业地产普遍出现客流下滑,租金和空置率上升。同时,传统百货业态转型缓慢,同质化竞争加剧。不过,随着消费分级和体验式消费兴起,部分创新商业模式如社区商业、主题商业等开始显现韧性。政策层面,政府鼓励商业地产与文旅、社区服务融合,为行业带来结构性机会。但短期内,行业整体仍处于调整期,头部企业如大悦城需加速创新以应对市场变化。
大悦城报告重点分析了哪些方向?
大悦城报告重点分析了经营业绩下滑的原因,主要指向结算资源和周期性因素。具体来看,报告披露了营收、毛利、净利润和现金流的全面下滑数据,但未深入解释具体项目结算进度或周期影响细节。此外,报告提及股东结构变化,但未披露优先股股东信息。值得注意的是,报告强调第三季度财务会计报告未经审计,可能存在数据准确性风险。整体分析聚焦于财务表现,缺乏对战略调整或新业务进展的披露。
当前大悦城所处市场现状如何?
大悦城当前面临的市场现状是经营压力显著增大。其营收和利润大幅下滑,现金流状况恶化,反映出零售地产行业竞争加剧和消费需求疲软的双重压力。同业中,部分头部企业通过数字化转型和业态创新已展现出一定韧性,但大悦城尚未披露相关应对措施。市场对其未来能否通过资产重组或业务模式创新实现复苏仍存疑虑。同时,股东结构变化可能影响公司治理稳定性,需关注其后续战略动向。
大悦城研报有哪些风险提示?
大悦城研报中存在几项关键风险提示。首先,业绩大幅下滑可能持续,若结算资源无法及时转化,经营压力将持续存在。其次,现金流恶化可能导致资金链紧张,影响项目开发和运营能力。第三,股东结构变化特别是转融通操作可能增加股权稳定性风险。此外,报告未披露优先股股东信息,可能存在潜在的偿债压力。最后,第三季度财务报告未经审计,数据准确性有待后续核实,可能影响投资者决策依据。