猜你想问
华电辽能2026年第三季度报告主要说了什么?
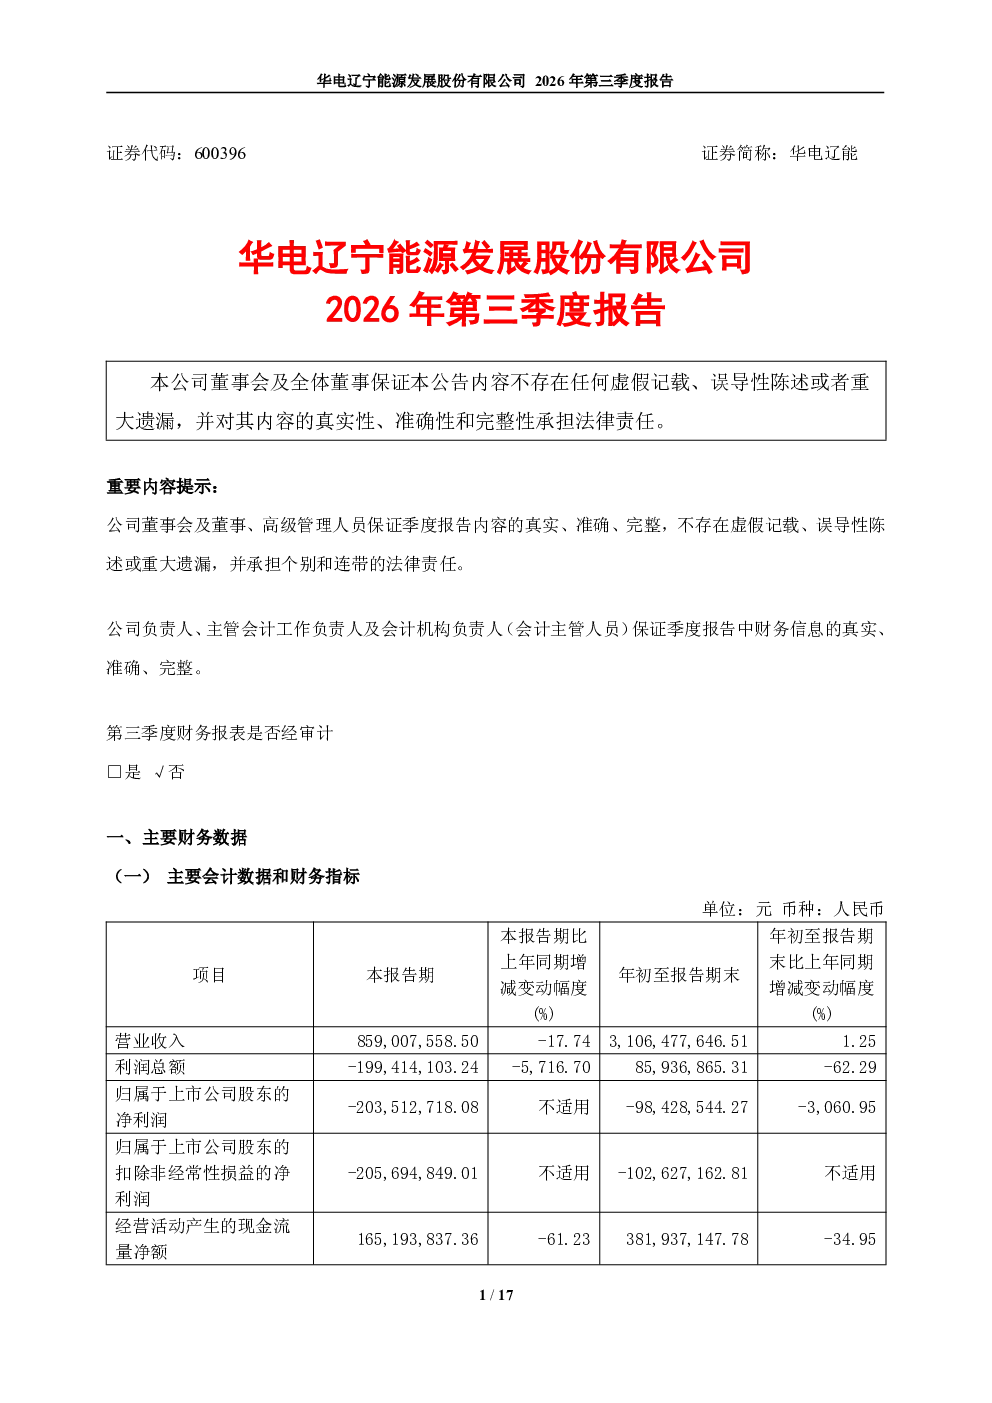
这份报告显示华电辽能2026年第三季度利润总额同比减少1.42亿元,下降62.29%,主要原因是电力市场电价下行导致售电单价降低61.6元/兆瓦时,减利4.7亿元。公司通过增发电量、降低煤价、优化融资结构等措施增利3.44亿元,但最终归属于上市公司股东的净利润为-0.98亿元,同比大幅下降3,060.95%。经营活动产生的现金流量净额也同比减少2.05亿元。报告还提到未披露股东信息,财务报表未经审计。
电力行业未来发展趋势如何?
电力行业未来发展趋势受能源结构调整、新能源并网、电力市场化改革等多重因素影响。随着“双碳”目标的推进,新能源占比将逐步提高,但传统能源在保障电力供应中仍具重要作用。电力市场化改革将使电价更灵活,发电企业盈利能力受市场波动影响增大。华电辽能作为大型发电集团,需积极适应市场变化,提升新能源业务占比和运营效率。
这份报告重点关注了哪些方面?
报告重点关注了华电辽能的财务表现和经营策略。核心内容围绕利润总额大幅下降、售电单价降低、公司挖潜增效措施及最终净利润亏损展开。报告显示公司虽采取措施增利,但电力市场环境变化导致减利幅度更大,经营现金流也出现负增长。此外,报告未披露股东信息,财务报表未经审计,这些也是投资者需关注的信息点。
当前电力市场现状如何判断?
当前电力市场呈现电价下行、市场竞争加剧的特点。受新能源大规模并网影响,电力供需格局变化,传统发电企业面临盈利压力。华电辽能的案例反映了这一趋势,其售电单价下降直接导致利润下滑。同时,燃料成本上涨也对经营现金流造成压力。未来电力市场将更加注重供需平衡和多元化能源结构,发电企业需提升竞争力以应对挑战。
这份研报有哪些风险提示?
这份研报的风险提示主要集中在电力市场波动和经营成本控制方面。首先,电力市场电价下行趋势可能导致公司持续面临盈利压力。其次,燃料成本上涨对经营现金流造成较大影响,若煤价进一步上涨,将加剧成本压力。此外,报告未披露股东信息,可能存在股权结构不透明风险。最后,财务报表未经审计,数据准确性需谨慎对待。投资者在关注业绩的同时,需关注这些潜在风险因素。