猜你想问
科达制造2026年第三季度报告核心内容有哪些?
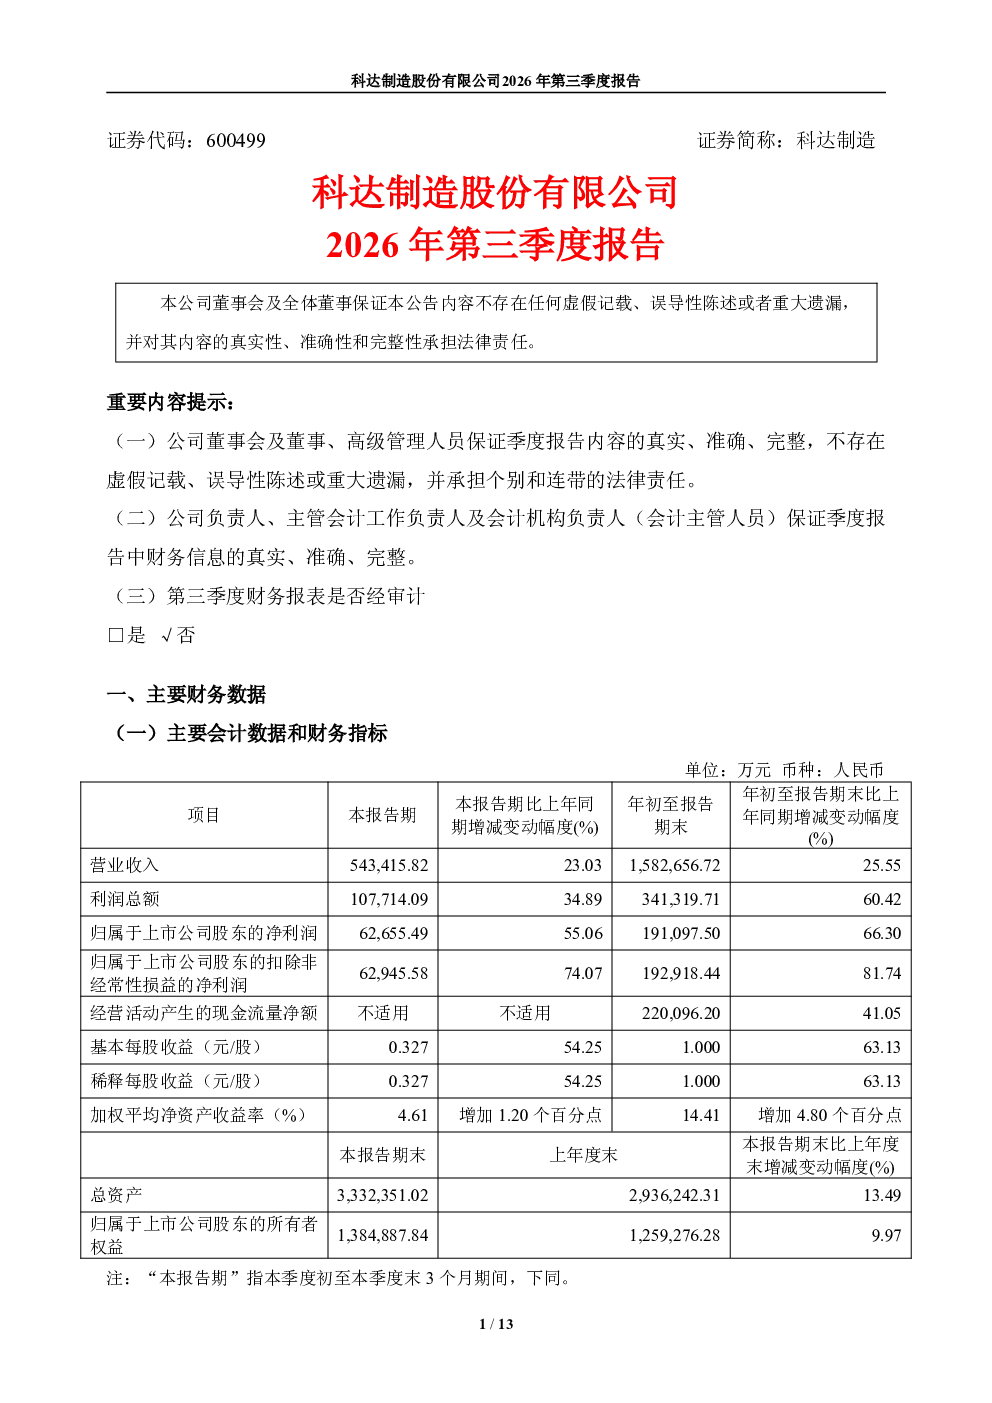
科达制造2026年第三季度报告显示,公司整体经营稳健,前三季度实现营业收入158.27亿元,同比增长25.55%;归属于上市公司股东的净利润19.11亿元,同比增长66.30%。陶瓷机械业务在多重压力下保持平稳,接单小幅增长;海外建材业务因产品价格提升及产能释放实现显著增长;锂电材料业务受益下游需求增长,盈利水平稳步改善;战投蓝科锂业因碳酸锂均价提升确认净利润8.48亿元。报告还披露了未经审计的财务报表。
陶瓷机械赛道发展趋势如何?
陶瓷机械赛道面临全球建陶行业深度调整等压力,但头部企业如科达制造通过全球化布局与本土化服务体系保持稳健。传统优势区域如南亚、中东持续增长,南北美洲市场开拓积极。配件耗材业务规模扩大,与装备业务协同增强。未来趋势在于巩固传统市场、推进产品迭代、强化海外服务体系,增强全球竞争力。科达制造正围绕市场需求布局产能,如秘鲁玻璃项目已投产,科特迪瓦、肯尼亚等项目有序推进。
报告重点分析了哪些业务方向?
报告重点分析了陶瓷机械、海外建材、锂电材料三大业务方向。陶瓷机械业务在压力下保持平稳,接单小幅增长,配件耗材业务协同效应增强。海外建材业务因产品价格提升及产能释放实现显著增长,但第三季度增长节奏放缓。锂电材料业务受益下游需求增长,人造石墨出货量及均价提升,盈利水平改善,福建、重庆基地产能约22万吨/年,石墨化自有率超70%。
当前市场对科达制造的整体判断是什么?
当前市场对科达制造的整体判断显示公司经营稳健,财务数据亮眼。陶瓷机械业务虽面临行业调整,但通过全球化布局保持平稳。海外建材业务增长显著,但节奏有所放缓。锂电材料业务受益下游需求,盈利水平稳步改善。战投蓝科锂业因碳酸锂价格上涨贡献净利润。公司持续围绕市场需求布局产能,如内蒙古石墨负极材料一体化项目,增强供应保障能力。
科达制造2026年第三季度报告有哪些风险提示?
科达制造2026年第三季度报告提示的风险包括:陶瓷机械业务面临全球建陶行业深度调整、国际贸易环境及地缘局势等多重压力;海外建材业务增长节奏可能受市场策略调整影响;锂电材料业务依赖下游需求波动及石墨化产能扩张;战投蓝科锂业受碳酸锂市场价格波动影响。公司需持续应对这些风险,通过产品迭代、海外服务体系建设、产能布局优化等方式增强经营韧性。