猜你想问
杉杉股份2026年第三季度报告核心内容是什么?
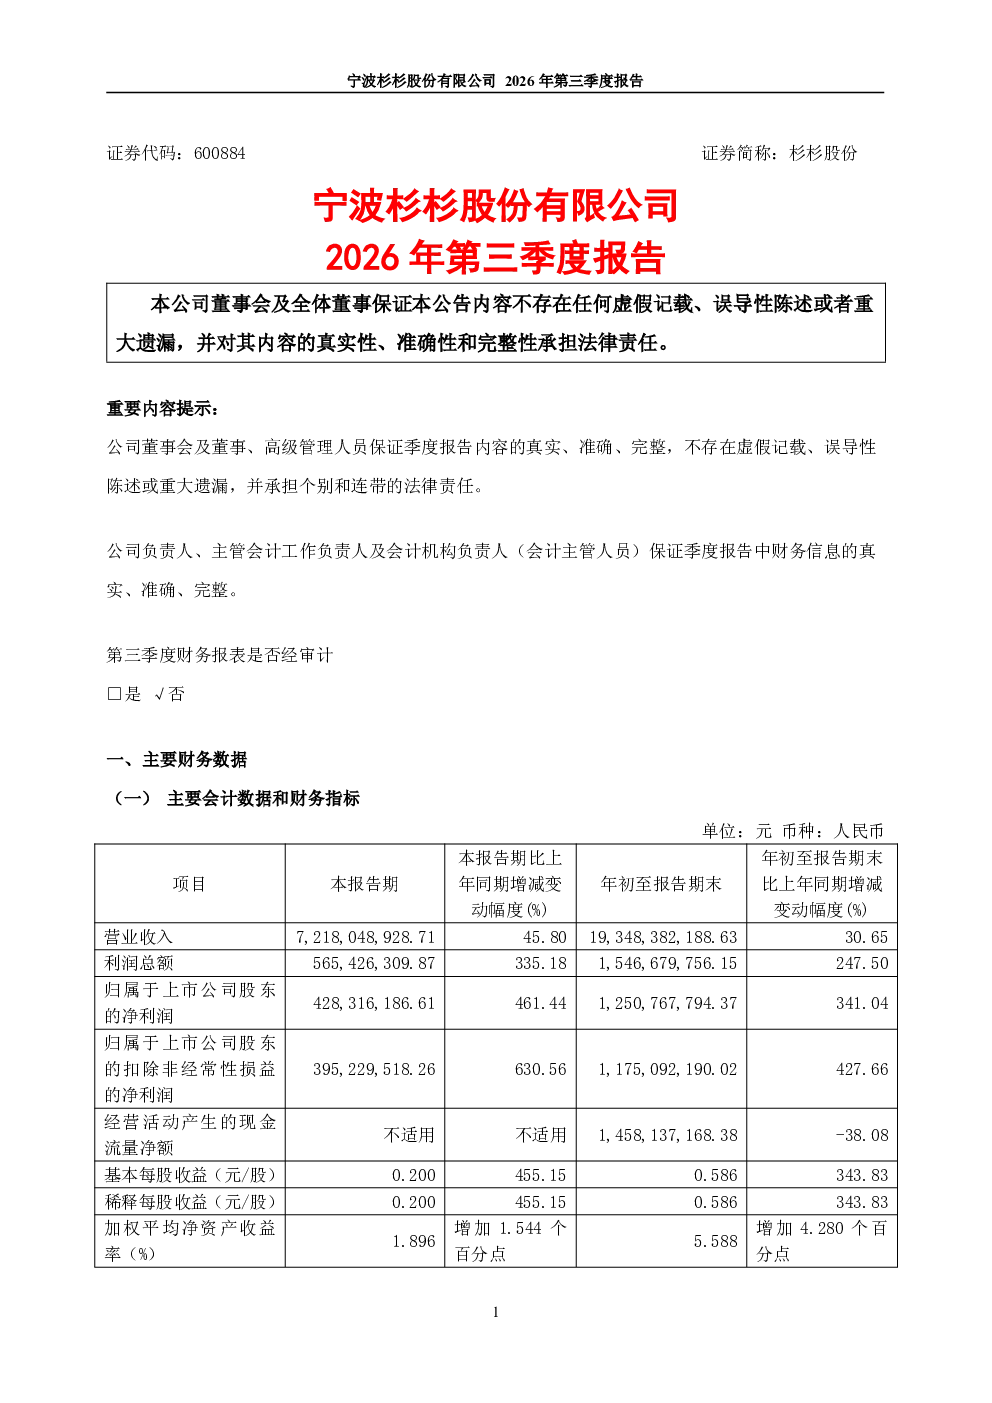
宁波杉杉股份有限公司2026年第三季度报告显示,公司控股股东完成变更,皖维集团通过一致行动安排合计控制公司22.78%的股份表决权,实际控制人变更为安徽省人民政府国有资产监督管理委员会,公司进入国资主导发展阶段。报告期内,公司完成组织架构优化和内控体系升级,编制完成“十五五”发展规划,聚焦负极材料和偏光片两大主业。资本运作方面,启动向海螺集团定向增发项目,募集资金不超过400,000万元用于负极材料一体化基地建设和补充流动资金,同时依托国资信用优化债务结构,压降综合融资成本。负极材料业务推进存量项目填平补齐,并启动内蒙古包头15万吨负极材料一体化基地项目前期工作;偏光片业务深化产业协同,加速推进原材料多元化与自主化。公司经营质效与核心竞争力稳步提升,进入全新发展阶段。
负极材料和偏光片行业发展趋势如何?
负极材料作为锂电池核心材料,随着新能源汽车和储能产业快速发展,市场需求持续增长。行业竞争激烈,头部企业通过技术迭代和产能扩张巩固优势地位。偏光片是LCD显示核心元器件,受智能手机、电视等需求带动,国产替代加速,技术壁垒提升。未来行业将向高性能、低成本、自主可控方向发展,政策支持力度加大,行业整合加速。
报告重点分析了哪些方向?
报告重点分析了公司控股股东变更带来的国资背景影响,以及由此带来的战略发展方向调整。在业务层面,聚焦负极材料和偏光片两大主业,分析了资本运作对业务发展的支持作用,包括定向增发项目、债务结构优化等。同时,报告也披露了公司在负极材料一体化基地建设、原材料自主化等方面的进展,以及组织架构优化和内控体系升级带来的管理效率提升。
当前市场对杉杉股份的判断是什么?
当前市场关注杉杉股份控股股东变更后的战略转型,认为国资背景将有助于公司在资源获取、政策支持等方面获得优势。负极材料业务作为公司核心业务,受益于新能源汽车行业景气度提升,但面临激烈的市场竞争和技术迭代压力。偏光片业务通过深化产业协同和原材料自主化,有望提升盈利能力。公司整体经营质效稳步提升,但需关注行业周期波动和市场竞争加剧带来的风险。
研报提示了哪些风险?
研报提示的主要风险包括:行业政策变化可能对公司业务发展带来不确定性;负极材料市场竞争激烈,技术迭代加速可能导致现有产品竞争力下降;偏光片业务受上游原材料价格波动影响较大;公司资本运作项目存在执行风险;控股股东变更后,公司战略方向可能存在调整风险。此外,公司经营过程中还需关注环保、安全生产等合规风险。