猜你想问
得利斯2026年第三季度报告核心内容有哪些?
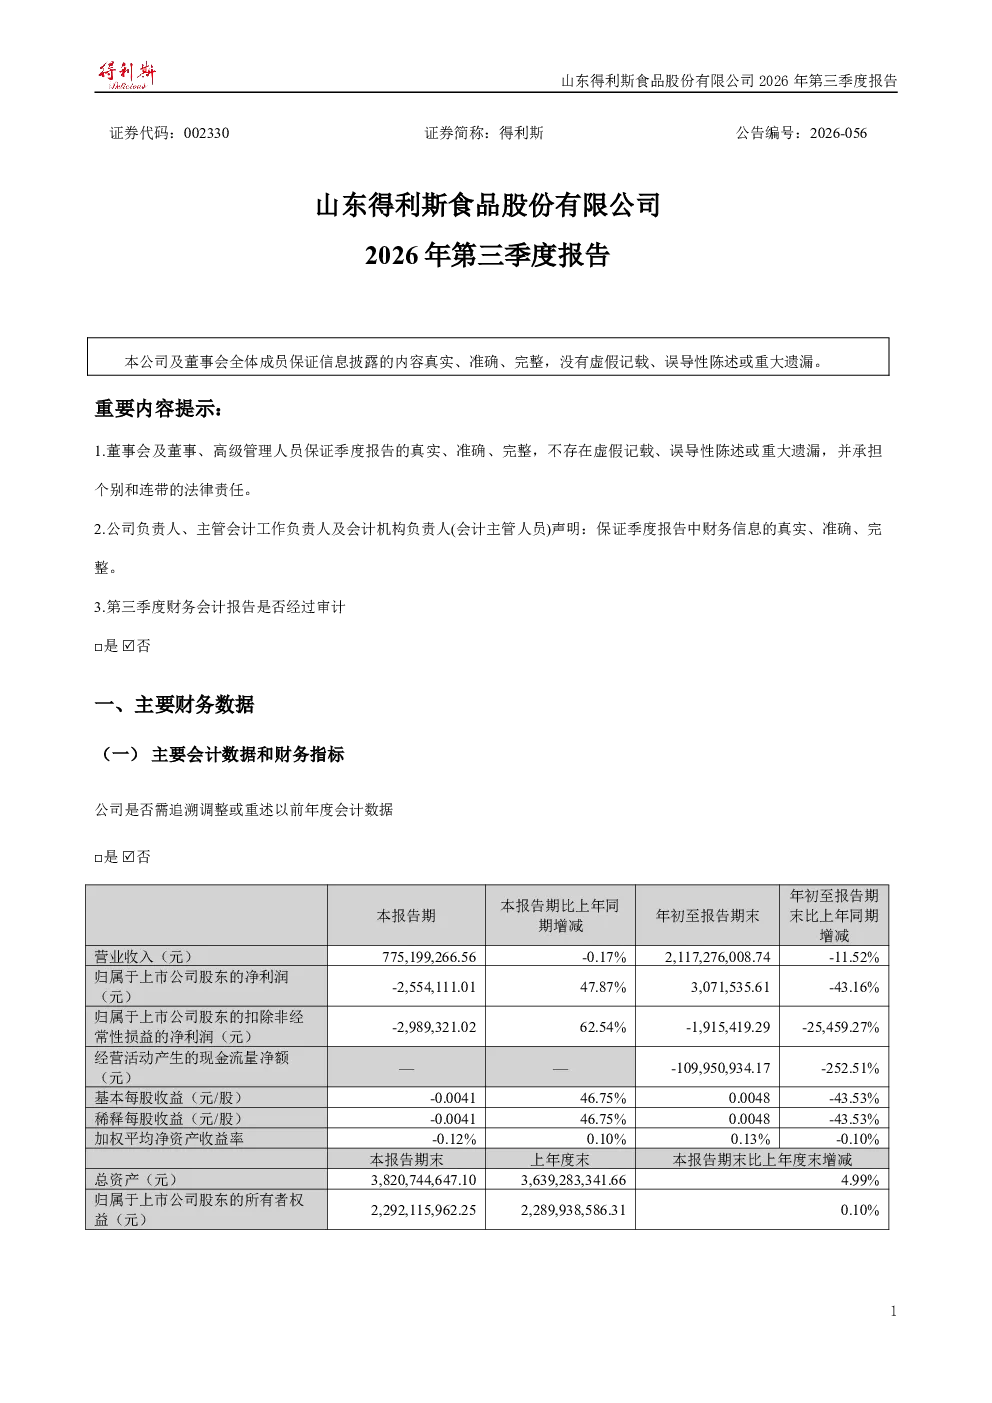
报告显示货币资金减少38.30%主要因囤货占用资金,交易性金融资产减少61.70%系银行理财产品到期赎回。应收票据减少78.87%因背书转让给上游供应商,预付账款增加70.39%因提前锁定货源。使用权资产增加31.26%、租赁负债增加90.31%系直营门店拓展所致。递延所得税资产增加76.90%因政府补助款收回,应付票据增加38.46%因承兑汇票支付货款增加。合同负债增加130.40%、其他流动负债增加148.32%因预收客户货款增加。一年内到期的非流动负债减少78.27%因长期借款偿还。
食品行业发展趋势如何?
食品行业正经历消费升级与渠道变革。健康化、便捷化成为消费主流,预制菜、深加工产品需求增长。得利斯报告显示投资收益增加199.31%来自理财增加,公允价值变动收益增加100%系交易性金融资产变动。信用减值损失减少75.71%因坏账计提减少,但净利润减少53.97%因冷却肉及冷冻肉类销售下降及深加工产品费用增加。行业需关注原材料成本波动、食品安全监管及市场竞争加剧。
报告重点分析了哪些方向?
报告重点分析财务结构变化与经营现金流状况。资产端,在建工程减少37.78%因转入固定资产,其他流动资产减少39.71%因代理采购业务减少。负债端,应付票据、应交税费、合同负债等均有所增加。现金流方面,经营活动净额减少252.51%因预付款及存货增加,投资活动净额增加77.57%因收回理财资金。筹资活动净额增加448.22%因承兑汇票保证金减少。
当前市场对得利斯有何判断?
市场需关注得利斯经营策略调整与财务健康度。报告显示公司积极拓展直营门店,使用权资产与租赁负债同步增长,但经营活动现金流大幅下滑需警惕。投资收益增加虽短期利好,但净利润下降反映主营业务承压。公司积极回购股份,占总股本1.26%,显示管理层信心。需持续关注其产品结构调整成效及成本控制能力。
研报提示哪些风险?
报告提示的主要风险包括:存货积压风险,预付账款大幅增加可能带来资金压力;应收账款管理风险,虽信用减值损失减少但需关注回款情况;市场竞争风险,深加工产品费用增加反映行业竞争加剧;政策风险,食品安全监管趋严可能影响经营成本。此外,部分子公司股权变更、注册资本减少或注销需关注其战略协同效应及整合风险。