猜你想问
华润三九最新业绩表现如何?
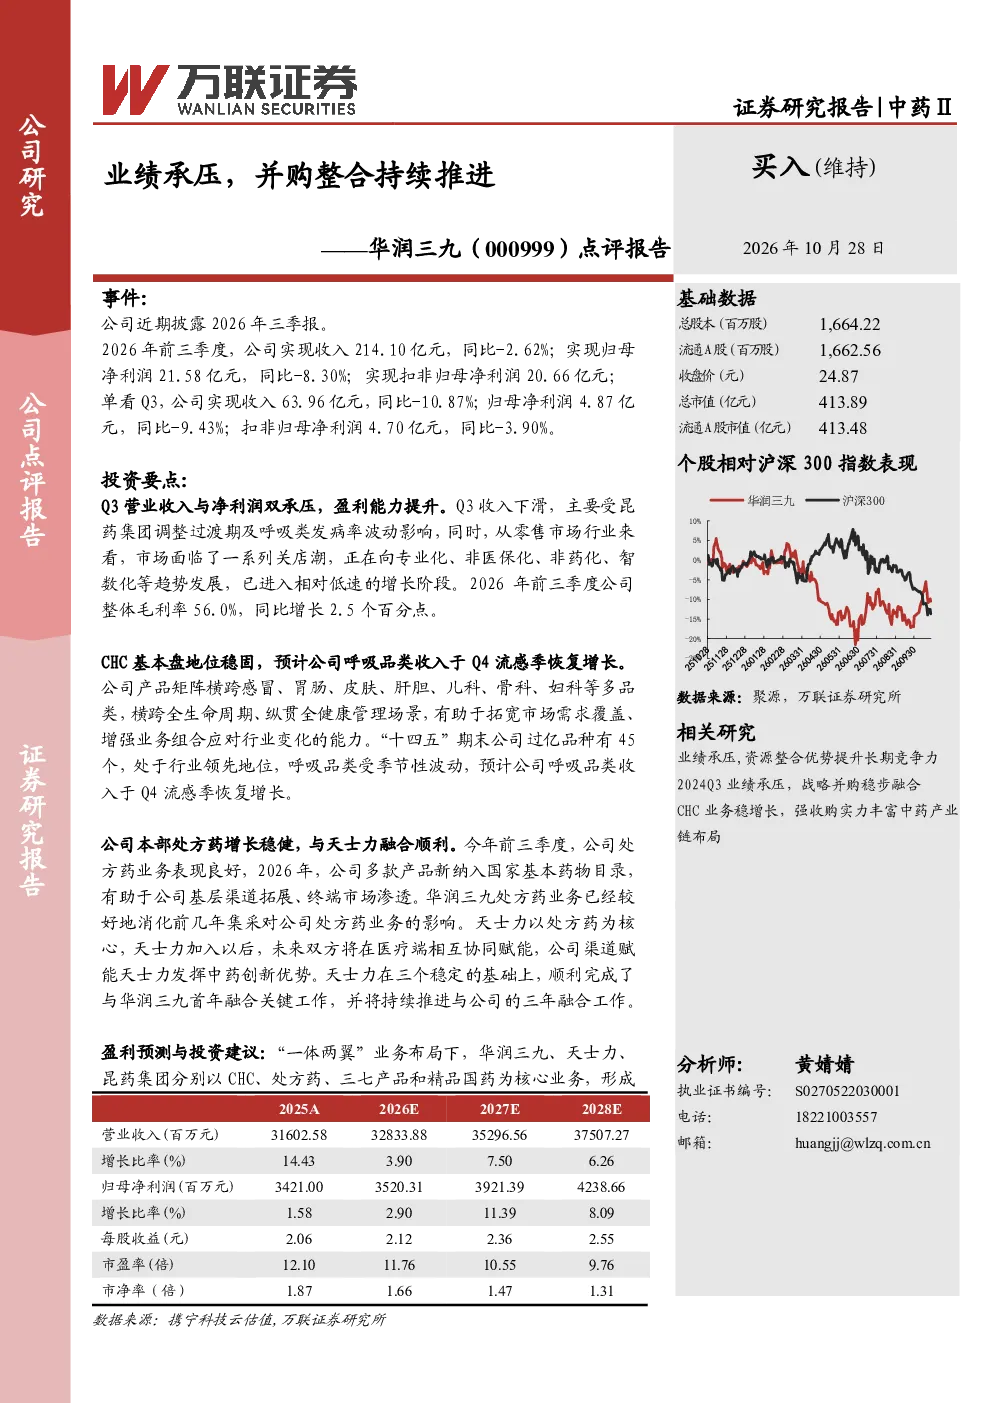
2026年前三季度,华润三九实现收入214.10亿元,同比-2.62%;归母净利润21.58亿元,同比-8.30%。Q3收入63.96亿元,同比-10.87%;归母净利润4.87亿元,同比-9.43%。Q3业绩下滑主要受昆药集团调整过渡期及呼吸类发病率波动影响,零售市场关店潮加剧,行业进入低速增长阶段。公司整体毛利率56.0%,同比增长2.5个百分点。
华润三九的业务布局和竞争优势是什么?
公司产品矩阵覆盖多品类,过亿品种达45个,呼吸品类预计Q4流感季恢复增长。战略并购稳步推进,CHC业务稳增长,天士力融合顺利,处方药增长稳健,多款产品新纳入国家基本药物目录。“一体两翼”业务布局:华润三九、天士力、昆药集团分别以CHC、处方药、三七产品和精品国药为核心,形成差异化定位。
医药行业未来发展趋势如何?
医药行业进入低速增长阶段,市场竞争加剧。零售市场关店潮加剧,行业集中度提升。国家政策调整对医保药品限价、品牌价值带来影响。原材料价格波动风险、商誉减值风险需关注。企业需通过并购整合提升竞争力,创新产品满足市场需求。
华润三九报告中的关键数据有哪些?
2026年前三季度,华润三九营收214.10亿元,同比-2.62%;归母净利润21.58亿元,同比-8.30%。Q3收入63.96亿元,同比-10.87%;归母净利润4.87亿元,同比-9.43%。整体毛利率56.0%,同比增长2.5个百分点。预计2026-2028年营收分别为328.34/352.97/375.07亿元,同比增速3.90%/7.50%/6.26%;归母净利润分别为35.20/39.21/42.39亿元,同比增速2.90%/11.39%/8.09%。
投资华润三九需注意哪些风险?
市场竞争加剧、并购整合不及预期、医保药品限价风险、品牌价值变动风险、原材料价格波动风险、商誉减值风险需关注。公司业绩受昆药集团调整过渡期及呼吸类发病率波动影响较大。零售市场关店潮加剧,行业进入低速增长阶段。需持续关注政策变化及行业竞争格局演变。