猜你想问
福斯特2026年三季报核心内容有哪些?
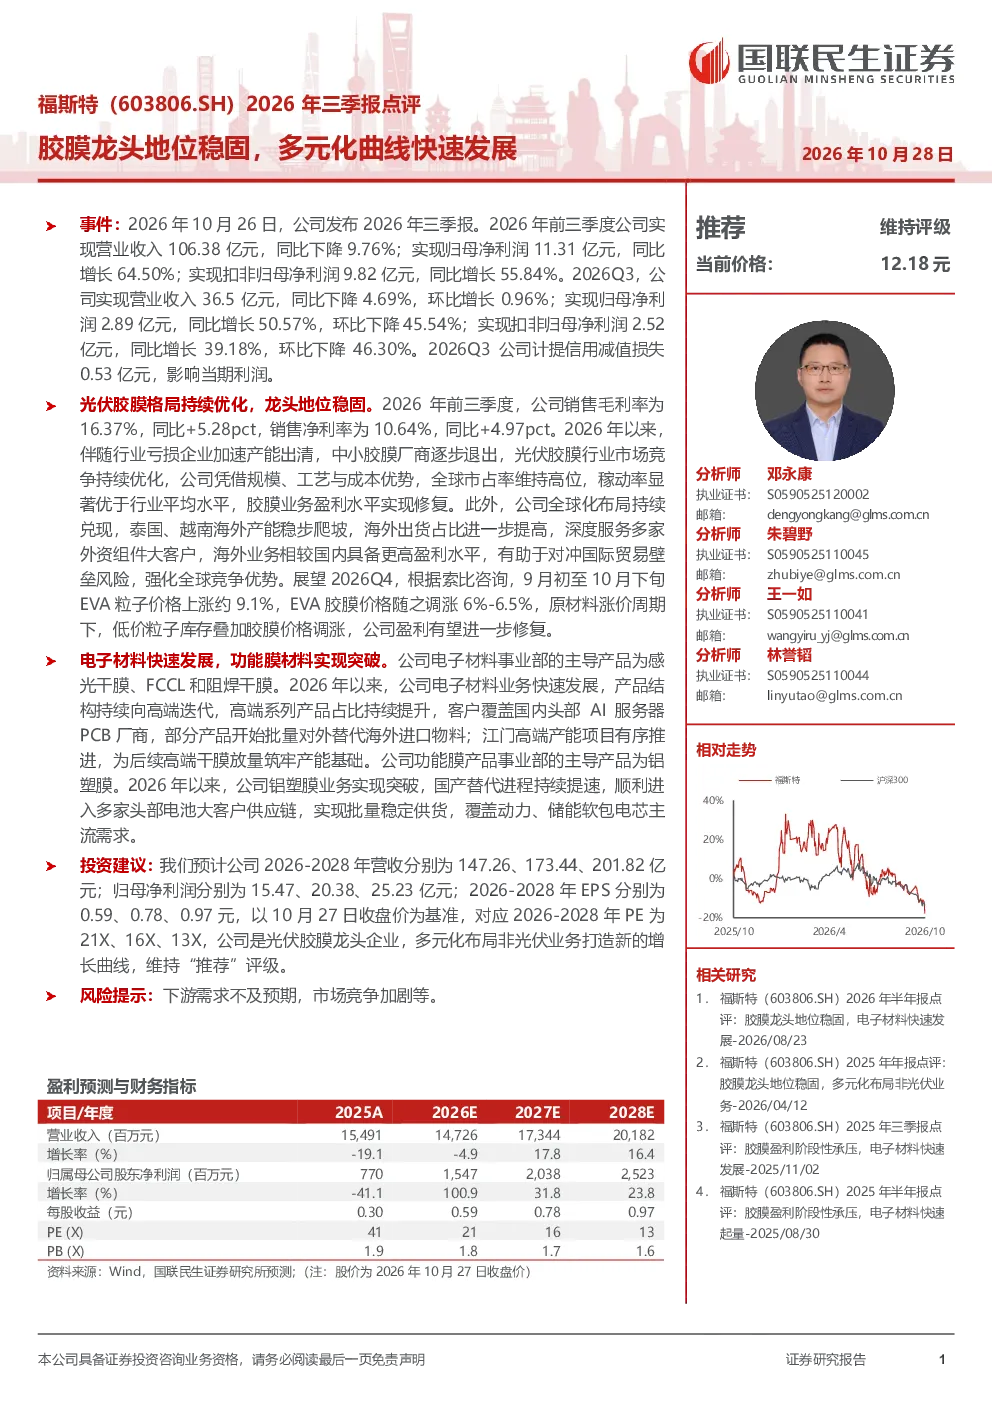
福斯特2026年三季报显示,公司光伏胶膜业务在全球市占率维持高位,稼动率优于行业。2026年前三季度销售毛利率16.37%,净利率10.64%,Q3归母净利润2.89亿元,同比增长50.57%。电子材料业务快速发展,高端产品占比提升,部分替代海外进口。功能膜材料业务国产替代提速,已进入多家头部电池大客户供应链,覆盖动力、储能需求。海外产能稳步爬坡,有助于对冲贸易风险。
光伏胶膜赛道发展趋势如何?
光伏胶膜赛道中,龙头企业凭借规模、工艺与成本优势,市占率持续提升。行业竞争优化,头部企业稼动率领先。海外产能扩张是重要趋势,泰国、越南等地区产能爬坡,提升抗风险能力。原材料价格波动影响盈利,但龙头企业有望通过成本控制和产能布局实现修复。国产替代加速,推动行业集中度进一步提升。
福斯特报告重点分析了哪些业务方向?
福斯特报告重点分析了光伏胶膜、电子材料和功能膜材料三大业务方向。光伏胶膜业务是公司核心,维持行业龙头地位。电子材料业务快速发展,高端产品占比提升,替代进口趋势明显。功能膜材料业务国产替代加速,已进入主流电池客户供应链。公司通过多元化布局,打造新的增长曲线。
当前光伏胶膜市场现状如何?
当前光伏胶膜市场呈现龙头企业优势显著的特点。福斯特凭借规模、工艺和成本控制,维持全球领先地位。行业竞争激烈,但龙头企业通过技术升级和产能扩张保持领先。海外产能布局是重要趋势,有助于分散风险。原材料价格波动是主要挑战,但龙头企业盈利能力更强,具备修复空间。国产替代进程加速,推动行业格局优化。
福斯特研报有哪些风险提示?
福斯特研报提示的主要风险包括下游需求不及预期,可能影响公司产品销售。市场竞争加剧可能导致价格压力,影响盈利能力。原材料价格波动也是重要风险,虽然公司具备一定抗风险能力,但仍需关注成本变化。此外,新业务拓展过程中可能面临技术或市场风险,需要持续关注。
你可能感兴趣
福斯特(603806.SH)2026年半年报点评:胶膜龙头地位稳固,电子材料快速发展
国联民生证券2026-08-23
福斯特2021三季报点评:光伏胶膜龙一地位稳固,感光干膜出货持续提升
轻工制造东吴证券2021-10-29
福斯特:胶膜龙头地位稳固,新材料业务多点开花
轻工制造德邦证券2024-11-03
年报点评:光伏胶膜地位稳固,新材料业务快速发展
轻工制造中原证券2025-04-16
2021年三季报点评:胶膜出货稳步增长,龙头地位稳固
轻工制造西部证券2021-11-04
2023年报点评:胶膜龙头地位稳固,平台化发展打开成长空间
轻工制造华创证券2024-04-15
福斯特2025年年报与2026年一季报点评:胶膜龙头优势进一步强化,电子材料突破高端封锁
轻工制造太平洋证券2026-04-27
电子、锂电材料出货亮眼,胶膜龙头转型膜类专家——福斯特2026年中报点评
西部证券2026-08-20
福斯特2026年中报点评:胶膜龙头盈利修复,感光干膜营收与出货持续增长
轻工制造太平洋证券2026-09-10
福斯特 26Q3业绩同比高增 胶膜龙头格局稳固
未知机构2026-10-27