猜你想问
瑞典金融监管局对SEB的IRB模型提出了什么临时要求?
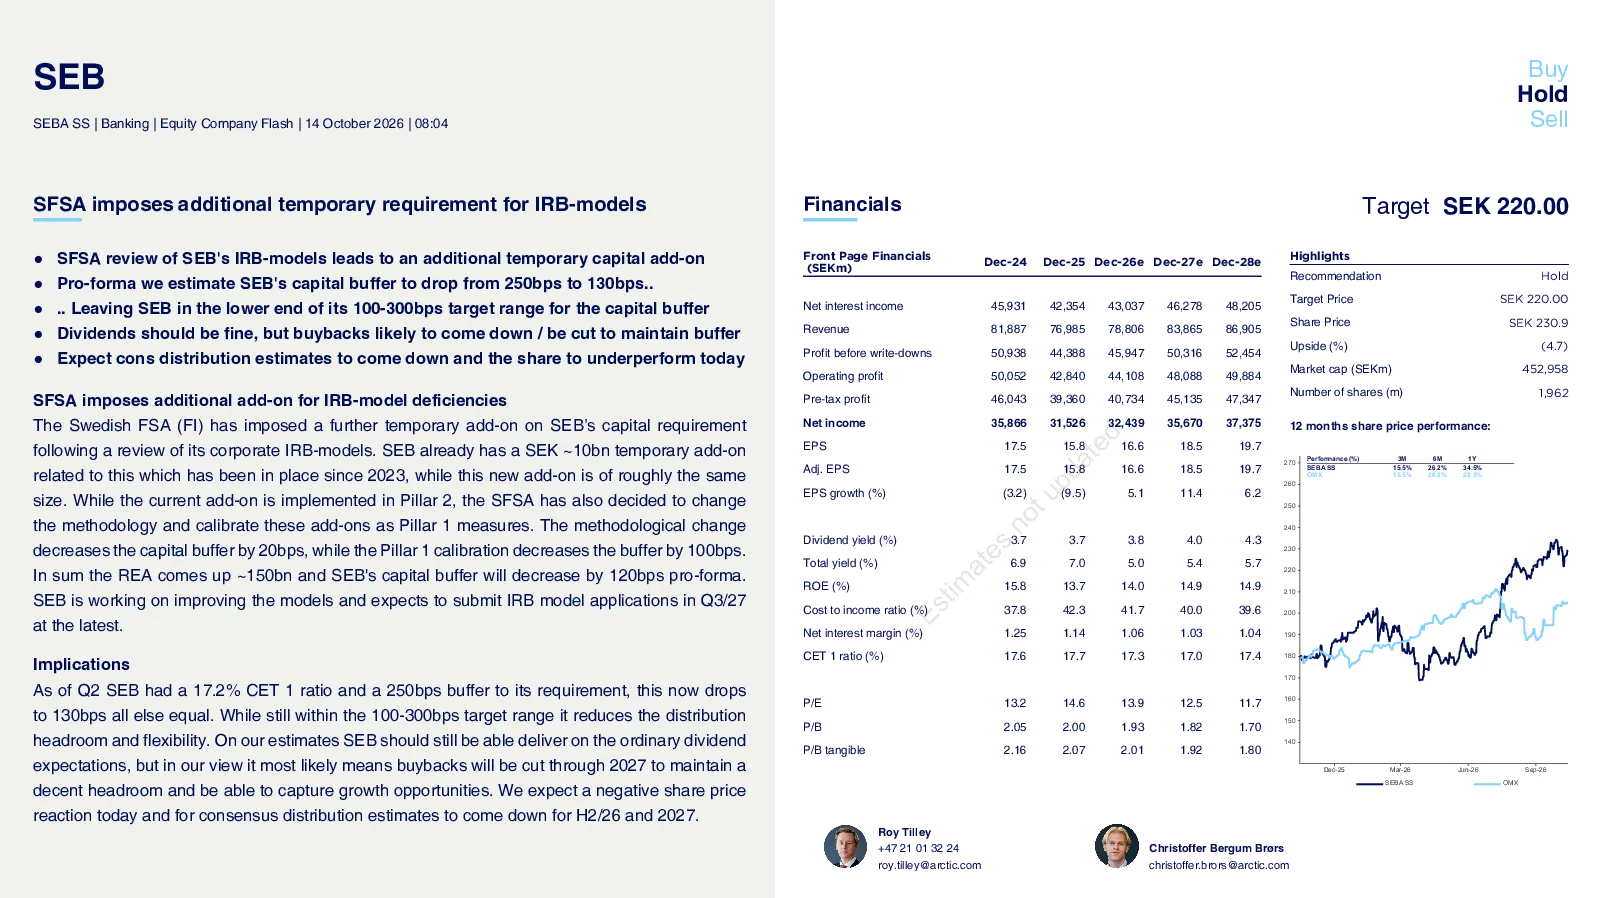
瑞典金融监管局(SFSA)对SEB的内部评级银行(IRB)模型施加了额外的临时要求,主要针对模型缺陷。这些要求导致SEB的资本要求额外增加,风险加权资产(REA)增加约150亿瑞典克朗。当前附加要求在第二支柱下实施,但SFSA已决定改变方法,将其作为第一支柱措施进行校准,使资本缓冲减少120个基点。SEB已存在约10亿瑞典克朗的临时附加要求,自2023年以来一直有效,新附加要求的大小与现有要求相似。
这些临时要求对SEB的财务状况有何影响?
这些临时要求导致SEB的资本缓冲将从250个基点降至130个基点,但SEB仍处于100-300个基点的资本缓冲目标范围内。CET1比率将从17.2%降至130个基点。股息预计不会受影响,但回购可能减少或取消以维持缓冲。预计SEB股价将下跌,共识的股息分配预期也将下调。总体而言,风险加权资产增加约150亿瑞典克朗,资本缓冲减少120个基点。
SEB将如何应对这些临时要求?
SEB正在改进IRB模型,并计划在2027年第三季度至少提交模型申请。为应对临时要求,SEB可能需要削减2027年的回购以维持足够的资本缓冲并抓住增长机会。资本缓冲的减少将降低股息分配的空间和灵活性,但SEB仍有望实现普通股息预期。
金融监管对银行业务发展趋势有何启示?
金融监管机构对银行IRB模型的审查和附加要求,反映了监管对银行风险管理的严格化趋势。银行需要持续改进模型以符合监管要求,这可能影响其资本配置和业务策略。监管措施的变化(如从第二支柱到第一支柱)也表明监管机构将更直接地影响银行的资本水平,这对银行业务发展带来持续影响。
本报告有哪些需要关注的风险提示?
本报告提示的风险主要涉及监管要求对银行资本状况的影响。由于SFSA对SEB IRB模型的额外要求,可能导致资本缓冲减少和风险加权资产增加,进而影响银行的盈利能力和股息分配。此外,监管措施的变化可能使银行面临更大的合规压力,需要持续投入资源改进模型。投资者应关注银行对监管要求的应对措施及其对财务状况的长期影响。