猜你想问
天康生物2026年三季报核心内容有哪些?
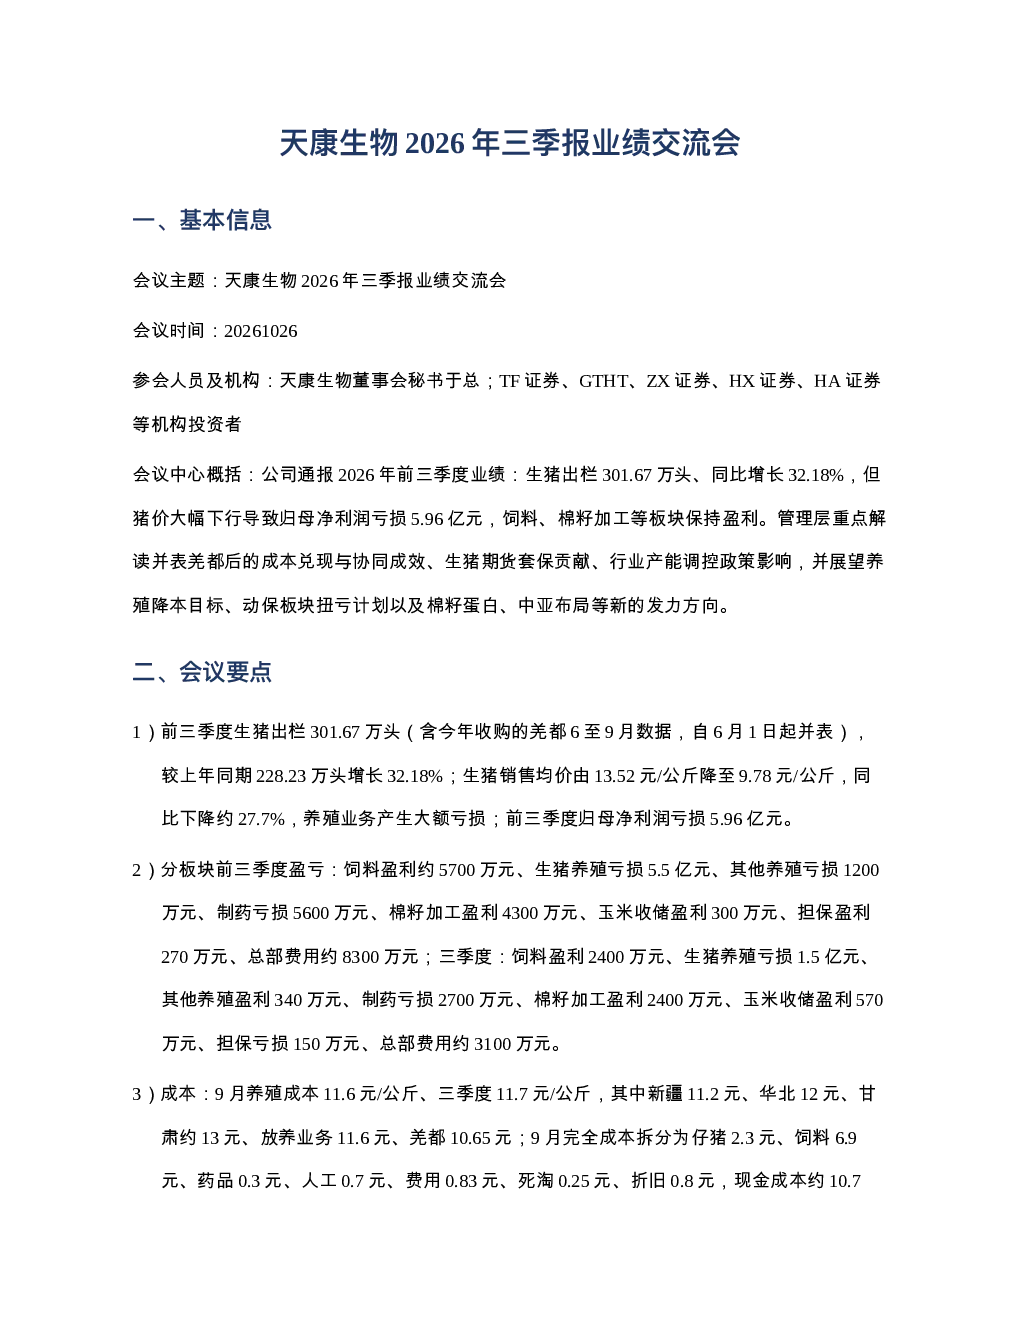
天康生物2026年三季报显示,公司出栏量同比增长32.18%达到301.67万头,但受猪价下行影响,归母净利润亏损5.96亿元。报告重点提及并表羌都后的成本控制成效,通过规模效应和供应链集采降本,同时生猪期货套保贡献约3亿元利润。公司还介绍了动保板块扭亏计划及棉籽蛋白、中亚市场的战略布局。
当前生猪养殖行业发展趋势如何?
当前生猪行业正经历产能调控政策影响,2027年能繁母猪和出栏量预计将比2026年降低4%以上。金融监管总局等部门将参与产能调控,未达标企业可能面临金融监管措施。行业内部通过并购整合、成本控制和期货套保等方式应对市场波动,头部企业如天康生物通过并表并购方羌都扩大规模效应,同时加大生猪期货套保力度。
天康生物研报重点分析了哪些方向?
天康生物研报重点分析了并表羌都后的协同效应,包括成立供应链中心集采、按季度月度对标降本等具体措施,以及羌都融资改善带来的成本下降。此外,报告详细解读了生猪期货套保的贡献和未来操作思路,并展望了养殖降本目标、动保板块扭亏计划,以及棉籽蛋白和中亚市场的战略布局。
天康生物当前市场现状如何判断?
天康生物当前市场现状表现为出栏量增长但猪价下行导致利润亏损,公司通过并表并购方羌都实现规模效应放大,但整合仍需时间。生猪养殖成本控制是关键,公司设定了2026年整体降本目标为11.5元/公斤。同时,公司积极通过期货套保对冲风险,三季度套保贡献约3亿元。动保板块目前亏损,但公司计划明年扭亏为盈。
天康生物研报存在哪些风险提示?
天康生物研报提示的风险包括:猪价持续低迷可能导致利润进一步下滑;动保板块扭亏存在不确定性,受增值税上调等因素影响;公司新发力的棉籽蛋白和中亚市场面临市场开拓和竞争风险;并购整合过程中可能存在整合不及预期或文化冲突风险。此外,行业产能调控政策若严格执行,可能对公司产能扩张带来限制。
你可能感兴趣
天康生物20261026 原文
未知机构2026-10-26
天康生物:2018年第三季度报告
财报2018-11-08
天康生物:2026年一季度报告
财报2026-04-30
002100 天康生物 002100天康生物投资者关系管理信息20260721
未知机构2026-07-21
天康生物2024年三季报点评:养殖成本逐步下降,后周期等待边际改善
农林牧渔国泰君安证券2024-11-01
天康生物:2024年三季度报告
财报2024-10-29
天康生物:2020年第三季度报告全文
财报2020-10-29
天康生物:2021年第三季度报告
财报2021-10-25
天康生物:2019年半年度报告
财报2019-08-28
天康生物:2021年半年度报告
财报2021-08-27