猜你想问
欧盟排放交易体系最新修订方案有哪些核心内容?
欧盟委员会于2026年7月17日发布的ETS修订提案,主要涉及配额供应调整、免费配额预留款与条件挂钩、工业产品碳强度标准与行业差异化基准等关键设计变更。新路径将总量控制平缓下降至2048年零排放,较原计划推迟。提案通过购买国际碳信用额度为系统供应创造空间,但需满足预期获取条件。高耗能产业免费配额将与低碳投资挂钩,推动产业转型。工业部门将面临更高有效碳成本,统一分配原则可能因经济变化导致行业间差异。
公用事业赛道未来发展趋势如何?
ETS修订将推动公用事业行业向低碳转型,差异化基准和碳成本上升可能影响行业竞争格局。随着基准标准收紧及ETS价格上涨,更多行业将出现配额赤字,促使公用事业企业加大低碳投资和技术升级。同时,ETS与CBAM等贸易政策的联动可能带来新的市场机遇和挑战,行业需关注政策演变对国际业务的影响。
本报告重点分析了哪些方面?
本报告重点分析了欧盟ETS修订方案对配额供应、免费配额预留、工业产品碳强度标准及行业差异化基准的影响。报告探讨了新路径下总量控制下降至零排放的时间表调整,以及通过购买国际碳信用额度为系统供应创造空间的可行性。此外,报告还分析了免费配额与低碳投资挂钩的合理性,以及工业部门面临的有效碳成本上升问题。
当前EU ETS市场现状如何?
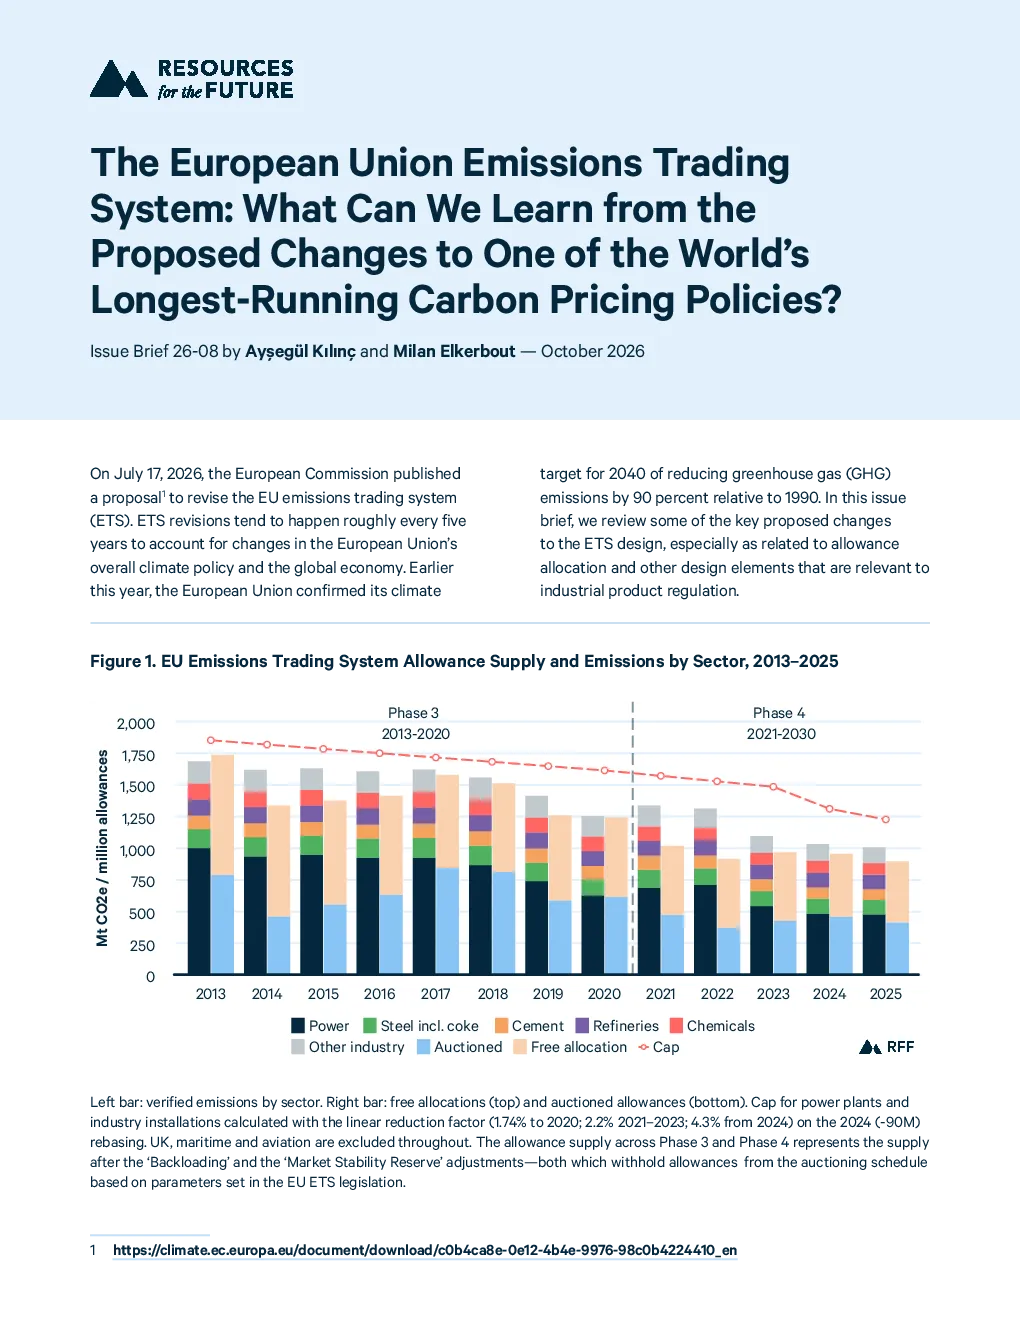
截至2025年,EU ETS总排放量为1009万吨二氧化碳当量,较2005年减少51.8%。ETS修订前已通过购买2.6亿个国际碳信用额度为系统供应创造额外空间。高耗能产业免费配额的合理性在于应对碳泄漏风险,但永久性碳移除机制因成本高昂,实际移除量尚不明确。随着基准标准收紧和ETS价格上涨,更多行业将面临配额赤字压力。
本报告提示哪些风险?
ETS修订需平衡气候目标与产业竞争力,但差异化基准可能对落后行业产生显著影响。政治接受度对规则的持久性至关重要,谈判过程可能超过一年且方案可能调整。行业需关注ETS与CBAM等贸易政策的联动风险,以及国际碳信用额度获取的不确定性。此外,ETS价格上涨可能引发配额赤字,对行业运营成本和投资决策带来不确定性。