猜你想问
这份报告的核心内容是什么?
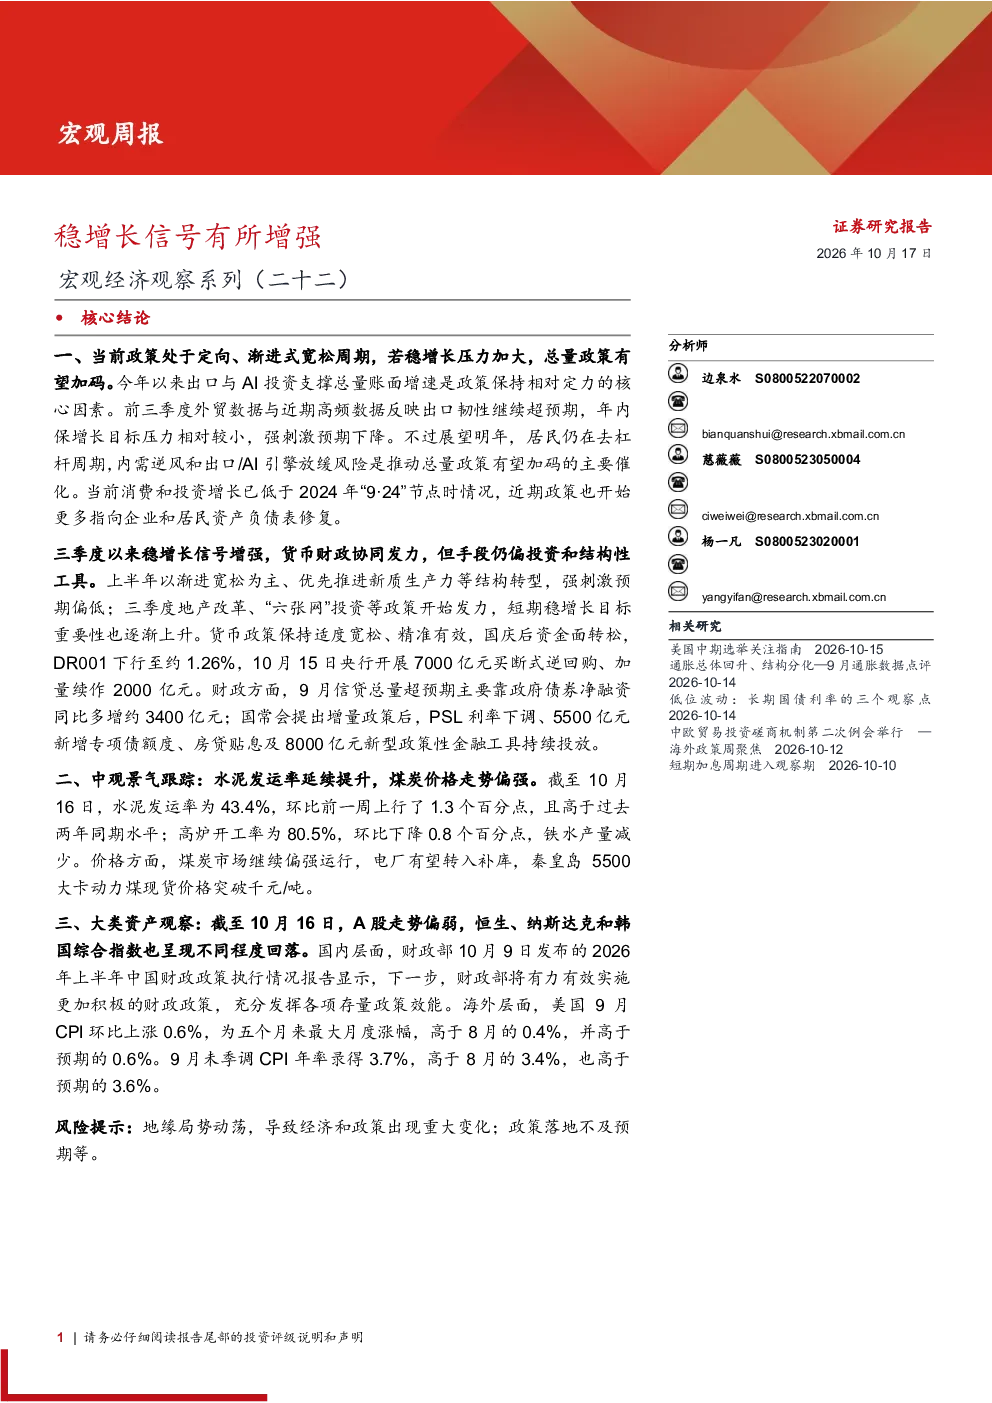
报告指出当前政策处于定向、渐进式宽松周期,若稳增长压力加大,总量政策有望加码。今年以来出口与AI投资支撑总量账面增速是政策保持相对定力的核心因素。前三季度外贸数据与近期高频数据反映出口韧性继续超预期,年内保增长目标压力相对较小,强刺激预期下降。不过展望明年,居民仍在去杠杆周期,内需逆风和出口/AI引擎放缓风险是推动总量政策有望加码的主要催化。当前消费和投资增长已低于2024年“9·24”节点时情况,近期政策也开始更多指向企业和居民资产负债表修复。
金融行业发展趋势如何?
报告分析金融行业,指出三季度以来稳增长信号增强,货币财政协同发力,但手段仍偏投资和结构性工具。上半年以渐进宽松为主、优先推进新质生产力等结构转型,强刺激预期偏低;三季度地产改革、“六张网”投资等政策开始发力,短期稳增长目标重要性也逐渐上升。货币政策保持适度宽松、精准有效,国庆后资金面转松,DR001下行至约1.26%,10月15日央行开展7000亿元买断式逆回购、加量续作2000亿元。财政方面,9月信贷总量超预期主要靠政府债券净融资同比多增约3400亿元;国常会提出增量政策后,PSL利率下调、5500亿元新增专项债额度、房贷贴息及8000亿元新型政策性金融工具持续投放。
报告重点分析了哪些方向?
报告重点分析了中观景气跟踪,指出水泥发运率延续提升,煤炭价格走势偏强。截至10月16日,水泥发运率为43.4%,环比前一周上行了1.3个百分点,且高于过去两年同期水平;高炉开工率为80.5%,环比下降0.8个百分点,铁水产量减少。价格方面,煤炭市场继续偏强运行,电厂有望转入补库,秦皇岛5500大卡动力煤现货价格突破千元/吨。同时,报告也观察了大类资产,截至10月16日,A股走势偏弱,恒生、纳斯达克和韩国综合指数也呈现不同程度回落。国内层面,财政部10月9日发布的2026年上半年中国财政政策执行情况报告显示,下一步,财政部将有力有效实施更加积极的财政政策,充分发挥各项存量政策效能。海外层面,美国9月CPI环比上涨0.6%,为五个月来最大月度涨幅,高于8月的0.4%,并高于预期的0.6%。9月未季调CPI年率录得3.7%,高于8月的3.4%,也高于预期的3.6%。从汇率来看,本周美元、欧元和日元兑人民币均有所贬值,加元兑人民币小幅上升。
当前市场现状如何判断?
报告判断当前市场现状,指出科技板块拥挤头寸集中释放后,市场拥挤度和投机情绪回落到合理水平,权益市场的股息率亦具吸引力。同时,报告也指出若明年出口引擎与AI拉动能力放缓,经济增长压力进一步加大,未来宏观政策环境有望从定向、渐进式的宽松转入更全面的逆周期调节。此外,报告还观察到国内经济方面,当前消费和投资增长已低于2024年“9·24”节点时情况,近期政策也开始更多指向企业和居民资产负债表修复。
研报有哪些风险提示?
报告提示,当前政策处于定向、渐进式宽松周期,但若稳增长压力加大,总量政策有望加码。内需不足的问题并未得到解决,居民部门风险偏好持续收缩,仍在去杠杆进程。展望明年,居民仍在去杠杆周期,内需逆风和出口/AI引擎放缓风险是推动总量政策有望加码的主要催化。此外,报告还指出中观景气跟踪方面,水泥发运率延续提升,煤炭价格走势偏强,但需关注高炉开工率环比下降带来的铁水产量减少风险。大类资产观察方面,A股走势偏弱,恒生、纳斯达克和韩国综合指数也呈现不同程度回落,需关注国内外经济政策变化对市场的影响。