猜你想问
这份研报的核心内容是什么?
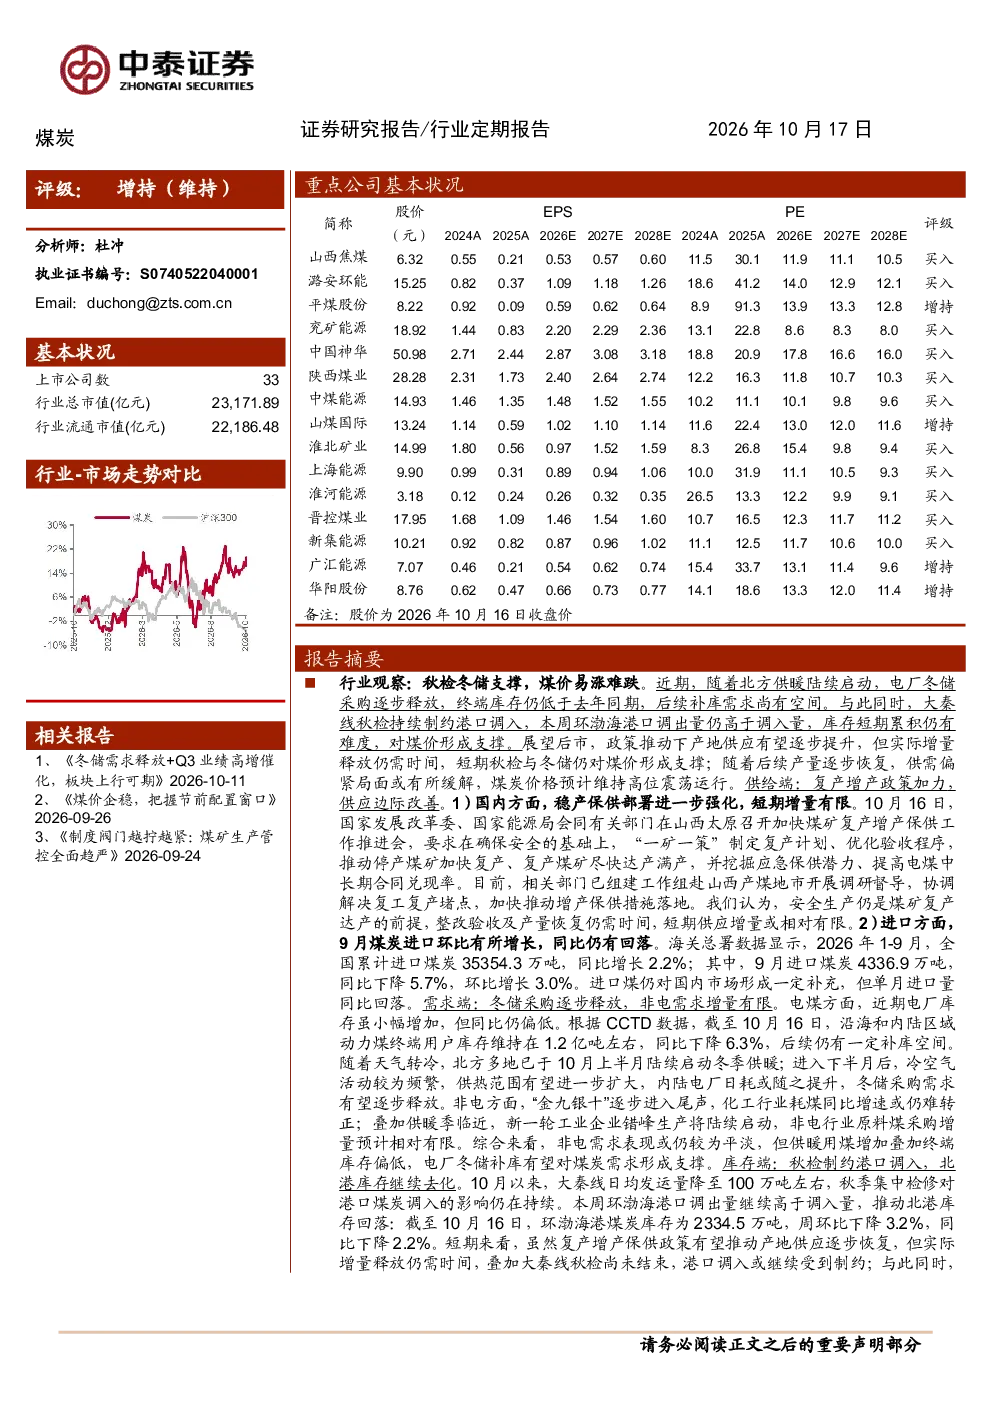
本报告指出煤炭行业因秋检冬储支撑,煤价易涨难跌。北方供暖启动,电厂冬储采购逐步释放,终端库存低于去年同期,补库需求尚有空间。大秦线秋检持续,港口调入受限,库存短期累积难度大。展望后市,产地供应有望逐步提升,但增量释放需时间,短期秋检与冬储对煤价形成支撑;随着产量逐步恢复,供需偏紧局面或有所缓解,煤炭价格预计维持高位震荡运行。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示供需偏紧局面可能有所缓解,但短期内煤价易涨难跌。产地供应逐步提升但增量释放需时间,进口煤炭环比增长但同比回落。需求端,电厂库存偏低后续补库空间较大,非电需求增量有限。政策层面,稳产保供部署强化,短期增量有限。地缘冲突升级带动煤炭及煤化工替代需求释放,煤价有望超预期运行。
报告重点分析了哪些方向?
报告重点分析了煤炭供需格局、价格走势及投资机会。供给端,复产增产政策加力,国内稳产保供部署强化,短期增量有限;进口方面,9月煤炭进口环比增长,同比回落。需求端,电厂库存同比偏低,后续补库空间较大,非电需求增量有限。价格方面,京唐港动力末煤及主焦煤价格周环比上涨,年同比增长显著。投资思路建议把握炼焦煤供给紧缺、动力煤价格中枢上移及红利穿越周期+电价上涨预期催化三条主线。
当前煤炭市场现状如何判断?
当前煤炭市场现状判断为供需偏紧延续,煤价易涨难跌。北方供暖启动及电厂冬储采购逐步释放,终端库存低于去年同期,补库需求尚有空间。大秦线秋检持续,港口调入受限,库存短期累积难度大。供应端,样本矿山动力煤日均产量周环比增长,库存周环比下降。需求端,25省综合日耗煤周环比增长,库存同比仍偏低。港口价格方面,京唐港动力末煤及主焦煤价格周环比上涨,年同比增长显著。
研报提示了哪些风险?
研报提示了多项风险:政策限价风险可能影响煤炭价格走势;煤炭进口放量可能改变供需格局;宏观经济大幅失速下滑可能抑制煤炭需求;第三方数据可信性风险可能影响分析准确性;研报使用信息更新不及时风险可能导致决策依据滞后。此外,地缘冲突升级及油价高位也可能带来不确定性。投资者需关注这些风险因素对煤炭行业及价格的影响。